
职工养老缴费个人8%单位16%,同样缴费60%档和300%档,退休每月差多少?
每个月工资条上扣的养老保险,个人交8%,单位交16%。这24%到底怎么分、怎么算、退休后能换回多少,很多人交了几十年也没算明白。
这篇就拿同一个人的工资,把60%档和300%档两种缴法摆在一起算,拆给你看差距到底从哪来。
同一份工资,两种缴法差多少
先明确规则:职工养老保险的缴费基数,在一个省的上年度全口径城镇单位就业人员平均工资的60%到300%之间浮动。这是《中华人民共和国社会保险法》和人社部的明确口径。个人按8%缴,进入个人账户;单位按16%缴,进入统筹账户。单位缴费率降到16%,依据的是国务院办公厅《降低社会保险费率综合方案》(国办发〔2019〕13号,2019年4月1日印发)。
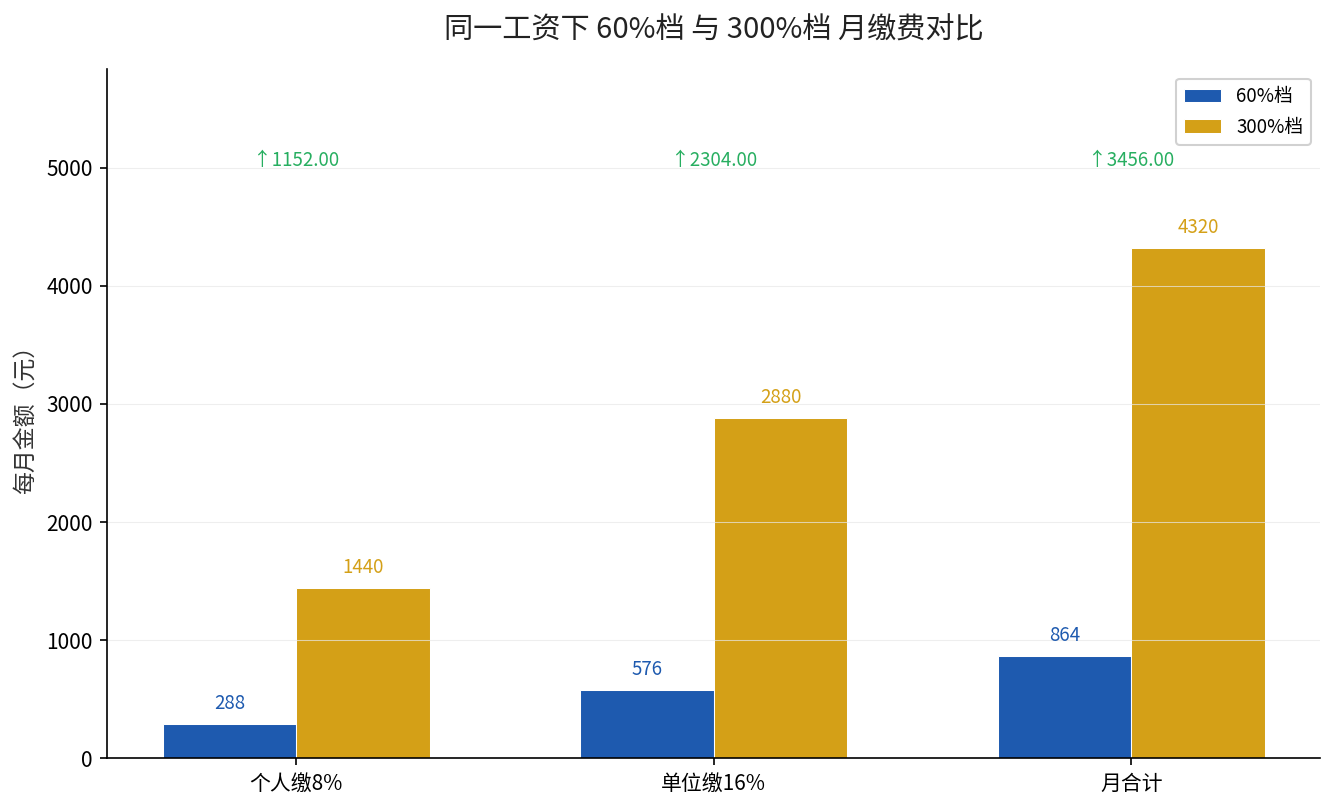
我们拿一个人设个”标准样板”来演示结构:假设他所在省份月社平工资是6000元。按60%档,缴费基数是3600元;按300%档,缴费基数是18000元。同样一个月,两边差的不是一点半点。
| 缴费档次 | 月缴费基数 | 个人缴8%/月 | 单位缴16%/月 | 月合计 |
|---|---|---|---|---|
| 60%档 | 3600元 | 288元 | 576元 | 864元 |
| 300%档 | 18000元 | 1440元 | 2880元 | 4320元 |
一眼就能看出:基数从3600涨到18000,是5倍的关系;个人每月扣的钱,从288元跳到1440元,也是正好5倍。缴得多的差距,从第一笔扣款就拉开了。
差距从哪来,拆成三笔账
第一笔,个人账户。你交的8%全额进个人账户,而且是”记账”式存在,退休后按月领。基数越高,这个账户滚得越大。多缴的钱,大头都留在你自己账户里。
第二笔,基础养老金。单位交的16%进统筹,退休时按”(省计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%”来算。这里有个关键:缴费基数越高,”本人指数化月平均缴费工资”就越高,基础养老金也跟着水涨船高。
第三笔,回本与长期。300%档虽然每月扣得多,但退休后每月领得也明显更多。这里没有”谁绝对划算”,只有”收入高就多缴、将来就多领”的对等逻辑。关于个人8%、单位16%这笔钱到底怎么算,延伸阅读:养老金缴费个人8%单位16%,这笔钱到底怎么算。
拿一个真实基数,把账算给你看
为了不凭空假设,我们直接用北京已公布的计发基数算。北京市2025年度城镇职工基本养老保险计发基数是12049元/月,这个数字我们之前核过,延伸阅读:北京计发基数12049元,最低档缴15年退休只领2199元。
同样缴满15年、60岁退休,个人账户养老金按”个人账户储存额÷139个月”发放(计发月数139个月,依据国务院《关于完善企业职工基本养老保险制度的决定》国发〔2005〕38号,2005年12月3日发布)。按最低档和按300%档,个人账户领出来的钱差距5倍起跳;叠加基础养老金,每月到手的总差距,高收入档会是低收入档的好几倍。
到底该按哪档缴
说白了,缴费档次没有”吃亏”或”占便宜”的绝对值,它跟你现在的收入、将来的养老预期直接挂钩。收入稳定、能承受高一点基数的人,多缴进个人账户、多积累统筹权益,长远看是给自己多攒了一份养老本金。
真正要避免的是两个极端:一个是明明收入不低,却常年按最低档缴,退休后发现每月只有两千出头;另一个是强行按300%档缴,把现在的生活压得太紧。中间怎么选,先对照自己的工资和现金流。
你的缴费基数现在是按工资全额的多少在缴?打开电子社保卡,查一下你当前的缴费指数,评论区告诉我,我帮你判断这档缴得合不合理。