
养老金缴费个人8%单位16%,这笔钱到底怎么算?三个误解一次说清
每个月工资条上扣的那笔“养老保险”,个人扣8%,单位交16%。很多人交了多少年,却从来不知道这24%到底去哪儿了、将来能领回多少。今天用问答的方式,把三个最常见的误解一个个拆开。
这套比例不是某省自己定的,它写在《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)里,企业职工同样参照个人8%、单位16%的结构执行。来源:国发〔2015〕2号相关条款。
先问两个问题,估计你答不全
第一个问题:你每个月扣的8%,是进你自己的口袋,还是进了别人的养老金?第二个问题:退休后每个月领的养老金,是按你缴的钱原封不动发回来,还是有一笔你从来没见过的“补贴”?
这两个问题答不准的人占了大多数。答不准的结果,就是要么高估自己能领的钱,要么低估了单位那16%的分量。
误解一:扣的8%是帮我“存钱”,退休原样取回
这是最普遍的误会。个人缴的8%,进的是你的个人账户;但单位缴的16%,进的是社会统筹账户,这个池子是用来给现在退休的人发基础养老金的。来源:国发〔2015〕2号。
换句话说,你交的24%里,只有8%是“记在你名下”的,剩下16%是“大家一起用”的。你不是在给自己存一笔完整的钱,而是在给上一代人发养老金,同时指望下一代的缴费来养你。
个人账户里的钱会按记账利率逐年增长。依据人社部、财政部《关于规范城乡居民基本养老保险个人账户记账利率的通知》(人社部发〔2021〕60号),记账利率由各省测算后公布。所以个人账户不是死钱,会自己往上滚。
误解二:退休领多少,退休前一年才决定
很多人以为养老金是快退休时“临时抱佛脚”能决定的。其实它是一条从你缴费第一天就开始累积的长期账,核心变量是三个:缴费年限、缴费基数、退休年龄。
最关键的一个数,叫计发月数。国发〔2015〕2号把退休年龄对应摊钱的月数列得清清楚楚:60岁退休,个人账户的钱分139个月领完;55岁是170个月,50岁是195个月。退休越早,摊的月数越多,每个月到手越少。来源:国发〔2015〕2号附件计发月数表。
| 退休年龄 | 计发月数(个月) |
|---|---|
| 50岁 | 195 |
| 55岁 | 170 |
| 60岁 | 139 |
| 65岁 | 101 |
看懂这张表就明白一件事:同样一笔个人账户余额,60岁领,分139个月;65岁领,只分101个月。摊得越短,每个月到手越多。延迟退休不是让你“多干活少拿”,是让你每个月拿得多一点。来源:国发〔2015〕2号计发月数表。
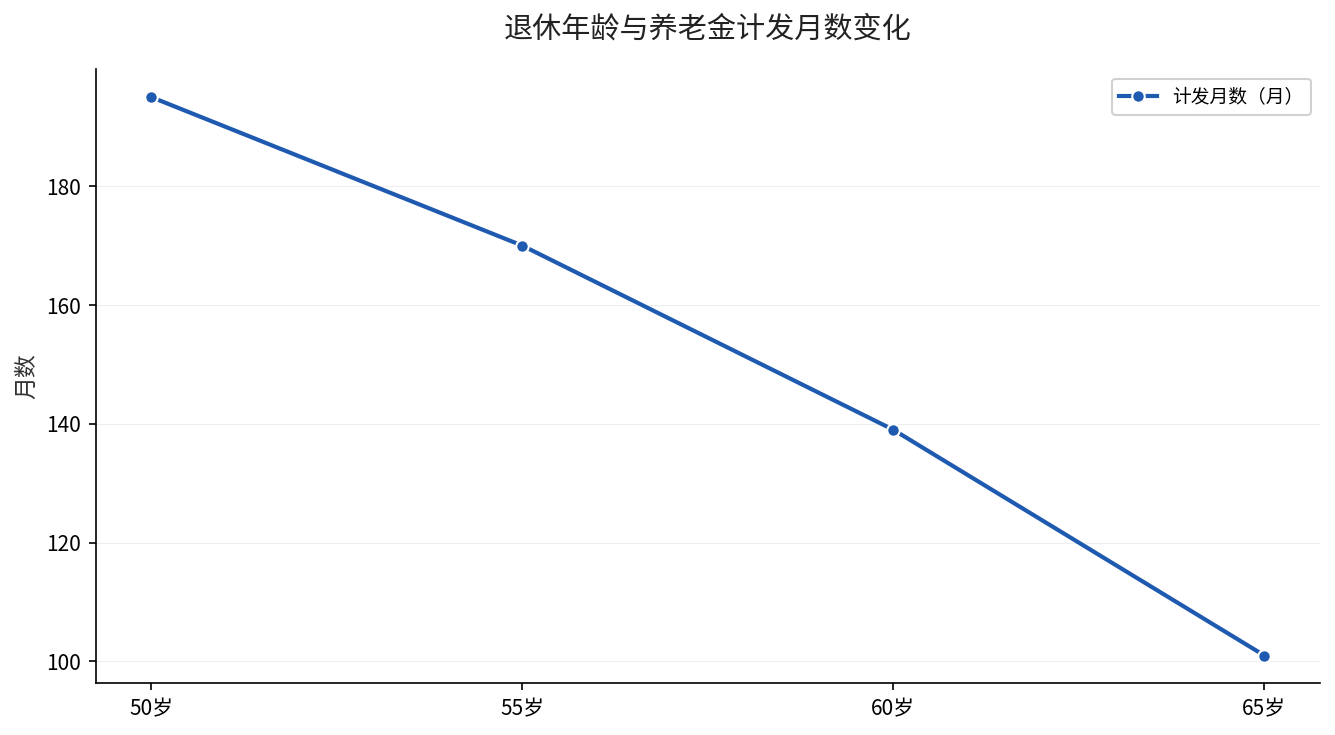
上图把几个关键退休年龄对应的计发月数画成一条线,从50岁的195个月一路降到65岁的101个月。年纪越大退休,摊的月数越短,这正是“晚退多领”背后的精算逻辑。
误解三:单位交16%跟我没关系,我不该关心
恰恰相反,单位那16%才是你退休金的大头。你的基础养老金,是由统筹账户按“当地计发基数+本人的缴费指数+缴费年限”算出来的,而统筹账户的钱,绝大部分就是这个16%攒起来的。
所以你离职、断缴、或被公司按最低基数缴纳时,你亏的不只是自己那8%,更是单位本该替你缴进统筹的那16%。这一部分看不见,却直接决定你退休时基础养老金的高低。
关于断缴和跨省转移怎么看,我们之前专门算过跨省换工作社保的那笔账:跨省换工作社保怎么办,个人账户全额带走这点,和这里的个人账户逻辑是一回事。
一句话给你答案
个人8%记在自己名下慢慢涨,单位16%进统筹养现在的退休人员——你退休领的钱,是这两笔加起来的长期结果,而且早退和晚退,每个月能差出一个量级。
如果你想知道自己按现在的缴费年限和基数,退休大概能领多少,把缴费年限、所在地区留言给我,我帮你按当地口径估一版。你的单位是按你的实际工资缴的,还是按最低基数缴的?这件事,你今天就可以在工资条上核对清楚。