
个人养老金四类产品怎么选?1257只里只有37只理财,先算清这笔账
很多人在个人养老金账户开通后,卡在同一个问题上:钱放进去,到底买储蓄、保险、基金还是理财?这四类产品摆在一起,光数量就差了快13倍。
先看一组官方数字:货架上有多少货
据国家社会保险公共服务平台披露,截至2025年12月24日,个人养老金可投资产品(含停售产品)总数达到1257只。这一数据被湖南省地方金融监督管理局在2026年1月1日发布的《理财小百科:个人养老金产品挑花眼,究竟该怎么选》中引用转载。
四类产品数量差距极大,我们把官方数字拆开来看。
| 产品类别 | 数量(只) | 典型形态 |
|---|---|---|
| 储蓄类 | 466 | 国有大行、股份制银行专属定存、大额存单 |
| 保险类 | 446 | 专属商业养老保险、分红型养老保险等 |
| 基金类 | 308 | 混合型、指数型、FOF等 |
| 理财类 | 37 | 中低风险固收类产品 |
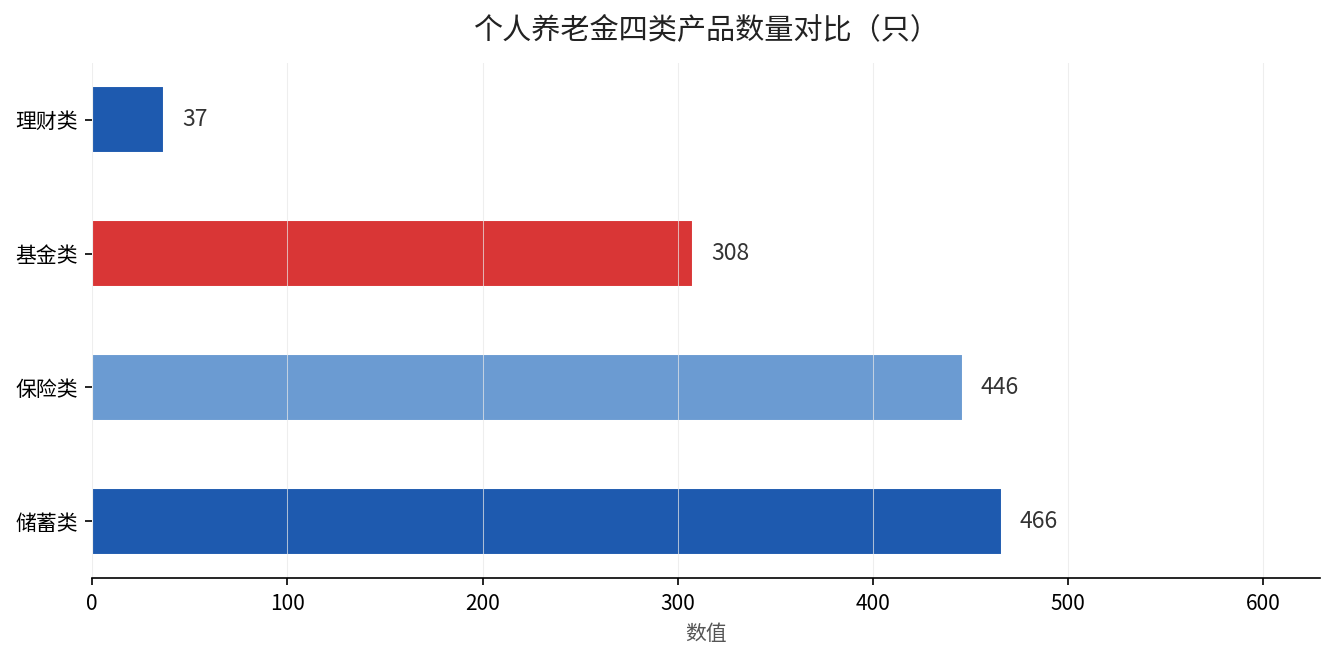
储蓄和保险加起来占了七成以上,基金也有308只,唯独理财只有37只。数量本身不说明优劣,但它透出一个信号:选品这件事,比想象中更需要算账。
同样一笔钱,四类产品的账差在哪
个人养老金账户每年缴费上限是12000元,这是人社部、财政部、国家税务总局等五部门2024年12月联合印发《关于全面实施个人养老金制度的通知》(人社部发〔2024〕39号)里明确的额度,制度也由此从36城试点推向全国。
以每年缴满12000元、连续存10年为例,四类产品的核心特征是确定性、收益和流动性三条线的此消彼长。
储蓄类主打确定性,利率由各家银行挂牌,本金基本安全,适合只求保本的人。保险类用合同锁定长期回报,回本周期偏长,适合追求长期稳健的人。
基金类收益弹性最大,但波动也最直接,适合能承受阶段性回撤的人。理财类数量虽只有37只,却常被忽略。它以中低风险固收为主,风险高于储蓄、收益弹性又不如基金,位置比较尴尬——这正是它数量少的原因之一。
拆开看:你该盯的不是产品数量,是三条线
第一是确定性。储蓄和保险在合同层面锁死收益,波动几乎为零;基金和理财则随市场走。
第二是流动性。个人养老金账户本身要等到退休或符合条件才能取,短期流动性都受限,差别在领取前的净值波动。
第三是长期复利,这恰恰是四类产品拉开差距的地方。个人账户的钱按年计息、以复利滚动,选错方向,可能少的不只是单年利息,是十年、二十年的复利叠加。
所以选品的第一判断,不是”哪只产品现在收益高”,而是”这笔钱要放多少年、能不能扛波动”。
三种人,三种选法
离退休还有十年以上的人,账户可以适度向基金类倾斜,用时间换复利空间。离退休五年以内的人,优先储蓄和保险,先把确定性抓在手里。刚开户还没想清楚的人,先别急着下单,把四类产品的收益、风险、锁定年限写下来,放一起比一比再动手。
买之前还要看两个细节:一是锁定期限和提前支取的代价,二是产品到期后能否在账户内无缝续接。这些藏在下单按钮背后的小字,往往才是决定实际收益高低的关键。
按照《关于全面实施个人养老金制度的通知》的分类口径,个人养老金产品本质上分储蓄、理财、保险、公募基金四大类,每类的风险等级和流动性安排都不一样,这也是为什么数量多却更难选。我们之前算过退休后每月要花2989元这笔账,产品选择直接决定这笔钱未来能滚多大。延伸阅读:退休后每个月要花2989元,你的养老金够不够。
算完这笔账,你该怎么选
离退休越近,越优先确定性,储蓄、保险为主;离退休越远,越应该给复利留足时间,适度配置基金类。
最关键的动作,是把四类产品的收益、风险、锁定年限写下来放一起比,而不是凭感觉点进去下单。
想知道你的年龄和缴费年限更适合哪种产品组合,留言”算账”,我帮你把三条线拆清楚。