
交满15年就停缴,退休到底能领多少?一个32岁人的算账实录
上个月,32岁的林然盯着APP里的社保缴费记录问了我一个问题:单位帮缴养老保险已经交了11年,再过4年满15年了,是不是到手就够退休了?可以把钱省下来干别的?这是我在评论区被问得最多的一类问题,今天索性把账摊开算一遍。
一个真实场景:林然的”15年计划”
林然月薪是7800元,单位按他的实际工资作为缴费基数。这些年他工资条上每月个人养老保险扣8%,也就是624元,单位再缴16%。他算的是:再缴4年,满15年就停,之后不缴也不亏。这个想法对不对,先放一放,我们先把”15年”到底能换来什么算清楚。
到底差在哪:15年 vs 30年的待遇差距
养老金由两部分构成:基础养老金和个人账户养老金。基础养老金跟”缴费年限、缴费指数、当地计发基数”挂钩,个人账户养老金跟”账户累计额”挂钩。年限越短,两部分都会缩水。
基础养老金这一块,缴费年限是决定性的变量。同一个人、同一个缴费水平,缴15年和缴30年,基础养老金直接差出将近一倍,因为年限是按整年累加、逐月计入公式的。年限砍半,这一块的基数就砍去近一半。
这套”个人缴8%、单位缴16%”的比例来自《国务院关于建立统一的企业职工基本养老保险制度的决定》(国发〔1997〕26号,1997年7月16日发布)确立的全国统一缴费机制。个人账户按本人缴费工资的8%计入,这一口径在《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日发布)里进一步明确,一直延续至今。
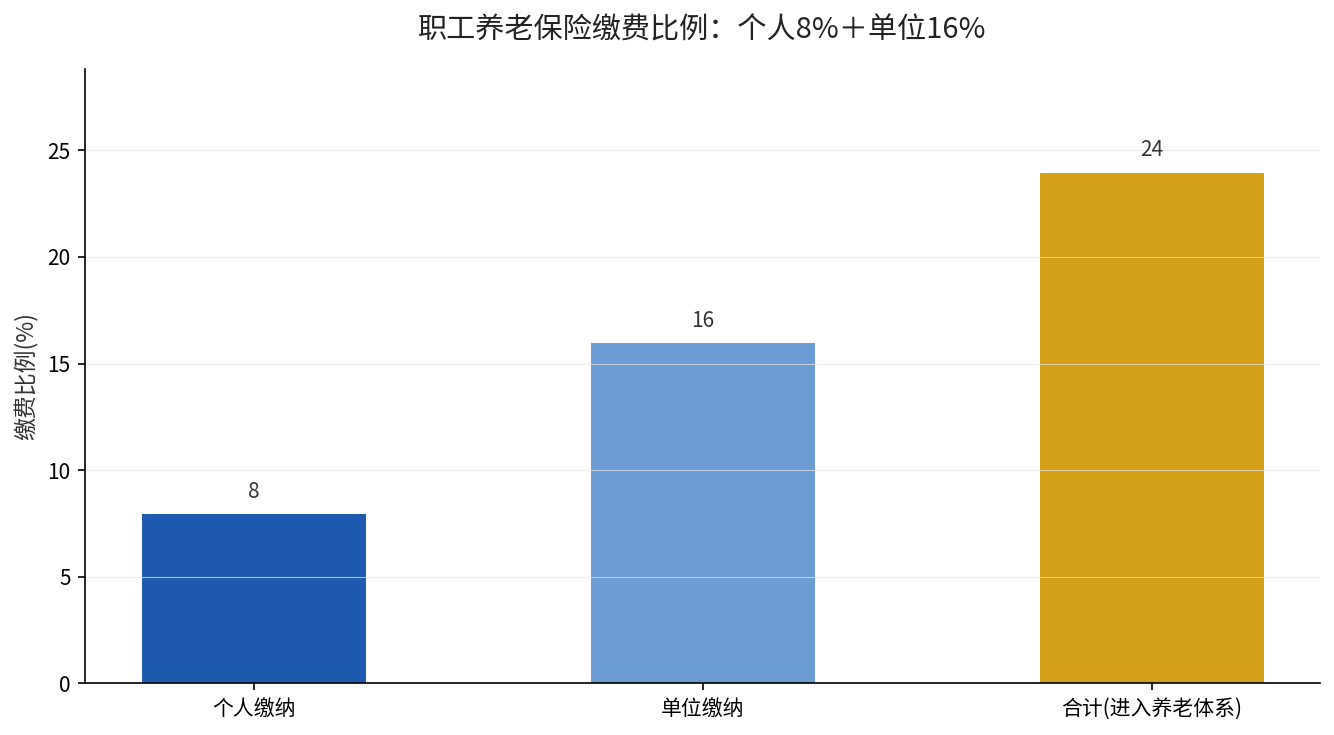
个人账户这一块,停缴就意味着账户不再累积本金和利息。个人账户里的钱是你每月扣的8%慢慢攒起来的,缴得越久、攒得越多,退休后按月领的部分才越厚。
关于”累计交满15年”这个门槛,法律依据是《中华人民共和国社会保险法》第十六条:参加基本养老保险的个人,达到法定退休年龄时累计缴费满15年的,按月领取基本养老金。注意关键词是”累计”满15年,这是领取资格线,不是待遇上限。
用一句最直白的话说:15年只是”有资格领”的门槛,不是”领得多”的保证。把门槛当成终点,等于主动放弃后面十几年的累积。
你应该怎么做:三件事现在就核对
第一件,查清自己的缴费年限。登录电子社保卡,看累计缴费月数和每一年的缴费指数,别只凭记忆估”够不够15年”。
第二件,确认缴费基数是否如实。如果你发现自己工资涨了、单位缴费基数却没动,或长期按最低档缴纳,这直接拉低你退休后的待遇,要尽早和单位或经办机构确认。
第三件,别把”停缴省下的钱”当成纯粹的收益。个人账户是你强制储蓄的养老本金,停缴虽然当下手头宽松,损失的却是退休后按月持续领取的现金流,这笔账要按20年、30年算,不是按眼前一年算。
林然最后自己算完,改了主意:先把满15年当”保底”,但能缴就继续缴,尤其不主动降基数、不断缴。因为他看清了,年限和基数,是退休后月收入的两个开关,谁也别轻易关。
如果你也在问这些
问:我工作换了好几份,中间断缴会影响15年的累计吗?答:不影响累计,养老保险缴费年限是你全部参保月数加总,中间断缴不清零,只是断缴期间不计入年限。
问:灵活就业自己缴,和单位缴的基数算法一样吗?答:灵活就业人员可在当地规定档位里自选基数,按基数的一定比例缴费,最终计入个人账户的比例和单位职工一致,都是本人缴费的8%。
问:我以后可能回老家领养老金,现在的缴费能带走吗?答:能。跨地区流动时,养老保险关系和个人账户随本人转移接续,缴费年限合并计算,不会作废——这一制度由《城镇企业职工基本养老保险关系转移接续暂行办法》(国办发〔2009〕66号,2009年12月发布)明确。关于缴费档位怎么选,可以看看灵活就业60%、100%、300%三档费率那篇更细的拆解。
把你自己这几个问题的答案算清楚,比盯着”够不够15年”更实在。你现在缴费年限是多少?在电子社保卡里查一下,然后留言告诉我你的缴费基数,我帮你算算停续划不划算。