养老三支柱覆盖榜:第一支柱3.9亿人,企业年金只有3343万,你的退休到底靠哪一根

养老三支柱覆盖榜:第一支柱3.9亿人,企业年金只有3343万,你的退休到底靠哪一根

先说一个让很多人心里一沉的事实:同一套养老体系里,三根”柱子”站的人数差了将近一个数量级。第一支柱的职工基本养老保险,参保职工39457万人;第二支柱的企业年金,参加的职工只有3343万人,不到前者的十分之一;第三支柱的个人养老金,开户数冲上去了,可真正往里存钱的又少得可怜。

这是人社部《2025年度人力资源和社会保障事业发展统计公报》里白纸黑字的官方数字,不是谁拍脑袋估的。今天就用这些账,把三根柱子排个名,看看你退休后的钱,到底是从哪根柱子上流出来的。

三根柱子,先各自亮个家底

养老”三支柱”不是什么新词,但多数人只知道自己有第一根。第一支柱是基本养老保险,国家兜底,人人都有;第二支柱是企业年金和职业年金,得看你单位有没有;第三支柱是个人养老金,全看你自己愿不愿意掏钱。

先从人数上排一排,把三根柱子的家底摆成一张榜:

支柱 制度 覆盖人数 规模
第一支柱 职工基本养老 参保职工39457万人 累计结余78685亿元
第二支柱 企业年金 参加职工3342.99万人 42050.03亿元
第三支柱 个人养老金 开户超1.5亿人 —

这张榜里,第一支柱的数据来自人社部《2025年度人力资源和社会保障事业发展统计公报》,企业年金的精确到小数点后两位的数字来自人社部2026年3月23日发布的《全国企业年金基金业务数据摘要2025年度》。第三支柱个人养老金开户数超1.5亿,来自《中国养老金金融白皮书》2025年上半年统计。
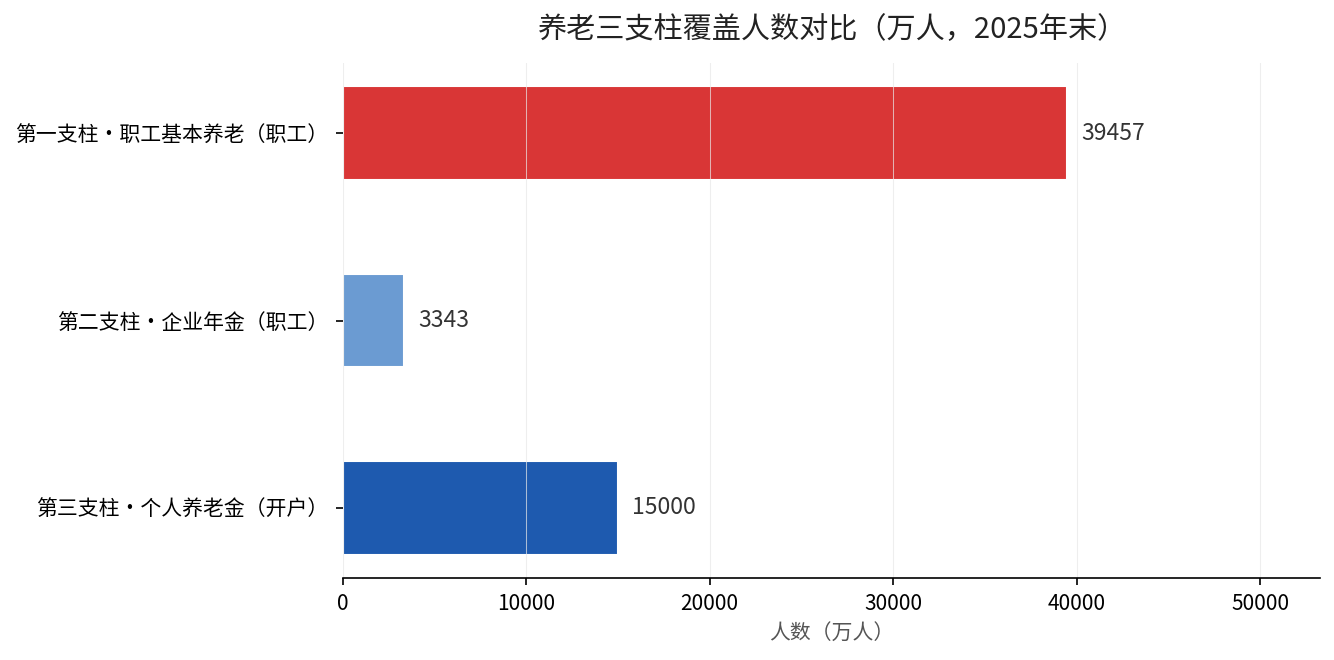
养老三支柱覆盖人数对比(2025年末)

上面这张图,三根柱子的落差一目了然。个人养老金开户数冲到1.5亿以上,看着挺猛,但白皮书统计的缴费率不足21%,也就是大多数人只是把户开了,没往里存钱。真正能让退休金变厚的第二支柱,又卡在”你有没有在好单位”这道门上。

高的为什么高,低的差在哪里

先把”高”的那根说清楚。第一支柱为什么能做到3.9亿人?因为它是法定的、强制的,单位不给你缴基本养老是违法的。只要是上班族,单位和个人各缴一部分,自动进账,不需要你操心,也不用你单位”开恩”。

再看”低”的这根——企业年金为什么只有3343万人?因为它从来是”自主建立”,是员工福利里的一档”可选项”,不是必选项。央企、国企、金融机构这些家底厚的单位愿意建,普通民企、中小企业要么不知道有这回事,要么觉得是笔额外的成本,干脆不建。结果就是:有年金的,退休后多了块”黄金果实”;没有的,退休后只能靠第一支柱这一根柱子撑。

钱上的差距更直观。截至2025年末,全国企业年金基金的累积规模是42050.03亿元,也就是4.2万亿元。这笔钱不是躺在账上,而是在滚动投资——《摘要》同时公布的收益数据是,近三年企业年金基金累计收益率12.94%,拉长到2007年以来,年均投资收益率是6.20%。同样是养老钱,进了年金账户的那部分,正在复利滚雪球。

这个排名背后,真正拉开你退休差距的账

我们之前细算过企业年金这笔账:规模突破4.2万亿、近三年收益12.94%,没赶上第二支柱的人确实吃亏。核心逻辑一句话:第一支柱负责”吃饱”,是下限;第二、三支柱负责”吃好”,决定上限。谁在第二支柱里,谁就比同龄人多一份单位替你攒的钱,而且是复利在滚。

那现在这六、七成收入靠第一支柱的人,是不是只能认了?不是。2026年1月15日,人社部、财政部联合发布的《关于进一步做好企业年金工作的意见》(业内叫”77号文”),核心就是一件事——拆低第二支柱的门槛:鼓励社会团体、基金会、民办非企业单位都能建年金,没建职工代表大会的单位也可以用”全体职工讨论或公示”走程序,还推行方案简易范本、网上备案。门槛一降,中小企业和小组织才有机会上车。

所以要看清这张榜单的真正含义:它不是让你焦虑”我没年金”,而是提醒你三件事——先查查自己单位到底有没有年金(有的话,个人那4%你交不交?那是白捡的);没有的话,盯住77号文落地的节奏,该跟单位提就提;同时别忘了第三支柱,个人养老金那12000元额度的税优,是明摆着的政策红利。

别只点个赞就划走。建议你现在就做两件事:打开社保App,点”职业年金/企业年金”那一栏,看看自己名下有没有第二支柱;再去问问你单位人事,77号文落地后有没有建年金的打算。想要知道自己退休后三根柱子各能撑多高,这两步做完你心里就有底了。
个人养老金基金99%正收益,是不是闭眼买都行?这三个坑先看清楚

个人养老金基金99%正收益,是不是闭眼买都行?这三个坑先看清楚

先摆一个让人心动的数字:截至2026年4月15日,全市场312只个人养老金基金(Y份额)自成立以来平均收益20%,正收益比例高达99%,最高收益超70%(来源:Wind数据,21世纪经济报道2026年4月16日)。

看到”99%正收益”,很多人的第一反应是:那还选什么,闭眼买一只不就行了。这个想法,恰恰是现在最该泼一盆冷水的地方。今天用问答的方式,把三个最容易踩的坑一个一个掰开。

先问三个问题,你能答上几个

第一个:99%正收益,等于”现在买进去就稳赚”吗?第二个:同样是养老基金,为什么有的涨了70%,有的却已经被清盘了?第三个:锁三年、锁五年,中途想反悔,钱能拿出来吗?

这三个问题,答不全的人占了大多数。答不全的结果,就是把”历史没亏”当成”未来必赚”,然后在高位冲进去,又在锁定期里出不来。

误解一:99%正收益=闭眼买都稳

这是最要命的一个坑。所谓”成立以来正收益”,说的是已经成立的基金,从成立那天算到现在是赚的。它管不了你”明天买进去”之后会怎样。

看时间就能明白:个人养老金基金2025年平均收益17.56%,但2026年以来的平均收益已经回落到2.68%(来源:格上基金数据,21世纪经济报道2026年4月16日报道)。一年的差距,就差出一个天一个地。历史平均20%,不代表后一年还是20%。这跟我们算过的储蓄和基金20年那笔账是同一件事——长期收益靠的是拿得住,不是追高。

还有一个很多人不知道的关键词:收益榜上位数不多的”冠军”,大多成立才一年多。4只成立于2024年底、收益超70%的基金,享受的正是那波指数行情。它涨得快,跌起来一样快,你不能拿一年多的行情去赌未来二十年。

误解二:都是养老基金,差别没那么大

差别其实大得吓人。312只基金里,收益榜前14名,全部被股票指数基金包揽——4只成立于2024年底的中证科创创业50ETF联接基金,成立以来收益都超70%;紧随其后的10只跟踪创业板指数基金,收益区间在47%到64%之间(来源:21世纪经济报道2026年4月16日报道)。

而另一边,是清盘。截至2026年4月15日,全市场已有135只FOF基金清盘,其中包括60只养老FOF,以及9只个人养老金基金(Y份额)(来源:Wind数据,21世纪经济报道)。这些清盘的产品,大多是三年期、五年期锁定期偏长的养老FOF,规模一直做不大,最后只能清盘。

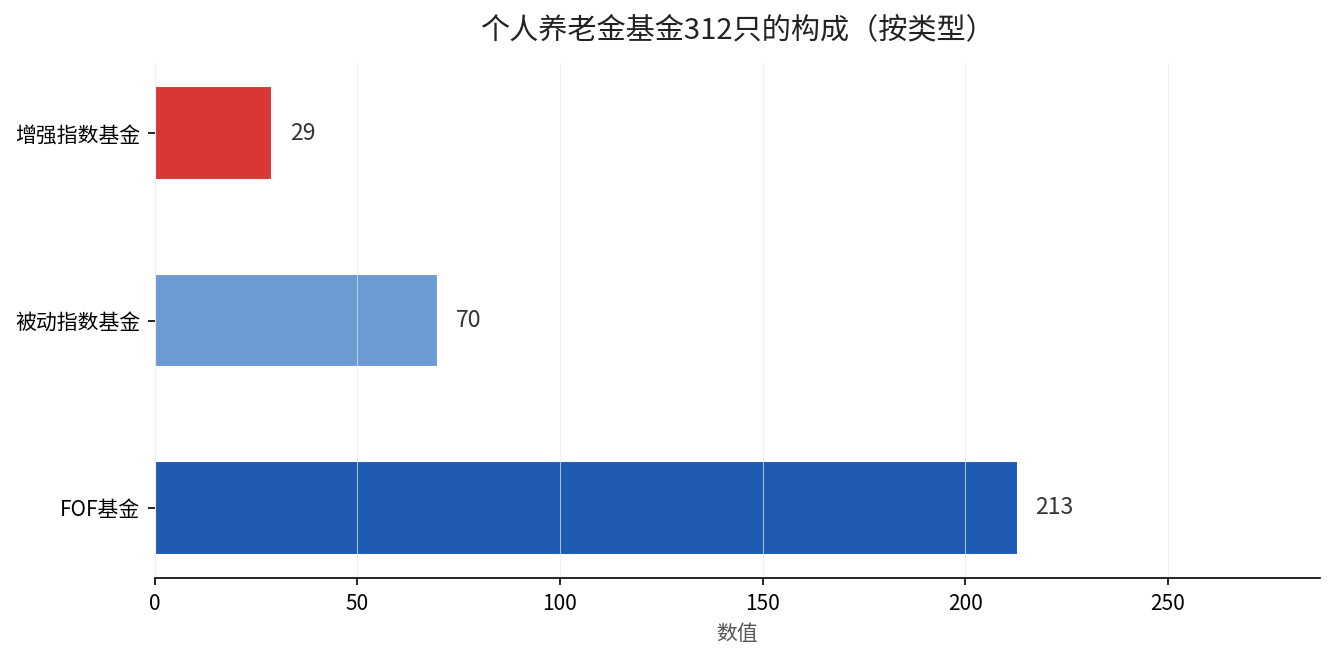
个人养老金基金312只的构成:213只FOF、70只被动指数、29只增强指数

上面这张图就是312只基金的构成:213只是FOF(约68%)、70只是被动指数(约23%)、29只是增强指数(约9%)。可见市面上绝大多数还是FOF,而冲在收益榜最前面的,恰恰是占比不高的指数型。类型不同,收益弹性和风险完全是两回事。

这些基金名录和销售机构,都是证监会动态公布的。据证监会2026年7月10日公布的个人养老金基金名录,基金销售机构已达52家,其中商业银行19家、证券公司24家、独立基金销售机构9家。你在哪家买,名录里都能查到。

误解三:锁定期想反悔,随时能拿

个人养老金账户的钱,是封闭到退休的。基金产品还有自己的持有期——三年、五年起步。这两层锁叠加,意味着你买进去的钱,中途基本动不了。

这不是坏处,恰恰是养老投资该有的纪律——逼你拿住、躲开追涨杀跌。但它有个前提:你得在”拿住之前”就选对。如果你在错误的位置闭眼买了一只锁五年的产品,后面想调仓都调不动,只能干看着它跟着市场回撤。

退一步说,中途想动,代价也不小。个人养老金的钱退休前原则上取不出来,万一遇到患重大疾病、长期失业这类情形,也得走特定申请流程。这笔钱,你投的时候就得当成”到退休才认”来对待。

一句话给你答案

99%正收益是”过去赚了”,不是”现在买了必赚”。选之前先想清楚你的时间、扛波动的能力,再看类型和锁定期。真正的风险,从来不在”能不能赚”,而在”你买的和你扛的,是不是一回事”。

如果你也纠结该选FOF还是指数型,留言你的年龄和离退休年数,我帮你看看你的时间该配哪一类。

个人养老金基金平均涨24.31%、310只正收益:这钱到底该怎么配才不踩坑

个人养老金账户里的钱买基金,很多人心里都悬着一个问题:这些专门给养老金准备的基金,到底靠不靠谱?会不会又是”名字里有养老,其实赔钱”的坑?

我们用证监会最新公告的数字,把这个问题拆开来看。结论可能会让你意外:这321只Y份额基金,成立以来平均涨了24.31%,310只都赚了钱。

先问一个问题:这些基金的业绩是真是假

很多人第一次看到”平均涨24.31%”这个数字,第一反应是不信。这个数字有出处:它来自中国证监会2026年7月10日公布的《个人养老金基金名录》配套披露,由中国基金报在2026年7月11日报道。

拆开看更清楚:321只个人养老金基金Y份额自成立以来,平均复权净值增长率24.31%,其中310只取得正收益。换句话说,超过96%的产品是赚钱的,亏钱的只是极少数。

再问一个问题:24.31%这个涨幅,现在还能不能追

这才是最关键的问题。平均值好看,不等于每一只都好看,更不等于你现在入场还能拿到一样的收益。这24.31%是”成立以来”的累计值,里面很大一部分来自2024年末到2026年这一轮行情,尤其是科创板和双创方向的指数基金贡献突出。

据中国基金报报道,易方达、天弘、鹏扬、华夏、工银旗下7只跟踪中证科创创业50和上证科创板50的Y份额基金,成立以来复权净值增长率超过了100%。追这些已经翻倍的产品,跟在别人赚饱了之后再进场,风险和时机都要重新掂量。

规模翻倍背后,钱到底流向哪类产品

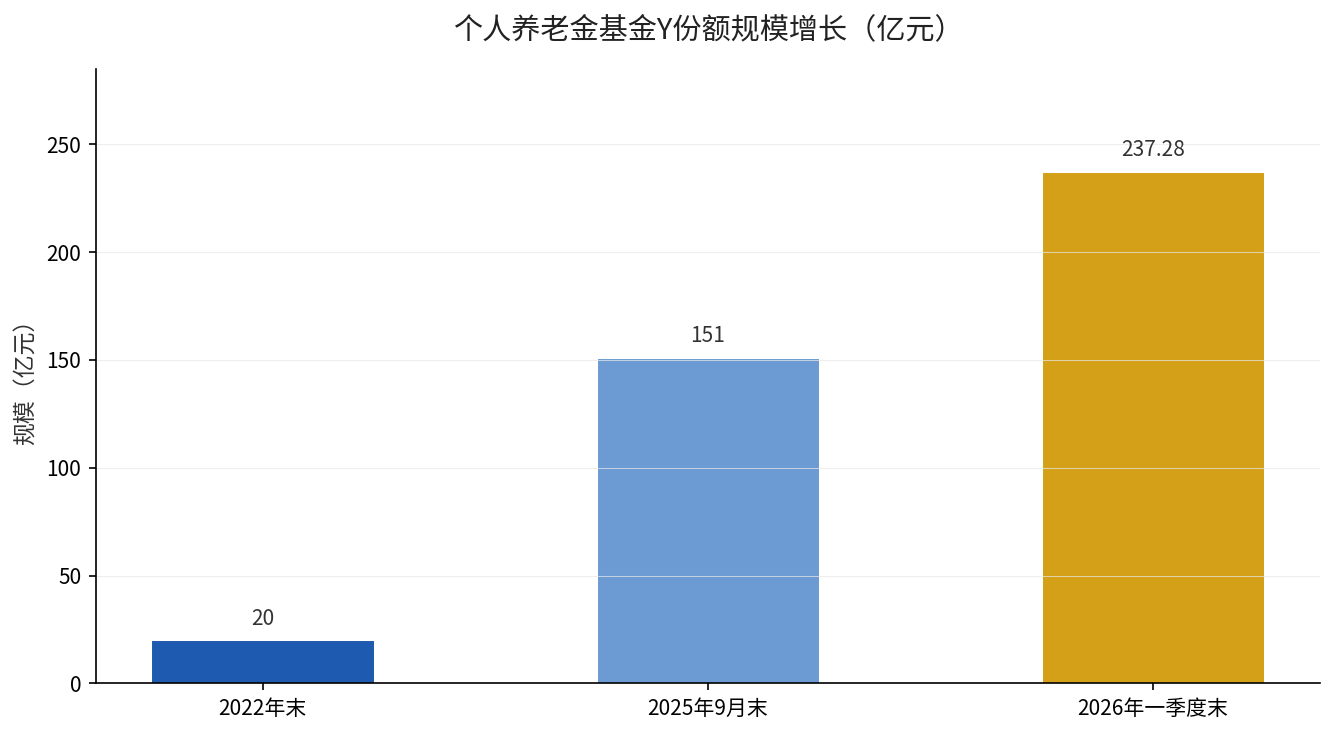
业绩好,钱就来了。数据显示,截至2026年一季度末,全市场个人养老金基金Y份额规模合计237.28亿元,同比增长108.32%。这是一年时间翻了一倍多。

规模高增说明越来越多人在真金白银地投,但也提醒我们:当钱集中流向热门赛道时,恰恰是要冷静的时候。配置的核心不是追涨,而是先明确自己距离退休有多远。

个人养老金基金Y份额规模增长(2022年末20亿、2025年9月末151亿、2026年一季度末237.28亿)

一个账户五千块,该怎么配才算对

个人养老金每年缴费上限12000元(人力资源社会保障部等五部委2024年12月《关于全面实施个人养老金制度的通知》规定)。假如你今年30岁,距离退休还有30年,这笔钱时间够长,可以承受更大波动,多配一点权益类指数基金,用时间摊平风险。

假如你今年55岁,距离退休只剩几年,就别再把大部分钱放在波动大的基金上,应该让储蓄存款和商业养老保险占大头,把确定收益守住。年龄越靠近退休,确定性越比收益率重要。

同样是Y份额,不同基金差别也很大

321只基金Y份额摆在一起,业绩并不是平均分布的。据中国基金报披露,易方达、天弘、鹏扬、华夏、工银旗下7只中证科创创业50ETF联接Y和上证科创板50ETF联接Y,成立以来复权净值增长率超过了100%。

而另一端,仍有11只基金自成立以来没能回到面值之上。同样是个人养老金基金,方向选对和选错,结果能差出一倍还多。这提醒我们,光看”平均涨24.31%”没用,得落到具体跟踪的指数和成立时间上。

选基金,先别急着看业绩榜

挑个人养老金基金,第一步不是看谁涨得多,而是看自己还剩多少年退休。距离退休超过十年,可以接受波动,优先看长期逻辑清晰的宽基指数和养老目标日期基金;距离退休不足五年,确定性要放在第一位,多配储蓄和保险,基金只做小比例。

第二步才是看规模和历史最大回撤。规模太小的Y份额,流动性和申赎成本都要额外注意;历史回撤太深的,说明波动超出了你的承受范围,再高的年化也不适合摆在养老账户里。

这里顺带提一句资金端的扩容:财政部、中国人民银行已印发通知,自2026年6月起把储蓄国债(电子式)纳入个人养老金产品范围。如果你还想知道单位年金这类第二支柱怎么积累,可以看看这篇职业年金单位交8%、个人交4%,把年金和第三支柱的搭配思路一起理清。

一句话给你答案

个人养老金基金不是坑,它的整体业绩经得起推敲,但”平均涨24%”不等于”人人能拿24%”——买之前先看清楚自己还剩多少年,距离退休越远越敢配权益,越近越要守确定。

如果你也想查自己账户里的基金表现如何、该不该调整,可以在下方留言”养老金基金”,我告诉你从哪个官方名录去核对每一只产品的真实业绩。

数据来源:中国证监会《个人养老金基金名录》(2026年7月10日公布,基金321只);中国基金报2026年7月11日报道(Y份额平均复权净值增长率24.31%、310只正收益、规模237.28亿元同比增长108.32%);《关于全面实施个人养老金制度的通知》(人社部等五部委2024年12月,年缴费上限12000元)。

企业年金只有大厂才有?4.09万亿真相:77号文让第二支柱支棱起来

企业年金只有大厂才有?4.09万亿真相:77号文让第二支柱”支棱起来”

很多人一听到”企业年金”,第一反应就是:”那是国企和央企的福利,跟我没关系。”但你可能不知道,截至2025年三季度,全国企业年金积累基金已经突破4.09万亿元,参加职工3332.05万人。这笔钱,正在被一场新政重新”分配”。

延伸阅读:《企业年金基金规模突破4.2万亿,覆盖职工3343万人,你的”第二支柱”还差多远?》。

延伸阅读:《企业年金交15年 vs 30年,退休后每月差多少?这笔账算给你看》。

2025年12月31日,人力资源社会保障部、财政部联合印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),核心就一件事:让这”第二支柱”别再是少数人的专属,而是更多人能摸得着的养老钱。

先问两个问题

第一个问题:企业年金是不是”强制”的?很多人以为它是五险之外的”标配”,其实它是企业自愿建立的补充养老保险。你在企业基本养老保险之外,再叠加的这一层,才叫企业年金。

第二个问题:是不是只有大企业、大国企才能办?这也是最常见的误解。过去门槛确实高,但现在77号文明确:各类企业、社会团体、基金会、民办非企业单位,凡是参加企业职工基本养老保险的用人单位,都可以建立企业年金。

拆开来看:三个被误解的真相

误解一:缴费是”一刀切”的固定比例

实际是——有上限,但很灵活。根据《企业年金办法》和77号文,企业缴费每年不超过本单位参加企业年金职工工资总额的8%,企业和职工个人缴费合计不超过工资总额的12%。具体交多少、按比例还是按额度,由企业和职工协商。

也就是说,负担重的时候可以少交、甚至中止缴费,缓过来再补缴。单位交8%、个人交4%只是典型组合,不是唯一答案。

误解二:只有”退休”才能领

退休确实是主渠道,但不是唯一出口。根据《企业年金办法》第二十四条,符合这些条件之一就能领取:达到国家规定的退休年龄;出国(境)定居,可一次性领;职工或退休人员死亡,账户余额可继承;因病(残)完全丧失劳动能力办理病退,也可一次性或分期领取。

误解三:年金就是”躺在账户里吃利息”

恰恰相反,它是市场化投资运营的长期资金。据人社部数据,2007年以来全国企业年金基金年均投资收益率6.17%;截至2025年三季度,近三年累计收益率达12.08%。好消息是,人社部已在2025年9月联合四部门下发指导意见,明确年金基金业绩考核以合同期限为考核周期,增加三年以上中长期指标,鼓励更多长期投资、保值增值。

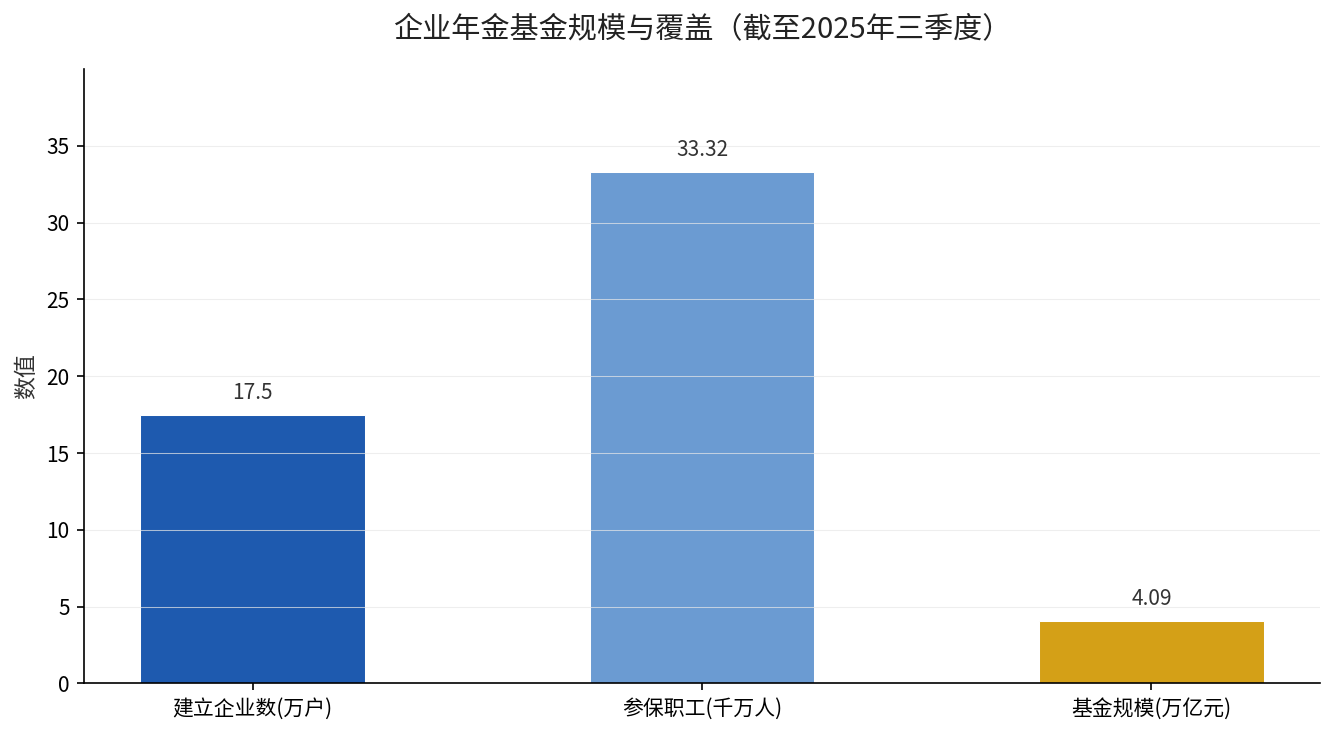
企业年金基金规模与覆盖情况(截至2025年三季度)

上图是截至2025年三季度的企业年金基本面:建立企业17.5万户、参保职工3332.05万人、基金规模4.09万亿元。看起来不小,但放到全国数千万家企业里,覆盖率还不到1%,参保职工也主要集中在央企、国企和金融机构。

一句话总结

企业年金不是”大厂专属”,而是一笔可以灵活缴费、长期增值、退休后叠加领取的补充养老钱——77号文正在把门槛拆低,让它从”少数人的福利”变成”更多人的选择”。

如果你也想问

Q:企业年金和个人养老金是一回事吗?不是。企业年金是”第二支柱”,由单位和职工共同缴费;个人养老金是”第三支柱”,完全个人自愿缴存。两者可以同时拥有。

Q:换了工作,年金账户怎么办?新单位有年金的,权益随同转入;新单位没有的,账户可暂时保留在原管理机构或集合计划的保留账户,不会清零。

Q:个人要不要出钱?要,企业年金是单位和职工共同缴费,个人部分由企业从工资里代扣代缴,这部分缴费还享受税收优惠。

来源:人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日);新华社、人民日报《企业年金新规出台》(2026年1月);人社部2025年三季度全国企业年金基金业务数据。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

养老保险缴15年和缴30年,退休后每月差多少钱?算完这笔账我愣住了

养老保险缴15年和缴30年,退休后每月差多少钱?算完这笔账我愣住了

一个真实场景

老刘今年55岁,在一家民营工厂干了快20年的机修工。上个月他特意去社保局查了查自己的缴费记录,发现个人账户里有差不多5.5万元。工作人员告诉他,如果照现在这个缴费基数继续交,60岁退休时,他大概能领到每月1400多元的养老金。老刘一听就犯了难——这点钱,在老家县城也就够个温饱。

延伸阅读:《养老保险缴15年和缴30年,退休金能差多少?算完这笔账很多人坐不住了》。

延伸阅读:《职业年金缴费10年跟30年,退休后每月差多少钱?算完这笔账很多人沉默了》。

这不是老刘一个人的困惑。很多人交了一辈子社保,却从没真正算清过:缴15年和缴20年、30年,退休后到底能差出多少钱?今天咱们就拿出一张纸,把账一笔一笔算清楚。

到底差在哪?关键在两笔钱

企业职工的月基本养老金,由两部分组成:基础养老金和个人账户养老金。两个部分的算法不一样,但都和一个数字强相关——缴费年限。

先说个人账户养老金,公式很简单:个人账户储存额 ÷ 计发月数。这个”计发月数”是国家定的,60岁退休对应的是139。也就是说,你账户里的钱,要除以139再按月发给你。

再说基础养老金,公式是:(当地计发基数 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%。看出关键了吗?里面明确乘了一个”缴费年限”。缴费年限每多1年,基础养老金就多一份。

同样条件,差多少?

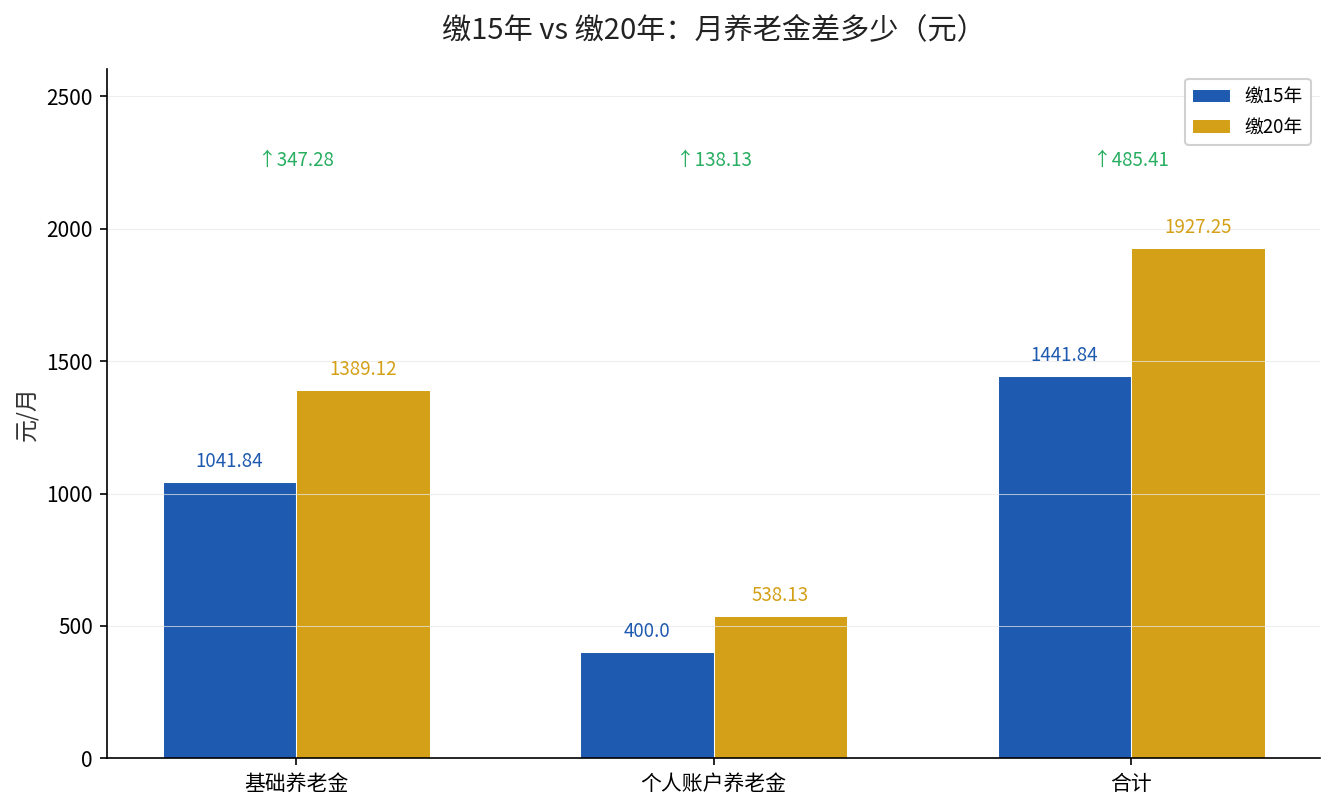
我们用一个官方公开的测算案例来看。两位参保人条件完全一样,都是60岁退休、按60%档次缴费、平均缴费指数0.6,唯一的区别是缴费年限:一位缴了15年,一位缴了20年。

缴费年限 基础养老金 个人账户养老金 月合计
缴15年 1041.84元 400.00元 1441.84元
缴20年 1389.12元 538.13元 1927.25元

多缴5年,每月就多领约485元,一年下来多出5800多元。要是把缴费年限拉到30年,差距会更大。这就是”长缴多得”这四个字最实在的意思。

下面的图更直观:

缴15年与缴20年月养老金对比柱状图

你应该怎么做?

  • 先查清自己的账户:登录”电子社保卡”或本地人社APP,看两个数——个人账户累计储存额、累计缴费月数,这是算账的基础。
  • 能不断缴就别断缴:养老金计算是”累计”年限,断缴不会清零,但会拉低你的缴费总月数,间接影响最终待遇。
  • 有条件就拉长年限:在身体和收入允许的情况下,尽量选择连续、长期缴费,每多一年都是实打实的提升。
  • 记一个关键数字:139:60岁退休个人账户就除以139,这个数字不是你只能领139个月,而是用来”摊”你账户里的钱,养老金是终身发放的。

最后提醒一句:同样的缴费年限,缴费基数越高、退休越晚,养老金也越高。早算账、早规划,别等到退休那天才想起来问”我到底能领多少”。

来源:个人账户养老金计发月数依据《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号);养老金计算公式及缴15年/20年测算案例来源于江门市社会保险基金管理局《养老金怎样算?缴15年和20年有什么区别?》;2%养老金调整标准来源于人力资源社会保障部、财政部2025年7月10日发布的通知。

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。

十五五规划落地:居民养老金最低标准163元,哪3类人受益最多?

十五五规划落地:居民养老金最低标准163元,哪3类人受益最多?

2026年7月,人力资源社会保障部正式印发《人力资源和社会保障事业发展”十五五”规划》(以下简称《规划》)。这是本轮规划期中,人社领域最重要的一份指导性文件。而对普通老百姓来说,最关心的一条已经写得很清楚了:逐步提高城乡居民基础养老金,退休人员基本养老金调整向待遇较低群体倾斜。

政策核心:三条变化值得盯住

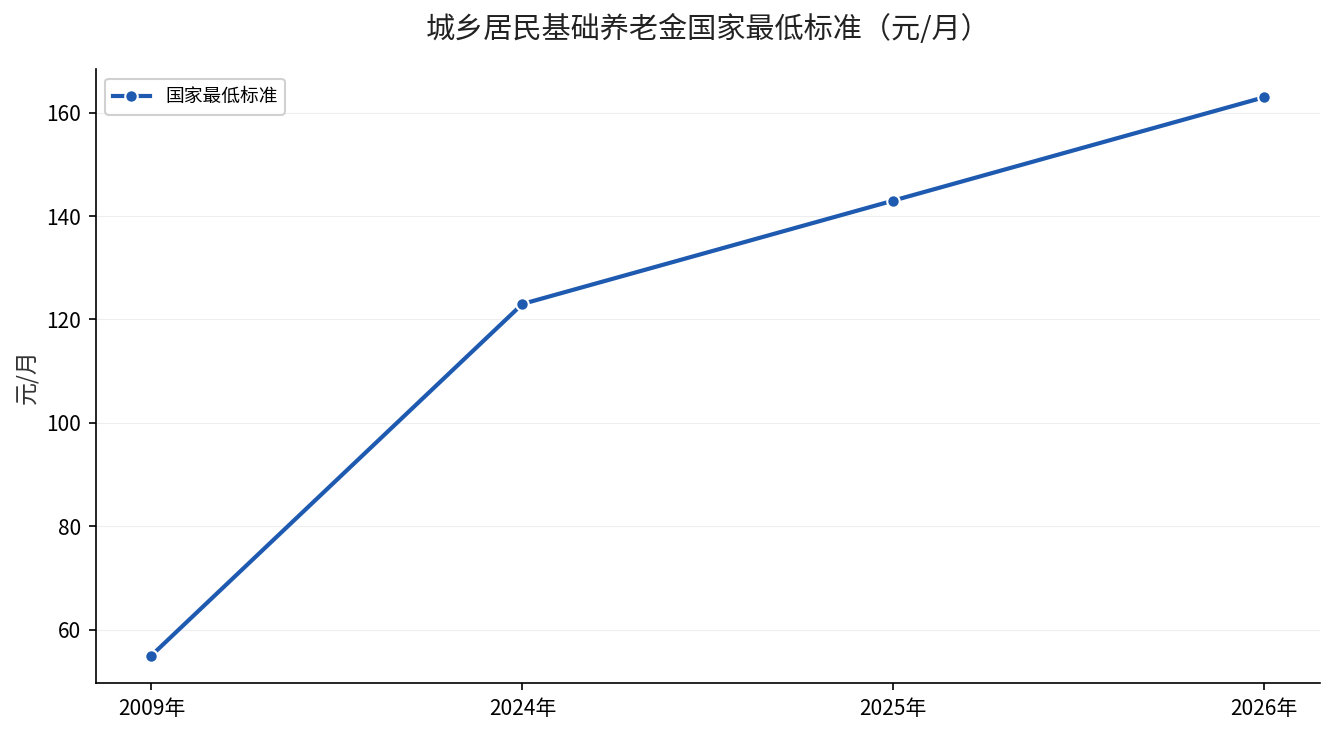
第一条变化,城乡居民基础养老金的国家最低标准继续上调。2026年政府工作报告已经明确,城乡居民基础养老金月最低标准再提高20元,从143元提高到163元。这已经是连续第三年每年提高20元——2024年涨到123元,2025年涨到143元,2026年涨到163元。

第二条变化,待遇调整明确向低待遇群体倾斜。《规划》在”优化职工养老保险制度”一节中写得很直接:健全养老保险待遇确定和调整机制,退休人员基本养老金调整向待遇较低群体倾斜。这意味着未来几年,养老金水平偏低的人,上涨的相对幅度会更友好。

第三条变化,灵活就业人员的参保门槛进一步降低。《规划》明确,全面取消灵活就业人员在就业地参加职工养老保险的户籍限制,持续扩大职工养老保险覆盖面。对在外务工、干零活的群体来说,这是一个实质性的松绑。

对谁影响最大?三类人群逐一看

第一类:领城乡居民养老金的老人,尤其是农村老人。国家最低标准从143元提到163元,每人每月多20元。这笔钱覆盖约1.8亿待遇领取人,其中农民占比超过七成。需要注意的是,163元只是国家”保底钱”,经济条件好的省份还会在此基础上加地方补助,实际到手会高于这个数。

第二类:职工养老金水平偏低的退休人员。《规划》把”向待遇较低群体倾斜”写进了制度安排。按往年的调整惯例,调整办法里”定额调整”体现公平,人人加同样一笔;”倾斜调整”照顾高龄和艰苦边远地区人员。待遇较低的人,挂钩部分虽然占比小,但定额和倾斜这两块带来的相对涨幅会更明显。

第三类:灵活就业、跨省流动的参保人。取消户籍限制后,在就业地就能参加职工养老保险,不必再为参保地来回奔波。同时《规划》提出完善基本养老保险关系转移接续政策,跨省换工作时的社保接续会更顺畅。

城乡居民基础养老金国家最低标准:2009年55元、2024年123元、2025年143元、2026年163元

上图是城乡居民基础养老金国家最低标准的关键节点:2009年制度起步时为55元,2024年提高到123元,2025年143元,2026年163元。值得注意的是,2024至2026年连续三年每年上调20元,三年累计增加60元,明显快于此前多年的调整节奏。

什么时候开始执行?

城乡居民基础养老金的这20元,从2026年1月1日起执行。各地补发节奏不完全一致,多数地区会在年内完成差额补发,款项直接打入社保卡金融账户,不需要个人申请。前提是社保卡的金融功能已经激活,否则钱到不了账。

至于职工基本养老金的年度调整,截至目前,人社部、财政部尚未发布2026年的正式调整通知。按照往年惯例,调整从当年1月1日起计算,方案落地后一次性补发此前月份的差额。具体调整比例和方案,需以两部门正式发文为准,目前官方尚未公布,不要轻信网络流传的具体数字。

现在该做什么?

如果你家里有领城乡居民养老金的老人,帮他们确认两件事:社保卡金融功能是否激活,以及本地基础养老金的具体标准是多少。163元是国家底线,各地实际标准可以在当地人社局官网或拨打12333查到。

如果你是在职的灵活就业人员,可以关注户籍放开后的参保流程,尽早把职工养老保险接上,缴费年限越长,退休后的基础养老金越高。

如果你是企业或机关事业单位退休人员,耐心等待本省的年度调整方案即可,符合条件的调整由系统自动核算,不需要本人申请。

来源:人力资源社会保障部《人力资源和社会保障事业发展”十五五”规划》(2026年7月印发,据新华社2026年7月9日解读、《人民日报》2026年7月15日第11版);2026年《政府工作报告》(2026年3月5日十四届全国人大四次会议)关于城乡居民基础养老金月最低标准提高20元的部署;人力资源社会保障部2026年7月22日例行新闻发布会(截至6月底全国基本养老保险参保人数10.76亿人,三项社会保险基金累计结余11.07万亿元)。

开了1.5亿个账户,为什么只有不到21%的人真往里存钱?

开了1.5亿个账户,为什么只有不到21%的人真往里存钱?

小王今年35岁,在一家中型公司做工程师。去年12月个人养老金全国推广的时候,楼下银行的客户经理上门帮她开了一个账户,说能抵税、能投资、老了多一笔钱。小王当天就开了,领了一桶花生油。

后来呢?一年过去了,账户余额0元。

不只是小王。全国超过1.5亿个个人养老金账户里,实际缴存的比例不到21%。相当于每5个开了户的人里,只有1个真存了钱。这件事有个专门的说法,叫”开户热、缴存冷”。

到底差在哪?要不要存?存多少合适?下面把账算清楚。

同样年入20万,存和不存差多少?

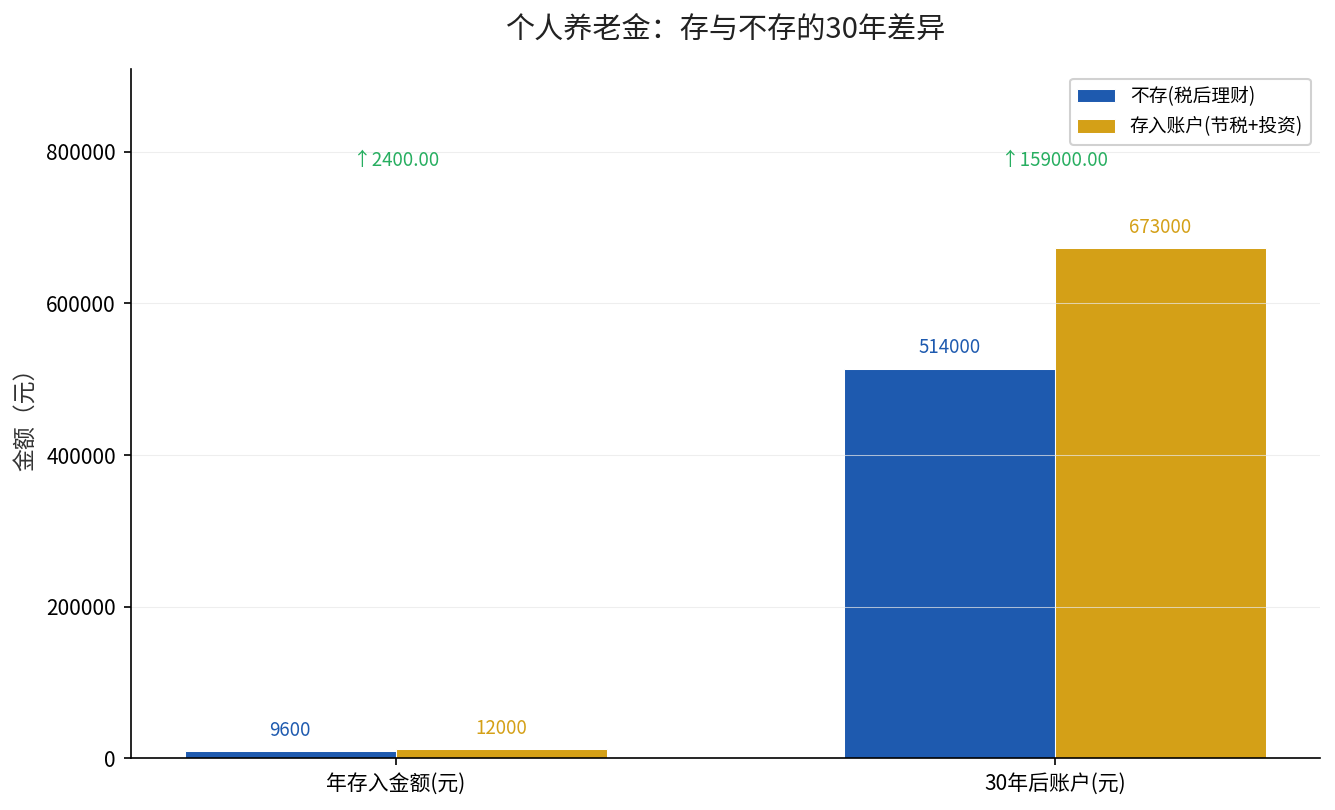
先说个真金白银的对比。假设你年收入20万(适用个税税率20%),每年往个人养老金账户存满12000元:

存了的人:12000元存入后,当年个税少交2400元(12000×20%)。这笔钱在账户里可以买储蓄、买基金、买保险。假设年化收益4%,存30年到退休,账户积累约67万元。取出时按3%统一缴税,到手约65万元。

没存的人:同样12000元留在手里,先交完2400元个税,剩下9600元拿去理财。同样的年化4%,30年后约51万元。

同样的12000元、同样的投资偏好、同样的时间——存了账户的多出近14万元。差距来源就三个字:节税复利。省下的税款在账户里跟着投资收益一起滚雪球,滚了30年。

拆解”开户热、缴存冷”的四个真相

为什么开户的人这么多,真掏钱的人这么少?原因比”大家没钱”复杂得多。

第一,很多人是被”薅”来开户的。银行推广个人养老金的时候,送米送油送话费是常规操作。小王开户领了花生油、老张开户拿了50元话费——开了又如何?没人告诉你要往里存钱。银行考核的是开户数,不是缴存率。

第二,12000元上限说高不高、说低不低。对月入5000的打工人来说,12000元意味着一个月工资不吃不喝都不够。但对年入百万的人来说,12000元的节税额度又不够塞牙缝。上限卡在中间,两头都不解渴。

第三,钱锁住了,急用时拿不出来。个人养老金账户是封闭运行的,只有达到退休年龄、完全丧失劳动能力、出国定居等法定情形才能领取。对于35岁的小王来说,这笔钱要锁30年。灵活性差,劝退了不少年轻人。

第四,产品多但真正懂的人少。市场上1245只产品,储蓄类466只、保险类437只、基金类305只、理财类37只。普通人连基金和保险的区别都没完全搞清,面对1200多款产品,选择困难症直接发作。

产品类型 数量 特点 适合人群
储蓄类 466 保本保息、利率稳定 临近退休、保守型
保险类 437 长期锁定、提供保障 追求稳健+保障
基金类 305 97%正收益、Y份额规模151亿元 中长期、能承受波动
理财类 37 灵活配置、多资产策略 有一定投资经验
国债(即将加入) — 国家信用、安全等级最高 2026年6月起可投

个人养老金存与不存30年差异对比

结论:存还是不存?分三种情况

如果你的个税税率在10%及以上:马上存满12000元。光节税就比任何理财产品都划算,等于白送你一笔启动金。越年轻越应该存,30年复利的力量惊人。

如果你的个税税率在3%及以下:节税效应不明显,可以优先保证日常现金流和应急储备。但账户可以先开着,职业发展涨薪后随时能用上。

如果你距离退休不到10年:重点配置储蓄类和保险类产品,不要碰高波动的基金。锁定时间短、风险低,节税的好处同样吃得饱饱的。

另外提醒:储蓄国债(电子式)将于2026年6月正式纳入个人养老金产品范围,保守型投资者多了一个高安全选项,届时可以关注。

小王最近又看了一眼自己的空账户。如果她今年开始存,每年12000元,连续30年,4%年化——到退休时账户里就是那67万。不是天文数字,但足够让退休生活的底气,比没有这笔钱的人多一截。

权威数据来源

  • 金融时报(2025年12月3日):个人养老金账户开户超1.5亿人
  • 新华社/经济参考报(2025年11月26日):截至2024年11月末开户7279万户,产品1245只(储蓄466、基金305、保险437、理财37)
  • 财联社(2025年12月1日):缴存率不足21%,”开户热、缴存冷”
  • 财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》:2026年6月起实施
  • 人社部等五部门《关于全面实施个人养老金制度的通知》:2024年12月15日起全国推广
  • 中国社会科学院社会保障实验室(2025年8月):截至2025年8月15日个人养老金产品1100款
  • 人社部数据:企业年金集合计划2012-2024年平均年化收益率约4.80%

个人养老金投资规则三大变化落地:5类产品怎么配,你的选择窗口正在变窄

政策核心:三个变化正在发生

如果你关注过个人养老金,可能会觉得「每年转1.2万进去就完事了」。但2025年以来,三件事正在悄悄改变你账户里的可选范围——而很多人还没注意到。

变化一:国债正式入场,产品从4类变成5类。2025年,财政部、中国人民银行联合发布通知明确,自2026年6月起,储蓄国债(电子式)纳入个人养老金产品范围。这意味着你的个人养老金账户从此多了一个「国家信用背书」的选项。在此之前,可投品类只有储蓄、保险、理财、基金四类。国债的加入,对极度保守型投资者来说等于多了一条「零风险」路径。

变化二:产品总量3年翻了近9倍,选择焦虑也在同步放大。国家社会保险公共服务平台数据显示,截至2025年11月25日,共发行1245只个人养老金产品,包括37只理财类、466只储蓄类、437只保险类和305只基金类。而2022年底试点初期,产品总数仅约142只。产品爆炸式增长的另一面,是投资者面对近千个选项时的「决策瘫痪」——这也是为什么有调查数据显示约60%-70%的个人养老金缴存资金最终流入了银行储蓄产品,选了最安全但也收益最低的选项。

变化三:默认投资机制被提上议程。2025年12月,中国邮政储蓄银行研究员娄飞鹏在证券时报发文指出,应「加快探索默认投资服务,减少决策成本,更好服务广大投资者」。中国社科院社会保障实验室2025年发布的快讯同样建议「建立默认投资机制,推出默认投资服务专属产品,帮助投资者解决投资惰性问题」。这意味着未来你可能不需要自己选——系统会根据你的年龄和退休年份,自动把你分配到对应的产品组合里。

对谁影响最大?

第一类:只存钱不配置的「躺平族」。如果你账户里的钱一直趴在活期或储蓄产品上,变化三对你的影响最直接。一旦默认投资机制落地,你的钱会自动进入一个与你退休年份匹配的产品组合——大概率是目标日期基金,年轻时多配股票基金、临近退休逐步转为债券。这意味着你的被动选择将被主动替代。

第二类:距离退休不足10年的「临退休族」。国债入场对你是个好消息。相比储蓄产品利率持续走低(国有大行5年期个人养老金存款利率已降至1.88%左右,数据来源:每日经济新闻,2025年2月5日),国债虽然利率也不高,但期限更长、收益更稳定。如果你离退休不到10年,国债+保险可以成为核心底仓。

第三类:30-45岁的「中间层」。这些人距离退休还有15-30年,是个人养老金长期复利的最大受益者。问题是:你选储蓄、保险还是基金?Wind数据显示,截至2026年4月15日,312只个人养老金基金Y份额成立以来99%实现正收益,平均收益20%。如果你还有20年以上才退休,几乎可以肯定基金的长期回报远超储蓄和保险。

什么时候开始执行?一张时间线

时间节点 政策动作 对你意味着
2024年12月15日 个人养老金制度全国推广,税优同步覆盖全国 不再受试点城市限制,全国都可开户
2025年10月30日 养老理财产品试点扩大至全国,试点期限延长至三年 理财选择更多,不限于原试点城市
2026年6月起 储蓄国债(电子式)正式纳入个人养老金产品目录 多一个零风险选择
待明确 默认投资机制相关政策正在研究推进中 未来可能自动配置,无需手动选择

从时间线可以看出,政策推进的节奏并不慢。2022年11月试点到2024年底全国推开只用了两年,2025年就先后推出了理财扩围和国债入池。默认投资机制虽然还没有明确时间表,但学界和业界的呼声已经很高,十四五规划期间落地概率较大。

现在该做什么?三条建议

第一,趁窗口期做好主动配置。默认投资机制是好政策,但它一定是一个折中方案——适合大多数人,不一定最适合你。如果默认机制上线后才开始管理,你会失去个性化调整的空间。现在花一个下午搞清楚四类产品差异,比你未来被动接受系统配置要划算得多。

第二,匹配退休年份选基金。如果你离退休还有15年以上,优先考虑目标日期基金。比如你计划2040年前后退休,就找名字里带「2040」的养老目标日期基金,它会自动按下滑曲线逐年降低股票比例,不用你自己操心调整。这类产品目前在个人养老金基金名录中数量充裕——证监会数据显示,截至2026年6月30日,个人养老金基金销售机构数量也在持续扩容。

第三,账户里的钱不要「一次性决策,终身不动」。每年审视一次账户。2025年储蓄利率普遍下调后,很多人发现3年期养老储蓄从3.5%降到了2%左右,这时把到期资金转配保险或理财就是正确操作。养老投资是马拉松,不是按一次按钮就完事的短跑。

个人养老金产品数量增长示意

数据来源:①国家社会保险公共服务平台(截至2025年11月25日,产品总数1245只),引自新华网/经济参考报,2025年11月26日;②财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,2025年;③国家金融监管总局《关于促进养老理财业务持续健康发展的通知》,2025年10月30日,引自财新网;④Wind数据(截至2026年4月15日),引自证券时报/21世纪经济报道,2026年4月17日;⑤中国证监会个人养老金基金名录(截至2026年6月30日),引自中国证监会官网。