
企业年金基金规模突破4.2万亿,覆盖职工3343万人,你的”第二支柱”还差多远?
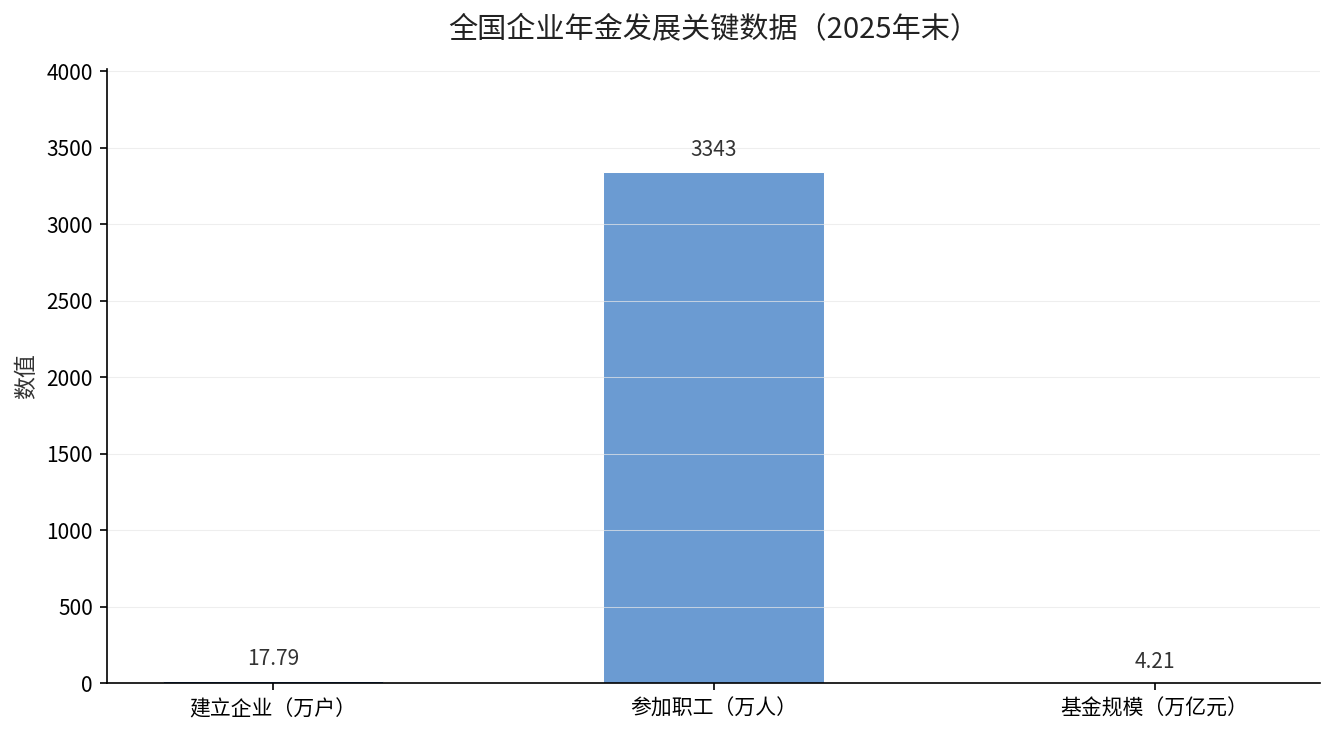
过去一年,很多人还在纠结”养老金到底够不够”的时候,有一组数据正在悄悄改变游戏规则:截至2025年末,全国企业年金基金积累规模突破4.2万亿元,参加职工超过3343万人。这意味着,”第一支柱”基本养老保险之外的第二层养老保障,正在加速向普通劳动者靠近。
一个信号:企业年金进入”扩围快车道”
养老金的”第二支柱”是什么?简单说,就是企业年金——由用人单位和职工共同缴费、在基本养老保险基础上建立起来的补充养老保险。它和政府兜底的第一支柱不同,钱存在你个人名下的账户里,退休后能实实在在多领一笔。
2025年12月31日,人力资源社会保障部、财政部联合印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),这是一份直接改变企业年金”能不能建””怎么建”的政策文件。它释放的核心信号只有一个:让更广泛的企业、更多的职工,特别是过去被挡在门外的中小微企业,有机会参加进来。
影响一(短期):门槛降了,中小企业也能”轻装上阵”
过去建立企业年金最常见的一道坎,是程序复杂、门槛高。很多小企业老板一听”企业年金”,第一反应就是”我们这种规模,玩不起”。《意见》把这道坎拆掉了。
政策明确:用人单位已建立职工代表大会的,年金方案提交职代会讨论通过即可;没建立的,经全体职工讨论、公示等民主程序也能过。还推出了企业年金方案简易范本,鼓励有条件的地方逐步实现网上备案。更重要的是,中小微企业可以优先考虑参加法人受托机构发起的集合计划,省去单独成立计划的麻烦。
影响二(中期):缴费更灵活,从”高比例”到”可起步”
很多人误以为企业年金必须按最高标准交,其实不是。政策给出的上限是:企业缴费每年不超过本单位参加年金职工工资总额的8%,企业和职工合计缴费不超过工资总额的12%。
关键在”灵活”两个字——用人单位和职工可以在限额内自由选择比例或额度。经济负担能力强的,可以按较高比例缴;暂时吃紧的,可以从低比例起步,再逐步提高;如果持续缴费能力不足,还可以降低标准甚至中止缴费,之后按相关规定补缴。这意味着企业年金不再是”大企业专属”,而是可以量力而行、渐进参与。
影响三(长期):从”愿意建”到”留得住”,收益才是硬道理
企业年金能不能真正成为你退休后的”第二笔工资”,最终要看两件事:一是有多少人、多少钱进来,二是这些钱能不能长期保值增值。
先看规模。根据人力资源和社会保障部发布的《全国企业年金基金业务数据摘要(2025年度)》(2026年3月20日发布),截至2025年末,全国共有17.79万户企业建立企业年金,参加职工3342.99万人,基金积累总规模42050.03亿元。再看收益,全国企业年金基金近三年累计收益率为12.94%,其中含权益类组合近三年累计收益率达到13.42%,高于固定收益类组合的10.89%。
从2007年正式市场化运营算起,这19年间企业年金基金年均投资收益率6.2%。一个长期稳定的6%以上的年化收益,对一笔要放几十年的养老钱来说,意味着什么?意味着它会像一个不断复利的雪球,越滚越大。
现在该做什么:对照你的身份,对号入座
企业年金的风口已经吹起来,但你该怎么做,取决于你处在哪个位置:
- 如果你是普通职工:先搞清楚自己单位有没有建立企业年金。如果有,主动问清楚缴费比例是多少,尽量别因为”想多拿点现钱”而放弃参加——那部分企业缴费,是白送的长期福利。
- 如果你是中小企业主或HR:别再以为企业年金是央企国企的专利。集合计划、简易范本、网上备案,这些工具就是为你准备的。从低比例起步,先把制度立起来。
- 如果你还没建立年金:至少先把自己的基本养老保险缴满、缴足,这是参加企业年金的”入场前提”——企业建立年金的时间,不应早于本单位参加企业职工基本养老保险的时间。
养老这件事,从来不是到老了才想起来的事。第一支柱是底线,企业年金是增量,个人养老金是补充。三层都搭好,退休那天你才能真的不慌。
数据来源:人力资源社会保障部《全国企业年金基金业务数据摘要(2025年度)》(2026年3月20日发布);人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日发布);《2025年度人力资源和社会保障事业发展统计公报》(人社部,2026年发布)。