
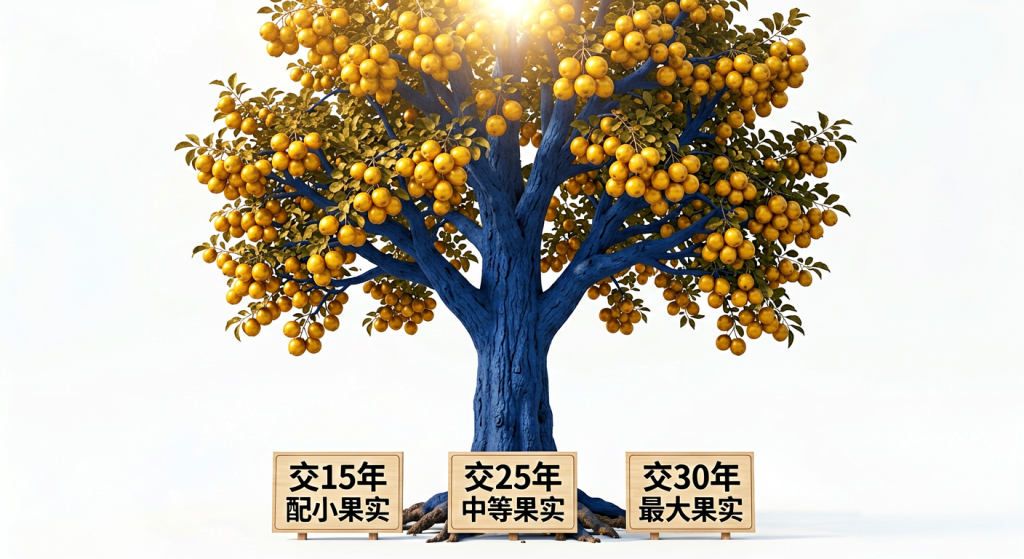
灵活就业交养老:60%档和300%档,30年后养老金相差6114元/月?
同样是灵活就业自己掏钱交养老保险,有人只按最低60%档交,有人咬牙顶到300%档,退休后到底能差多少?今天不玩虚的,直接拿官方公布的对照数据把账算清楚,看你能不能受得了这个差距。
同样都是自己交,两个数字先摆出来
先看一个硬前提:灵活就业人员以个人身份参加企业职工养老保险,缴费比例是20%,其中8%进个人账户、12%进统筹账户。这个比例是全国统一的,不管你在哪个城市。
再看缴费基数。灵活就业人员可以在当地上年度全口径城镇单位就业人员月平均工资的60%到300%之间,自己选一个档位数来交。也就是说,你既可以选最省钱的60%档,也可以选最高档300%,中间的100%、150%、200%档都随你挑。
关键问题来了:这60%和300%,看着就是选个档位而已,但到了退休那天,差额会吓你一跳。
同一套官方数据,差距一目了然
湖南省常德市人力资源和社会保障局曾经公布过一份灵活就业人员养老金测算对照表,以1963年出生、2023年60岁退休的男性为例,把60%、100%、300%三个档位在不同缴费年限下的月领取金额算得清清楚楚。我们直接引用:
| 累计缴费年限 | 60%档月领(元) | 100%档月领(元) | 300%档月领(元) |
|---|---|---|---|
| 缴15年 | 1299 | 1809 | 4356 |
| 缴20年 | 1732 | 2411 | 5808 |
| 缴25年 | 2165 | 3014 | 7260 |
| 缴30年 | 2598 | 3617 | 8712 |
数据来源:常德市人力资源和社会保障局《灵活就业人员购买社保缴纳多少合适?》(2023年发布,基于2023年退休人员待遇标准测算)。
看最后一行最扎心:同样交满30年,按300%档缴费的人,每月能领8712元;按60%档缴费的,每月只有2598元。两者每月相差6114元,一年下来就是7万多块的差距。
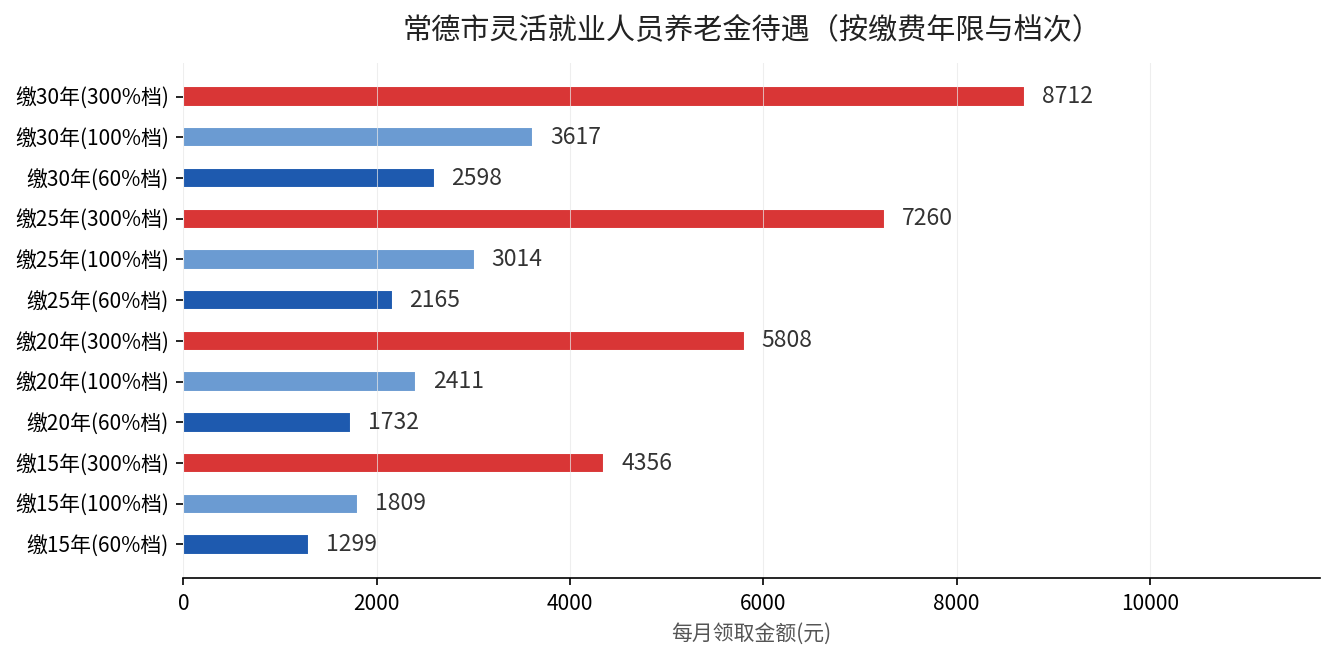
这张图把差距拉成了一条条横条,越往下越长,说明缴费年限越长、档次越高,两者之间的鸿沟越明显。这不是一星半点的差别,是几倍的量级。
差这么多,钱都差在哪了?
拆开来看,养老金由两部分组成:基础养老金和个人账户养老金。
基础养老金跟你的缴费指数挂钩。你按60%档交,缴费指数就是0.6;按300%档交,指数就是3。退休时算基础养老金,用的是「(社会平均工资 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%」。指数越高,分子就越大,基础养老金自然也越高。
个人账户养老金更直接:你8%的缴费都进了个人账户,加上利息,退休时除以计发月数(60岁退休是139个月)。按300%档交的人,进账户的钱天生就是按60%档交的人的5倍,攒了30年,账户余额差距巨大。
所以不是制度偏心,而是「你当年交了多少,退休时按比例还你多少」的机制在起作用。多缴多得,这四个字是写进《社会保险法》的铁律。
那到底该选哪一档?一句话:量力而行
把账算明白了,选择反而简单了。给你三条实在的建议:
第一,收入不稳定、现金流紧张的朋友,优先保60%档,先把缴费年限攒够、别断缴。因为养老金里有很大一块是跟「年限」挂钩的,断一年比选低档一年更伤。
第二,收入还行、想退休后多领点的,可以往上提一档到100%或150%,别盲目顶到300%。300%档看着香,但当前每年要掏的钱也翻了好几倍,得掂量自己扛不扛得住。
第三,记住一个反向提醒:灵活就业人员当年费用必须当年缴,事后不能追补过去的年份。所以每年到了缴费窗口期,别拖、别漏。
结论就一句:没有「最划算」的档位,只有「最适合你现金流」的档位。能高则高、不能高先保连续,这才是聪明人的交法。