
养老保险缴15年和缴30年,退休后每月差多少钱?算完这笔账我愣住了
一个真实场景
老刘今年55岁,在一家民营工厂干了快20年的机修工。上个月他特意去社保局查了查自己的缴费记录,发现个人账户里有差不多5.5万元。工作人员告诉他,如果照现在这个缴费基数继续交,60岁退休时,他大概能领到每月1400多元的养老金。老刘一听就犯了难——这点钱,在老家县城也就够个温饱。
延伸阅读:《养老保险缴15年和缴30年,退休金能差多少?算完这笔账很多人坐不住了》。
延伸阅读:《职业年金缴费10年跟30年,退休后每月差多少钱?算完这笔账很多人沉默了》。
这不是老刘一个人的困惑。很多人交了一辈子社保,却从没真正算清过:缴15年和缴20年、30年,退休后到底能差出多少钱?今天咱们就拿出一张纸,把账一笔一笔算清楚。
到底差在哪?关键在两笔钱
企业职工的月基本养老金,由两部分组成:基础养老金和个人账户养老金。两个部分的算法不一样,但都和一个数字强相关——缴费年限。
先说个人账户养老金,公式很简单:个人账户储存额 ÷ 计发月数。这个”计发月数”是国家定的,60岁退休对应的是139。也就是说,你账户里的钱,要除以139再按月发给你。
再说基础养老金,公式是:(当地计发基数 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%。看出关键了吗?里面明确乘了一个”缴费年限”。缴费年限每多1年,基础养老金就多一份。
同样条件,差多少?
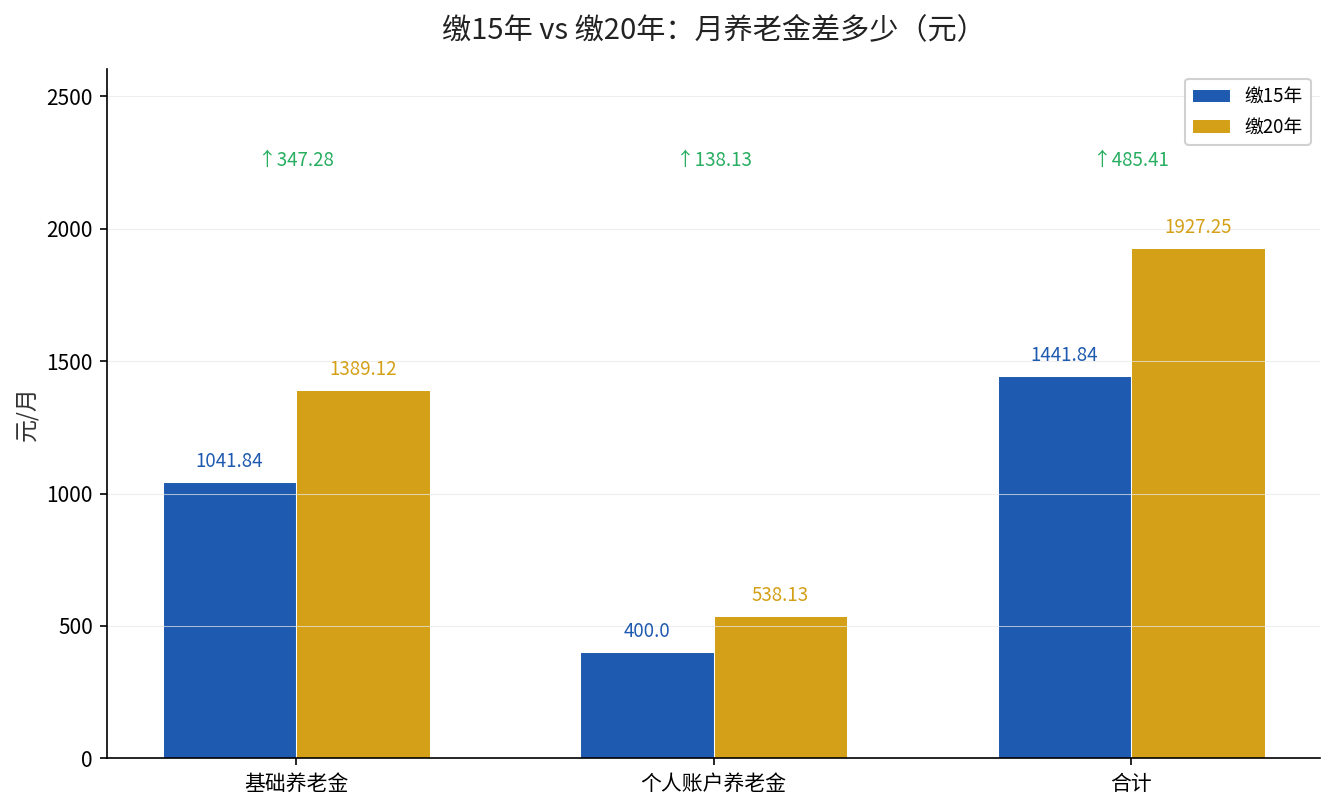
我们用一个官方公开的测算案例来看。两位参保人条件完全一样,都是60岁退休、按60%档次缴费、平均缴费指数0.6,唯一的区别是缴费年限:一位缴了15年,一位缴了20年。
| 缴费年限 | 基础养老金 | 个人账户养老金 | 月合计 |
|---|---|---|---|
| 缴15年 | 1041.84元 | 400.00元 | 1441.84元 |
| 缴20年 | 1389.12元 | 538.13元 | 1927.25元 |
多缴5年,每月就多领约485元,一年下来多出5800多元。要是把缴费年限拉到30年,差距会更大。这就是”长缴多得”这四个字最实在的意思。
下面的图更直观:
你应该怎么做?
- 先查清自己的账户:登录”电子社保卡”或本地人社APP,看两个数——个人账户累计储存额、累计缴费月数,这是算账的基础。
- 能不断缴就别断缴:养老金计算是”累计”年限,断缴不会清零,但会拉低你的缴费总月数,间接影响最终待遇。
- 有条件就拉长年限:在身体和收入允许的情况下,尽量选择连续、长期缴费,每多一年都是实打实的提升。
- 记一个关键数字:139:60岁退休个人账户就除以139,这个数字不是你只能领139个月,而是用来”摊”你账户里的钱,养老金是终身发放的。
最后提醒一句:同样的缴费年限,缴费基数越高、退休越晚,养老金也越高。早算账、早规划,别等到退休那天才想起来问”我到底能领多少”。
来源:个人账户养老金计发月数依据《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号);养老金计算公式及缴15年/20年测算案例来源于江门市社会保险基金管理局《养老金怎样算?缴15年和20年有什么区别?》;2%养老金调整标准来源于人力资源社会保障部、财政部2025年7月10日发布的通知。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。