
企业年金只有大厂才有?4.09万亿真相:77号文让第二支柱”支棱起来”
很多人一听到”企业年金”,第一反应就是:”那是国企和央企的福利,跟我没关系。”但你可能不知道,截至2025年三季度,全国企业年金积累基金已经突破4.09万亿元,参加职工3332.05万人。这笔钱,正在被一场新政重新”分配”。
延伸阅读:《企业年金基金规模突破4.2万亿,覆盖职工3343万人,你的”第二支柱”还差多远?》。
延伸阅读:《企业年金交15年 vs 30年,退休后每月差多少?这笔账算给你看》。
2025年12月31日,人力资源社会保障部、财政部联合印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),核心就一件事:让这”第二支柱”别再是少数人的专属,而是更多人能摸得着的养老钱。
先问两个问题
第一个问题:企业年金是不是”强制”的?很多人以为它是五险之外的”标配”,其实它是企业自愿建立的补充养老保险。你在企业基本养老保险之外,再叠加的这一层,才叫企业年金。
第二个问题:是不是只有大企业、大国企才能办?这也是最常见的误解。过去门槛确实高,但现在77号文明确:各类企业、社会团体、基金会、民办非企业单位,凡是参加企业职工基本养老保险的用人单位,都可以建立企业年金。
拆开来看:三个被误解的真相
误解一:缴费是”一刀切”的固定比例
实际是——有上限,但很灵活。根据《企业年金办法》和77号文,企业缴费每年不超过本单位参加企业年金职工工资总额的8%,企业和职工个人缴费合计不超过工资总额的12%。具体交多少、按比例还是按额度,由企业和职工协商。
也就是说,负担重的时候可以少交、甚至中止缴费,缓过来再补缴。单位交8%、个人交4%只是典型组合,不是唯一答案。
误解二:只有”退休”才能领
退休确实是主渠道,但不是唯一出口。根据《企业年金办法》第二十四条,符合这些条件之一就能领取:达到国家规定的退休年龄;出国(境)定居,可一次性领;职工或退休人员死亡,账户余额可继承;因病(残)完全丧失劳动能力办理病退,也可一次性或分期领取。
误解三:年金就是”躺在账户里吃利息”
恰恰相反,它是市场化投资运营的长期资金。据人社部数据,2007年以来全国企业年金基金年均投资收益率6.17%;截至2025年三季度,近三年累计收益率达12.08%。好消息是,人社部已在2025年9月联合四部门下发指导意见,明确年金基金业绩考核以合同期限为考核周期,增加三年以上中长期指标,鼓励更多长期投资、保值增值。
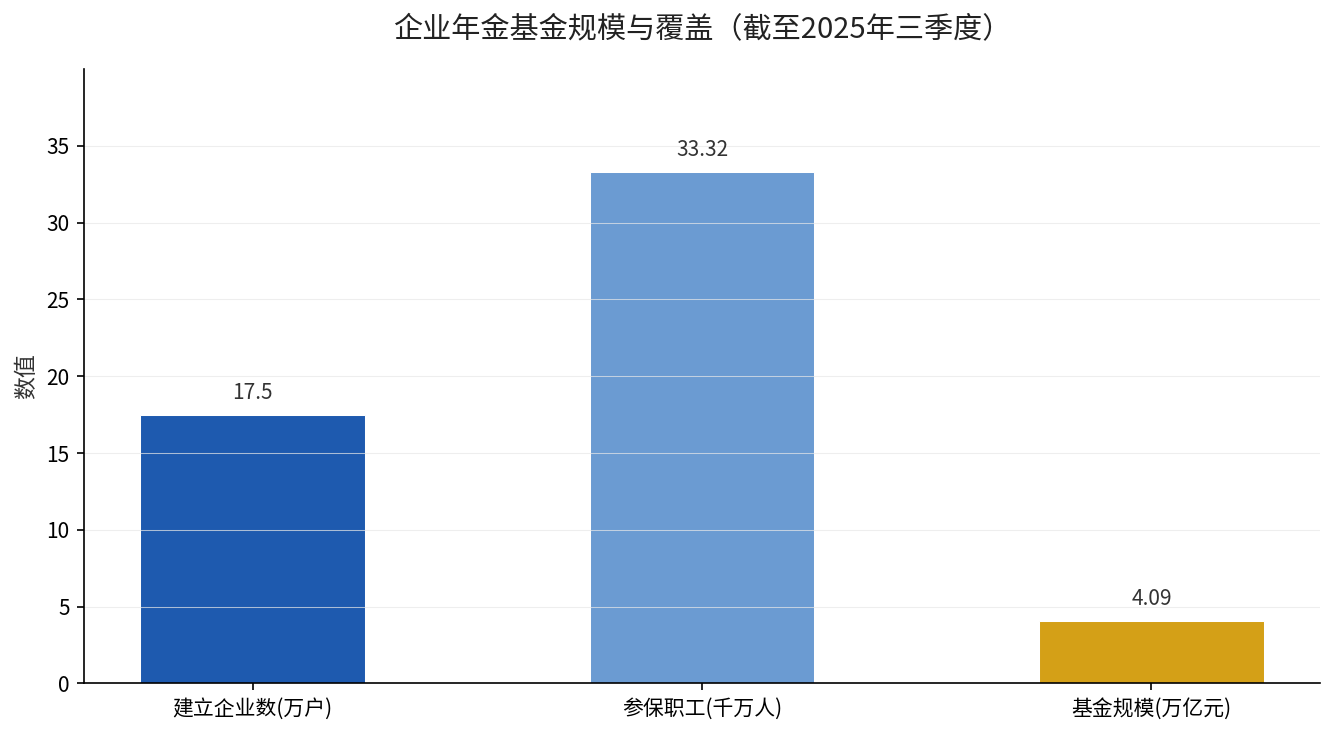
上图是截至2025年三季度的企业年金基本面:建立企业17.5万户、参保职工3332.05万人、基金规模4.09万亿元。看起来不小,但放到全国数千万家企业里,覆盖率还不到1%,参保职工也主要集中在央企、国企和金融机构。
一句话总结
企业年金不是”大厂专属”,而是一笔可以灵活缴费、长期增值、退休后叠加领取的补充养老钱——77号文正在把门槛拆低,让它从”少数人的福利”变成”更多人的选择”。
如果你也想问
Q:企业年金和个人养老金是一回事吗?不是。企业年金是”第二支柱”,由单位和职工共同缴费;个人养老金是”第三支柱”,完全个人自愿缴存。两者可以同时拥有。
Q:换了工作,年金账户怎么办?新单位有年金的,权益随同转入;新单位没有的,账户可暂时保留在原管理机构或集合计划的保留账户,不会清零。
Q:个人要不要出钱?要,企业年金是单位和职工共同缴费,个人部分由企业从工资里代扣代缴,这部分缴费还享受税收优惠。
来源:人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日);新华社、人民日报《企业年金新规出台》(2026年1月);人社部2025年三季度全国企业年金基金业务数据。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。