
个人养老金基金99%正收益,是不是闭眼买都行?这三个坑先看清楚
先摆一个让人心动的数字:截至2026年4月15日,全市场312只个人养老金基金(Y份额)自成立以来平均收益20%,正收益比例高达99%,最高收益超70%(来源:Wind数据,21世纪经济报道2026年4月16日)。
看到”99%正收益”,很多人的第一反应是:那还选什么,闭眼买一只不就行了。这个想法,恰恰是现在最该泼一盆冷水的地方。今天用问答的方式,把三个最容易踩的坑一个一个掰开。
先问三个问题,你能答上几个
第一个:99%正收益,等于”现在买进去就稳赚”吗?第二个:同样是养老基金,为什么有的涨了70%,有的却已经被清盘了?第三个:锁三年、锁五年,中途想反悔,钱能拿出来吗?
这三个问题,答不全的人占了大多数。答不全的结果,就是把”历史没亏”当成”未来必赚”,然后在高位冲进去,又在锁定期里出不来。
误解一:99%正收益=闭眼买都稳
这是最要命的一个坑。所谓”成立以来正收益”,说的是已经成立的基金,从成立那天算到现在是赚的。它管不了你”明天买进去”之后会怎样。
看时间就能明白:个人养老金基金2025年平均收益17.56%,但2026年以来的平均收益已经回落到2.68%(来源:格上基金数据,21世纪经济报道2026年4月16日报道)。一年的差距,就差出一个天一个地。历史平均20%,不代表后一年还是20%。这跟我们算过的储蓄和基金20年那笔账是同一件事——长期收益靠的是拿得住,不是追高。
还有一个很多人不知道的关键词:收益榜上位数不多的”冠军”,大多成立才一年多。4只成立于2024年底、收益超70%的基金,享受的正是那波指数行情。它涨得快,跌起来一样快,你不能拿一年多的行情去赌未来二十年。
误解二:都是养老基金,差别没那么大
差别其实大得吓人。312只基金里,收益榜前14名,全部被股票指数基金包揽——4只成立于2024年底的中证科创创业50ETF联接基金,成立以来收益都超70%;紧随其后的10只跟踪创业板指数基金,收益区间在47%到64%之间(来源:21世纪经济报道2026年4月16日报道)。
而另一边,是清盘。截至2026年4月15日,全市场已有135只FOF基金清盘,其中包括60只养老FOF,以及9只个人养老金基金(Y份额)(来源:Wind数据,21世纪经济报道)。这些清盘的产品,大多是三年期、五年期锁定期偏长的养老FOF,规模一直做不大,最后只能清盘。
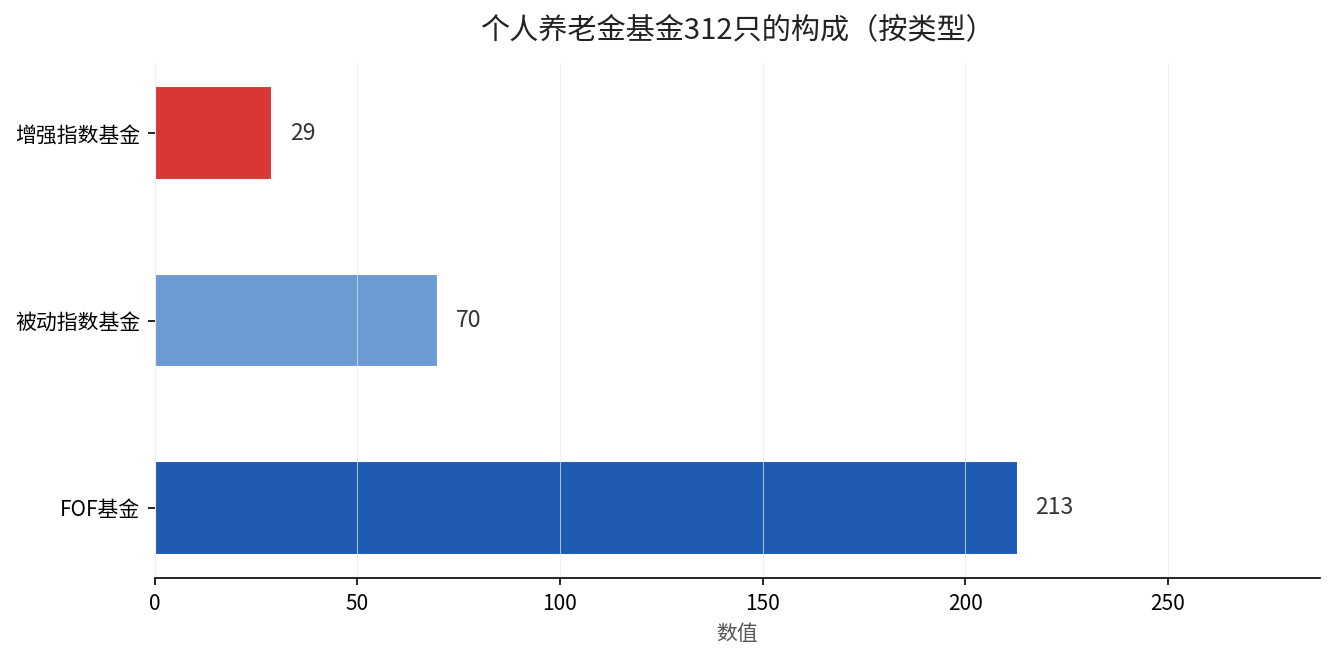
上面这张图就是312只基金的构成:213只是FOF(约68%)、70只是被动指数(约23%)、29只是增强指数(约9%)。可见市面上绝大多数还是FOF,而冲在收益榜最前面的,恰恰是占比不高的指数型。类型不同,收益弹性和风险完全是两回事。
这些基金名录和销售机构,都是证监会动态公布的。据证监会2026年7月10日公布的个人养老金基金名录,基金销售机构已达52家,其中商业银行19家、证券公司24家、独立基金销售机构9家。你在哪家买,名录里都能查到。
误解三:锁定期想反悔,随时能拿
个人养老金账户的钱,是封闭到退休的。基金产品还有自己的持有期——三年、五年起步。这两层锁叠加,意味着你买进去的钱,中途基本动不了。
这不是坏处,恰恰是养老投资该有的纪律——逼你拿住、躲开追涨杀跌。但它有个前提:你得在”拿住之前”就选对。如果你在错误的位置闭眼买了一只锁五年的产品,后面想调仓都调不动,只能干看着它跟着市场回撤。
退一步说,中途想动,代价也不小。个人养老金的钱退休前原则上取不出来,万一遇到患重大疾病、长期失业这类情形,也得走特定申请流程。这笔钱,你投的时候就得当成”到退休才认”来对待。
一句话给你答案
99%正收益是”过去赚了”,不是”现在买了必赚”。选之前先想清楚你的时间、扛波动的能力,再看类型和锁定期。真正的风险,从来不在”能不能赚”,而在”你买的和你扛的,是不是一回事”。
如果你也纠结该选FOF还是指数型,留言你的年龄和离退休年数,我帮你看看你的时间该配哪一类。