
个人养老金开户缴费:一年12000元,三档缴法谁最划算?不缴满一样能省税
先抛一个数据冲突:同样是往个人养老金账户里存钱,有人一年能省下5400元个税,有人却只省了360元。差距不是运气,而是缴费档位和你的税率档位共同决定的。
开户缴费这件事,门槛不高,但选错档位、缴错节奏,等于白搭进去一年时间。这篇把三个官方硬数字和三档缴法的真实排名摆出来,照着对照就行。
先锁定三个官方硬数字
第一个数字,每年缴费上限是12000元。人社部、财政部、税务总局、金融监管总局、证监会联合印发的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月发布)明确,个人养老金参加人每年最高可缴12000元,可以按年、按月或按次缴,也可以中断后补缴,只是每年上限固定不动。
第二个数字,这笔钱可以在缴税时税前扣除。财政部、税务总局《关于在全国范围实施个人养老金递延纳税优惠政策的公告》(2024年第21号,2024年12月12日发布)规定,缴费环节按12000元限额在综合所得中据实扣除,先扣了再算税。
第三个数字,领取时按3%单独计税。同一个公告写明,领取环节领取额按3%税率单独计征,不并入综合所得。这就是递延纳税的核心逻辑:当下少缴税,退休领取时再补一个固定的3%。
先搞清楚这个账户和社保的关系
个人养老金是我国养老保障”第三支柱”的支柱产品,排在基本养老保险(第一支柱)和企业年金、职业年金(第二支柱)之后。它最大的特点是自愿参加、个人自主缴费,国家只是在税收上给鼓励。
它和社保最大的不同在于:社保是强制性的统筹共济,个人养老金完全由你决定开户、决定缴多少、决定买什么产品。缴进去的钱记在你自己名下,退休前原则上不能随意支取。
理解这层关系,你才知道为什么它叫”补充”——它不是替代社保,而是在社保之外,帮你多攒一份专属的养老钱,顺带把税收递延的红利吃下来。
榜单:三档缴法按省税金额排名
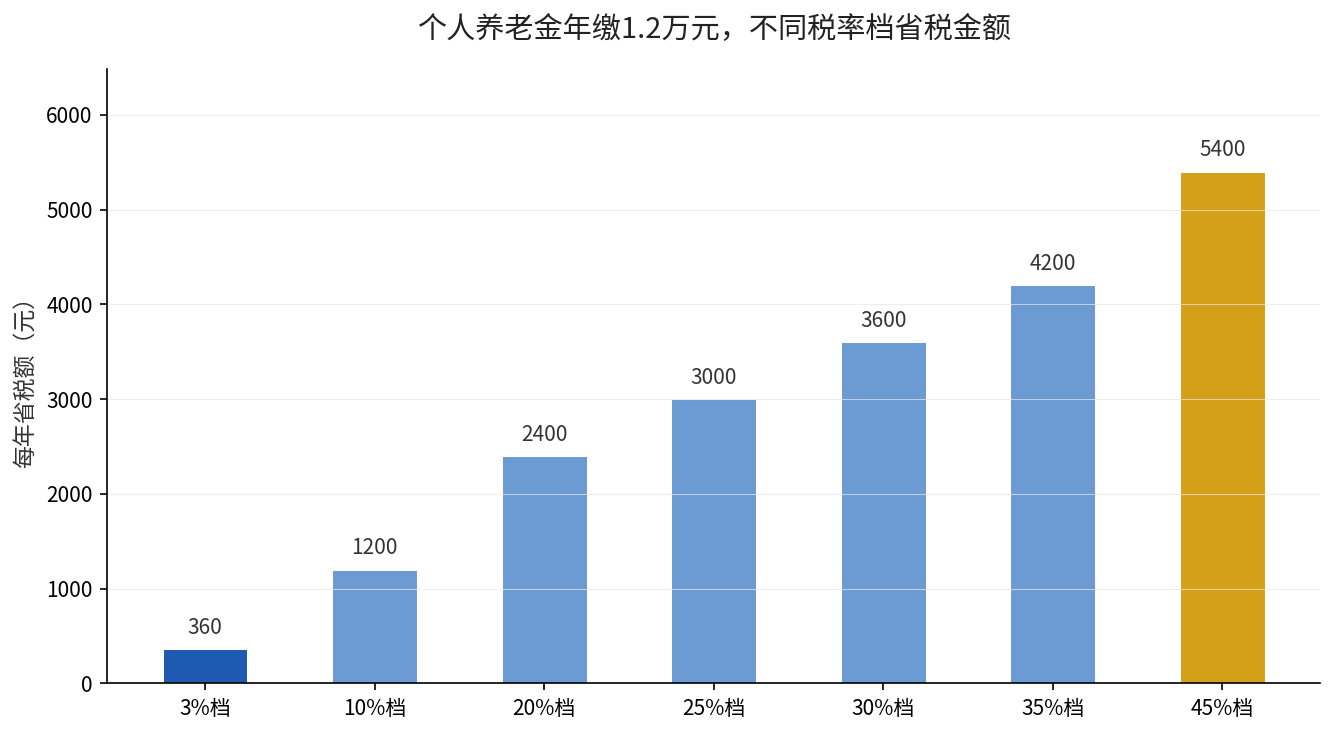
同样缴12000元,到底能省多少税,取决于你所在的那一档边际税率。个人所得税综合所得适用3%到45%共七档累进税率,我们按最常见的三档人群,把省税金额排个名。
| 排名 | 边际税率档 | 每年省税额 | 直观感受 |
|---|---|---|---|
| 1 | 45%高收入档 | 5400元 | 相当于打5.5折存养老金 |
| 2 | 20%中等偏上档 | 2400元 | 相当于打8折存养老金 |
| 3 | 3%基本档 | 360元 | 省税额几乎可以忽略 |
这张榜单就一句话:你的工资税率越高,个人养老金的减税效果越大。45%档的人缴12000元,当年少缴5400元税;3%档的人只省下360元,两者差了整整15倍。
榜首为什么划算,账要算到位
以45%档为例,12000元税前扣除对应省税12000×45%=5400元,这是当年就能看到的真金白银。这笔5400元不是天上掉的福利,而是国家用税收让渡,换你把钱长期锁进养老账户。
等到退休领取时再按3%补税,12000元对应360元。一来一回,当年省5400元、退休补360元,中间的净税差就是递延制度送给长期储蓄者的回报。
我们之前算过一笔安徽灵活就业的账(延伸阅读:灵活就业缴15年、25年、30年,退休每月到底差多少),长期缴存本身就会把养老金差距拉开,再叠加税收递延,高收入人群的节税杠杆会进一步放大。
榜尾差在哪,别被那点”3%”吓退
3%档的人省税只有360元,看着确实”没意思”,但这恰好暴露出一个常见误区:很多人以为个人养老金只对高收入人群有吸引力。真相是,中低收入者买它,图的从来不是抵扣,而是稳定的养老储蓄和产品复利。
更关键的是,投资收益环节暂不征税。2024年第21号公告明确,账户资金运营产生的收益暂不征收个人所得税。这笔几十年复利滚出来的收益全部免税,长期看可能比缴费环节那点抵扣值钱得多。
所以榜尾不等于”不该缴”,而是别只盯着当年省下的几百块,要把它当成一个自带税优光环的长期养老账户来认真经营。
开户前,先核对这三个动作
第一步,查清自己的边际税率档位。打开个人所得税App,在综合所得年度汇算里看适用税率,先知道自己属于哪一档,再决定是缴满还是象征性缴一点。
第二步,定好缴费节奏。12000元可以一次性缴满,也可以每月1000元定投,两种都能全额享受税前扣除,选一个不挤占日常开销的节奏就行。
第三步,认准合规开户渠道。个人养老金账户通过商业银行、理财公司等持牌机构开立,别被”高息代开””虚假缴费”之类的话术绕进去,钱要进的是本人名下的养老账户。
想知道按你现在的工资,一年到底能省多少税?留言你的月收入,我帮你套七档税率逐档算清楚。
另外提醒一句,个人养老金账户一旦锁定,退休前基本不能提前支取,所以缴之前先留足日常应急的钱,再考虑往里面放长期不动的闲钱,这样既吃了税优红利,也不会打乱自己的现金流。