
个人养老金节税指南:12000元税前扣除,一年能省多少税?一个公式一次算清
同样往个人养老金账户缴12000元,有人一年省下5400元税,有人只省360元。节税这门账,差的不在运气,而在你有没有算清自己的税率档位。
这篇不绕弯子,把一个节税公式、七档税率、以及”领取再交3%”这笔隐藏账,一次给你摊开。
政策就定了三件事,记住这三个环节
个人养老金的节税逻辑,写死在财政部、税务总局《关于在全国范围实施个人养老金递延纳税优惠政策的公告》(2024年第21号,2024年12月12日发布)里,一共就三个环节。
缴费环节,每年最高12000元,可以从你的综合所得里税前扣除,先扣掉再算税,相当于这笔钱暂时不纳税。投资环节,账户里的钱买产品赚的收益,暂不征收个人所得税,复利滚雪球全程免税。
领取环节,等到退休或达到条件支取时,领取的金额按3%税率单独计税,不再并入当年的综合所得。三个环节连起来,就是”当下少缴、中间不缴、退休补个固定的3%”。
七档税率,你在哪一档就省多少
退税多少,完全由你的边际税率决定。个人所得税综合所得按3%、10%、20%、25%、30%、35%、45%七档累进,用12000元×你的适用税率,就是一年的省税额。
| 边际税率档 | 年省税(缴费12000元) | 退休领取补3% | 净节税 |
|---|---|---|---|
| 45%高收入档 | 5400元 | 360元 | 5040元 |
| 20%中等档 | 2400元 | 360元 | 2040元 |
| 10%偏低档 | 1200元 | 360元 | 840元 |
| 3%基本档 | 360元 | 360元 | 约等于打平 |
这张表一眼就能看穿节税的本质:只要你的税率高于3%,当年省的税就盖过退休补的那3%,中间的差额是真金白银留在你口袋里的。
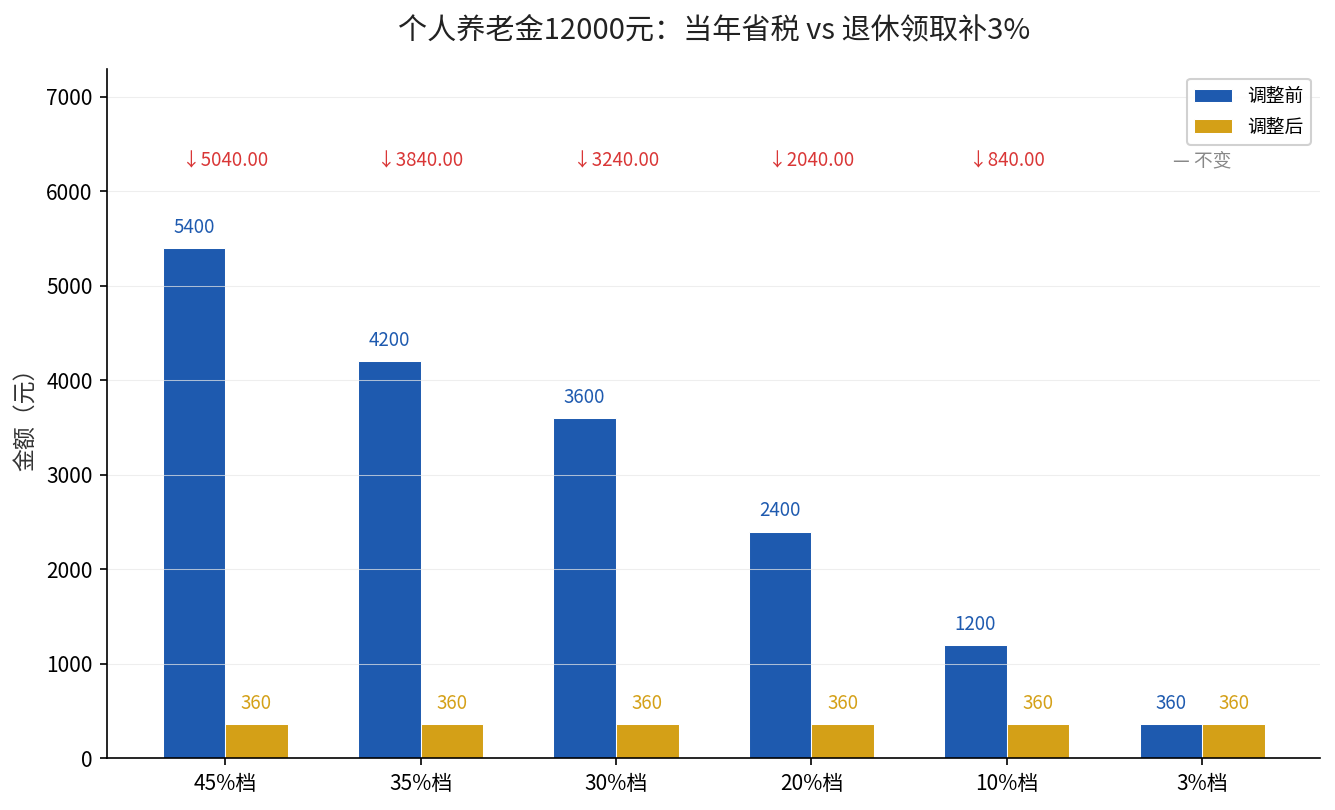
月收入高、落在45%档的人,12000×45%=5400元,这是封顶的节税上限。落在20%档的人省2400元。落在最低3%档的人,只省360元,几乎可以忽略不计。
所以节税这件事,最该先做的一件事,是打开个人所得税App看清楚自己到底落在哪一档,而不是拍脑袋凭感觉缴。
领取再交3%,这笔账到底划不划算
很多人卡在”领取还要交3%”这里想不通。我们把账算细:高收入者当年省了45%的税,退休领的时候只补3%,中间42个百分点的税是实实在在省下的。
中等收入者当年省20%,退休补3%,净省17个百分点。只有落在3%档的人,才出现”当年省3%、退休补3%”基本打平的情况,对他们来说税不是主要卖点。
更别忘了投资环节全程免税这一条。几十年复利滚出来的收益免征个税,这部分红利长期看可能远超当年那点税前抵扣的金额。
我们之前拆解过一笔账(延伸阅读:个人养老金每年抵12000元税,退休领钱时扣3%到底划不划算),结论一致:只要你的税率在10%及以上,领取那3%就盖不过前面的节税收益。
满额缴和象征性缴,什么时候选哪种
如果你的工资长期稳定落在高税率档,满额缴12000元是明牌打法,当年抵扣带来的现金流收益最大,等于国家替你抬了养老钱的本金。
如果你正处在收入波动期,或者税率恰好卡在两档之间,按月小额定投更稳妥,既不会因为一次性缴满挤占生活,也能稳定累积长期养老资产。
还有一类人值得单独说,就是马上要退休的人。往账户里只放几年钱,节税窗口短,这时候更要优先考虑短期流动性,别为了几百块抵扣把钱锁得太死。
这道节税题的来源依据,一次说全
本文所有数字都来自公开的官方文件。缴费上限12000元、投资环节暂不征税、领取按3%单独计税,出自财政部、税务总局《关于在全国范围实施个人养老金递延纳税优惠政策的公告》(2024年第21号,2024年12月12日)。
个人养老金在全国推开的时间节点和缴费约束,出自人社部、财政部、税务总局、金融监管总局、证监会印发的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月发布)。七档累进税率则来自现行个人所得税法关于综合所得的规定。
这三个文件把怎么缴、怎么抵、怎么领全部框定,剩下的就是你按自己的税率档位去套公式。认准这些正式文号,比在网上看二手转述要可靠得多。
想省税,从现在起这样安排
第一件事,当年就把额度用满。12000元税前扣除是按自然年算的,错过了这个年度,额度不结转,所以想节税就别拖到年底才想起来。
第二件事,结合税率档位决定节奏。高税率档的人适合足额缴满,把当年税负压下来;低税率档的人可以把个人养老金当成长期储蓄,按月小额定投,能省一点是一点。
第三件事,缴费凭证要留好。税前扣除需要你主动在个税汇算时填报,个人养老金缴费凭证能在个税App里直接登记扣除,别交了钱却忘了抵。
你的个人所得税落在哪一档?留言你的月收入,我帮你把今年能省的税额精确算到个位。
最后补一句提醒,个人养老金账户有锁定期,钱放进去了退休前基本取不出来,所以节税归节税,先留足手头几个月的应急钱,再考虑拿长期闲钱去缴,这样才是一笔真正划算的账。