
最近人社部一份年报,把一个很多人没留意的信号摆到了明面上:企业年金这个「第二支柱」,正在加速把有它的人和没它的人,分成两个阵营。
这份报告不是自媒体转述,是人力资源社会保障部直接发布的。今天只讲这一组数,以及它接下来会怎么影响你。
一个信号:盘子一年扫进4500亿
据人力资源社会保障部《全国企业年金基金业务数据摘要(2024年度)》(2025年3月18日发布),截至2024年末,全国累计有159287个企业建立了企业年金,参加职工3241.84万人,积累基金规模达36421.88亿元,约合3.64万亿元。
把这个数字跟一年前比最直观。据人社部《全国企业年金基金业务数据摘要(2023年度)》(2024年3月27日发布),2023年末企业年金积累基金约3.19万亿元。一年时间,基金总盘子从3.19万亿元涨到3.64万亿元,净增超过4500亿元,增幅14.27%。
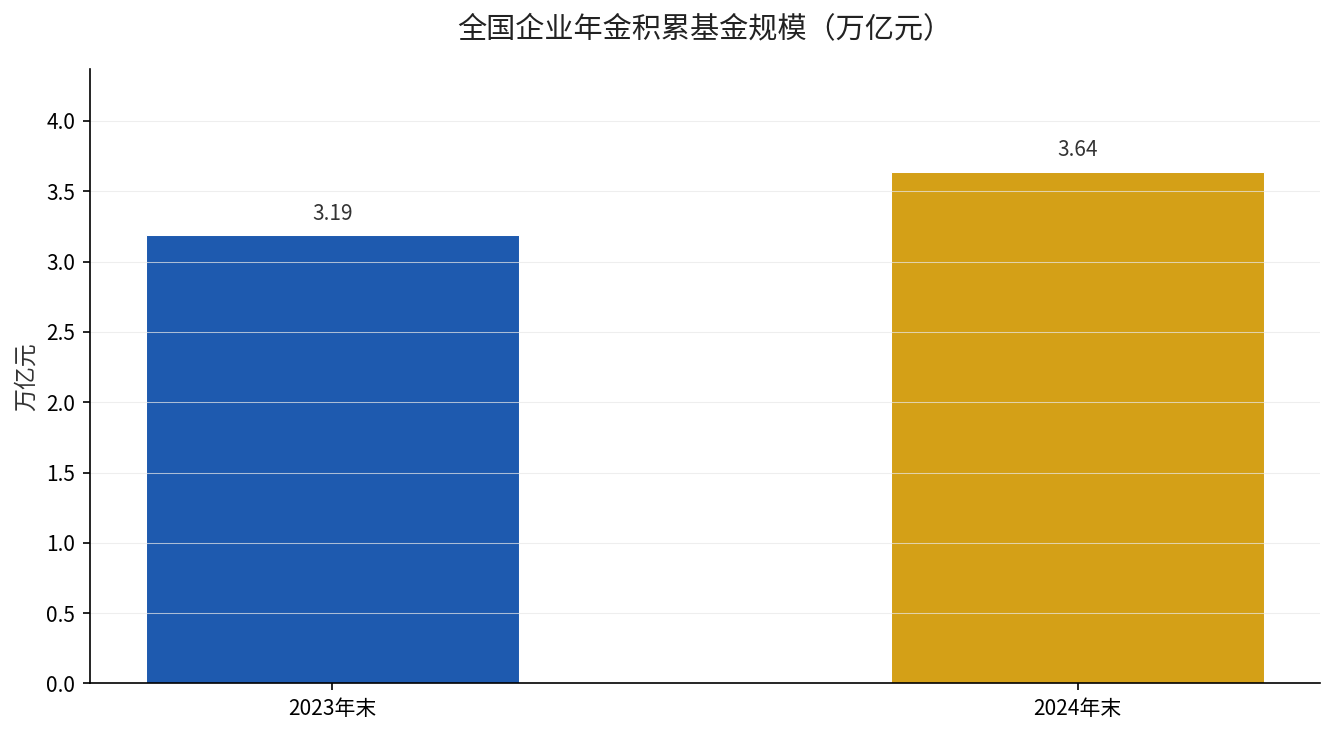
4500亿是什么概念?相当于一年往这个池子里新放进去的钱,比不少省份全年的一般公共预算还大。而能享受到这笔钱的,全国只有3241万人。
影响一:短期,收益率把活期甩在后面
先说离你最近的一层。人社部这组数据显示,2024年企业年金加权平均收益率为4.77%;拉长看,自2007年以来18年的年均收益达到6.17%。
同一笔钱,躺在活期存款里一年的利息,和放进企业年金长期滚动的收益,差距不是几个百分点的问题,而是复利叠加十八年后变成好几倍的问题。这是短期的第一重影响。
影响二:中期,单位那份钱你领不到
企业年金是「单位+个人」共同缴费,单位出的那一部分,本质是劳动报酬之外的延迟支付。没建立年金的企业职工,等于自动放弃了这笔隐形福利。
从2023年末的14.17万户,到2024年末的15.93万户,一年新增了约1.76万户企业入局。参加的职工也从3144万人增加到3241.84万人,多了约98万人。趋势很明确:有能力的企业正在陆续把年金建起来,先建上的人已经多领了一截。
影响三:长期,两个阵营的差距会越来越大
这才是最该看清的一层。全国企业职工数以亿计,截至2024年末有企业年金的只有3241.84万人。换句话说,绝大多数在企业上班的人,目前都没有这笔钱。
企业年金领取水平因人而异,取决于缴费年限、缴费比例和投资收益,官方并未公布统一的月领取标准。但有一点是确定的:第二支柱覆盖面的每一次扩大,都在拉开「有」和「没有」之间的长期差距。
| 指标 | 2023年末 | 2024年末 | 变化 |
|---|---|---|---|
| 建立年金的企业数 | 14.17万户 | 15.93万户(159287个) | 增加约1.76万户 |
| 参加职工人数 | 3144万人 | 3241.84万人 | 增加约98万人 |
| 积累基金规模 | 约3.19万亿元 | 3.64万亿元 | 增长14.27% |
这张表的数据都来自人社部前后两年的《全国企业年金基金业务数据摘要》,发布日分别是2024年3月27日和2025年3月18日。
现在该做什么
如果你所在单位还没建企业年金,第一件事是去问一句:我们公司有没有年金,能不能建。这不是什么难开口的事,它直接和你的退休收入挂钩。
如果已经建了,就把缴费比例、个人账户累积情况看一遍,确认单位那份是不是按约在缴。你的企业年金有多少,在单位的年金托管平台就能查到。
企业年金的领取逻辑,和职业年金其实是同一个道理,我们之前拆过职业年金退休后能不能一次性取出来那几个误区,想弄懂年金账户的钱怎么领,可以先看这篇。
这3241万人已经上车了,剩下的人差的不只是这14.27%,是退休后每一年的现金流。你的缴费年限和缴费指数在电子社保卡上就能查到,先去核一遍单位到底有没有给你建年金——这一步比琢磨别的都实在。