
黑龙江并轨后缴15年就停,比缴满30年每月少领1403元
缴满15年就把养老保险停了,是黑龙江不少灵活就业朋友默认的操作。理由很朴素:终于够到“能领钱”的门槛了,往后再交都是给别人攒。于是咬咬牙交完最后一个月,立刻停缴,松一口长气。可等真坐到退休那一栏,打开电子社保卡,把缴费月数往后想二十年,这口气就松早了——15年是地板,不是天花板。
缴满15年就停,这笔账多数人算反了
停缴的逻辑,是“少交就是赚”。但养老保险的算法,从来不是按你“交了多少”结算,而是按你“交了多久、交了什么档”来定待遇。停缴停掉的不是一笔支出,是往后每年都在复利滚动的领取额度。黑龙江今年已经完成计发基数并轨,全省统一用全口径社平工资算钱,这恰恰让“缴15年就停”的缺口,第一次能被算得清清楚楚。
并轨后的7705元,才是黑龙江算钱的尺子
根据黑龙江省人社厅黑人社函〔2025〕611号文件,2026年度职工基本养老保险计发基数采用上年度全口径城镇单位就业人员月平均工资,定为7705元,自2026年1月1日起执行。2025年的基数是7570元,今年涨了135元,涨幅1.78%。涨得不多,但关键是——黑龙江和上海、浙江、内蒙古、新疆、贵州、西藏、海南、湖南一起,已经走完了并轨,缴费和计发用的是同一把尺子,不再有“两本账”。
对普通人来说,这意味着公式变干净了:基础养老金 = 计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%。翻译成人话,就是你的缴费年限,直接乘在7705元这把尺子上,多交一年,就多乘一年的1%。
再看这三年的涨幅,更能看懂黑龙江的节奏:计发基数2023年比2022年涨9.6%,2024年涨9%,2025年涨7.99%,到2026年只剩1.78%,涨速一路收窄。对还在缴费的人,这意味着靠“基数年年大涨”被动抬待遇的红利在变薄,主动把年限做长,比指望基数涨更靠得住。
15年、25年、30年,三笔钱一笔笔算
拿最常见的情况算:按60%最低档缴,平均缴费指数就是0.6,60岁退休,计发月数是139个月。先算基础养老金,再算个人账户,最后加总。
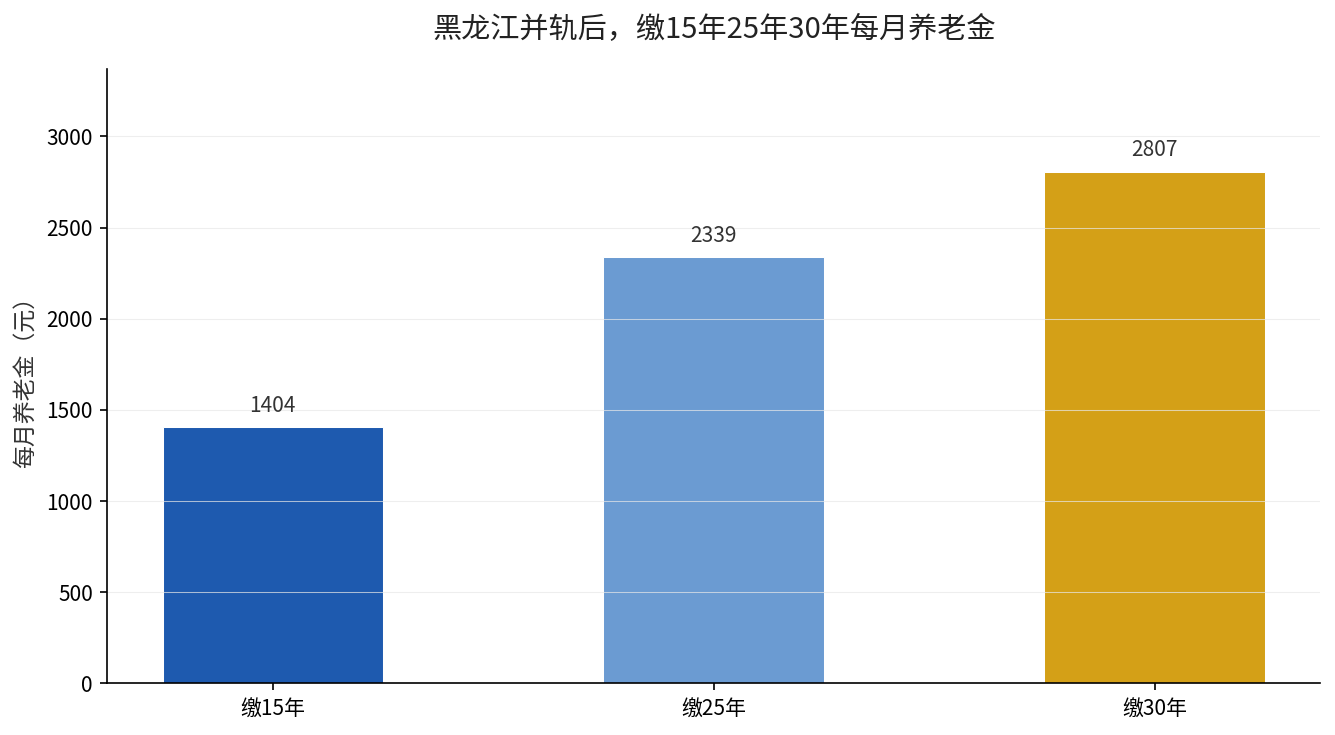
缴15年。基础养老金 = 7705 ×(1+0.6)÷2 × 15 × 1% = 7705 × 0.8 × 0.15 = 924.6元。个人账户部分,60%档对应的缴费基数是4623元,每月8%进个人账户,就是369.84元,15年累计66,571元,除以139,得478.9元。两项相加,首月约1404元。
缴25年。基础养老金 = 7705 × 0.8 × 0.25 = 1541元。个人账户累计到110,952元,除以139得798.2元。合计约2339元。
缴30年。基础养老金 = 7705 × 0.8 × 0.30 = 1849.2元。个人账户累计133,142元,除以139得957.9元。合计约2807元。三笔账摆在一起看:
| 缴费年限 | 基础养老金 | 个人账户养老金 | 每月合计 |
|---|---|---|---|
| 15年 | 924.6元 | 478.9元 | 1404元 |
| 25年 | 1541元 | 798.2元 | 2339元 |
| 30年 | 1849.2元 | 957.9元 | 2807元 |
从1404涨到2807,年限每加5年差多少
这张表最扎眼的地方,是15年和30年之间的落差:1404元对2807元,每月整整差1403元,一年就是16,836元。换句话说,同样在黑龙江退休,同样的最低档,只因多交了15年,每月到手的钱翻了一倍还多。
再往细里看,从15年到25年,每月多拿935元;从25年到30年,每月再多拿468元。拆到每一年,大约是“每多缴1年,每月多领90到95元”。这个数字听着不大,但它是终身领取、随政策调整逐年上调的,不是一次性买断。换句话说,早停一年,等于每年都在给未来的自己少发一千多块。
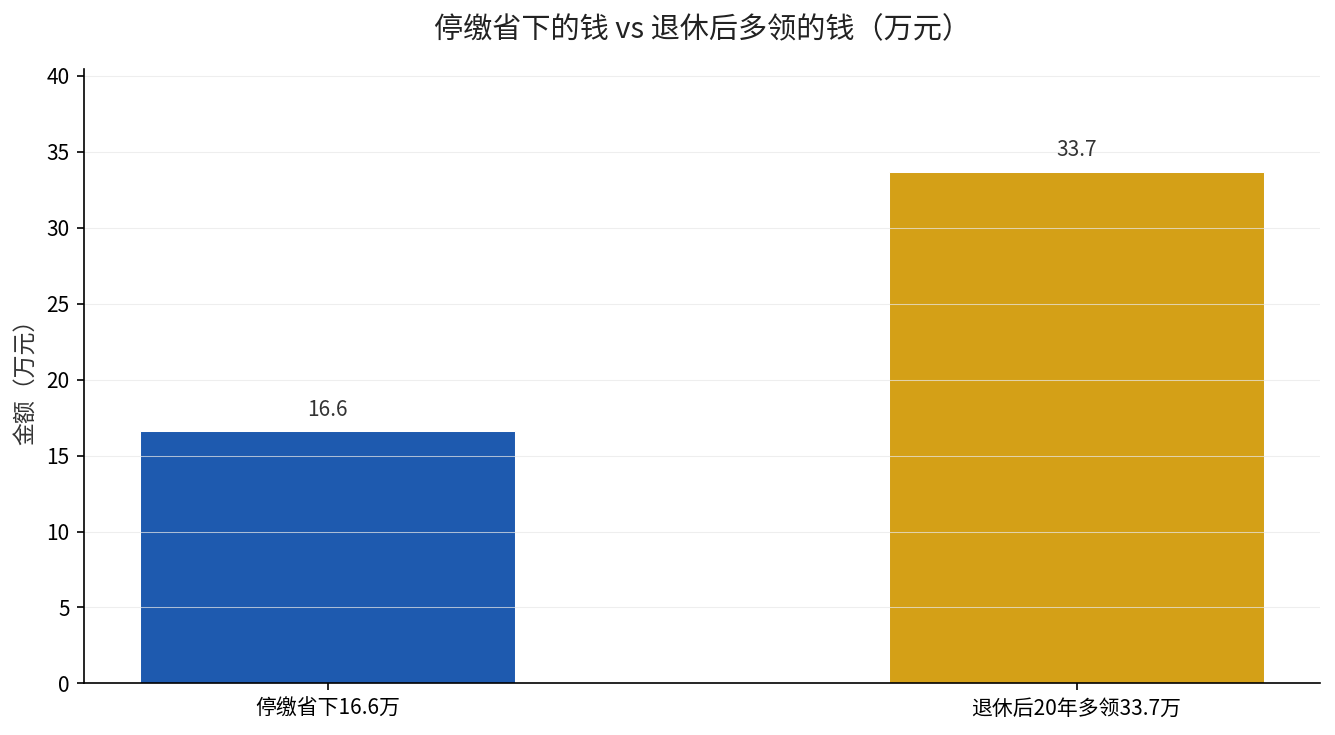
停缴省下16.6万,退休后却少领33.7万
这就是最容易算反的地方。灵活就业按60%档缴,每月要交4623 × 20% = 924.6元。停缴15年,看起来“省下”166,428元,这笔钱攥在手里,挺踏实。
但换个方向算:如果坚持缴满30年,退休后比缴15年每月多领1403元,按活到80岁、领20年算,就是1403 × 12 × 20 = 336,720元。多掏16.6万,换回33.7万,净多拿17万。而且这里还没算每年养老金上调的复利,实际差距只会更大。停缴省下的那点现金,退休后三五年就被“亏”回去了,之后每多活一年都是净赚。
已经停缴的人,补救窗口还开着
如果已经停了,别慌。养老保险看的是累计年限,不是连续年限。断缴的年份不影响之前缴的月数,只要在退休前把累计缴满、甚至继续缴,待遇照样往上走。黑龙江的灵活就业人员,可以随时恢复缴费,在60%到300%之间自主选档。临近退休的人,先查清累计月数,再决定要不要补足年限。
还有一条很多人忽略:如果曾经在多个省份缴过社保,退休地要选在缴费满10年、且待遇更高的那一边。黑龙江已经并轨,计发基数全国靠后,如果在外省有更长的缴费记录,退休地的选择会直接改变每个月的数字。
三件事,看完就去做
第一件,现在就查缴费月数。打开电子社保卡,看养老保险累计缴了多少个月,离15年是刚够,还是已经停缴。
第二件,算清断缴的隐性成本。用7705元这把尺子套一遍:每多缴1年,每月多90到95元,看看停缴这些年,到底“省”了多少钱、又“少”了多少钱。
第三件,能续就续,先堆年限。收入紧就按60%档续,先把年限做长,再考虑提档。年限是终身领取的乘数,比一次性省下的现金值钱。
15年只是入场券,不是终点站。退休后面对二十年的账单,差的从来不是那十几万现金,是每个月到点就能稳稳到手的那一份底气。