
新疆灵活就业提档还是延年,多缴12万回本却差7年
自己掏钱交社保的人,最折磨的从来不是“交不交”,而是“怎么交”。手头宽裕点,就在60%档和100%档之间来回纠结;手头紧一点,又盘算着是不是多交几年比多交档更划算。纠结了半年,钱一分没多交,账倒是越来越糊涂。今天用新疆今年的基数,把提档和延年两条路,一次算到底。
8744元,新疆今年涨得最猛的一把尺子
新疆2026年的养老金计发基数已经完成并轨,统一按全口径城镇单位就业人员月平均工资8744元执行。对比2025年的8448元,一年涨了296元,涨幅3.5%,在全国已公布计发基数的省份里排在前列。基数涨得猛,算账的尺子变长了——但代价是,灵活就业每月要掏的钱也跟着往上走。
灵活就业按20%的比例缴费,其中8%进个人账户、12%进统筹。以8744元为基准:60%档的缴费基数是5246.4元,每月交1049.28元;100%档就是8744元,每月交1748.8元。两者每月差了699.52元,一年就差8394元。这笔钱往哪放,就是提档和延年的分岔口。
还要看清一个背景:新疆基数今年涨3.5%,涨幅在全国靠前。基数涨得快,眼下缴费变贵,但退休时算账的尺子也变长。对正处在缴费黄金期的灵活就业,这个阶段最怕的不是多交,而是把有限的缴费预算,错配到了回报最慢的那个选项上。
三种交法,先摆开三笔账
都按60岁退休、计发月数139个月来算,养老金 = 基础养老金 + 个人账户养老金。
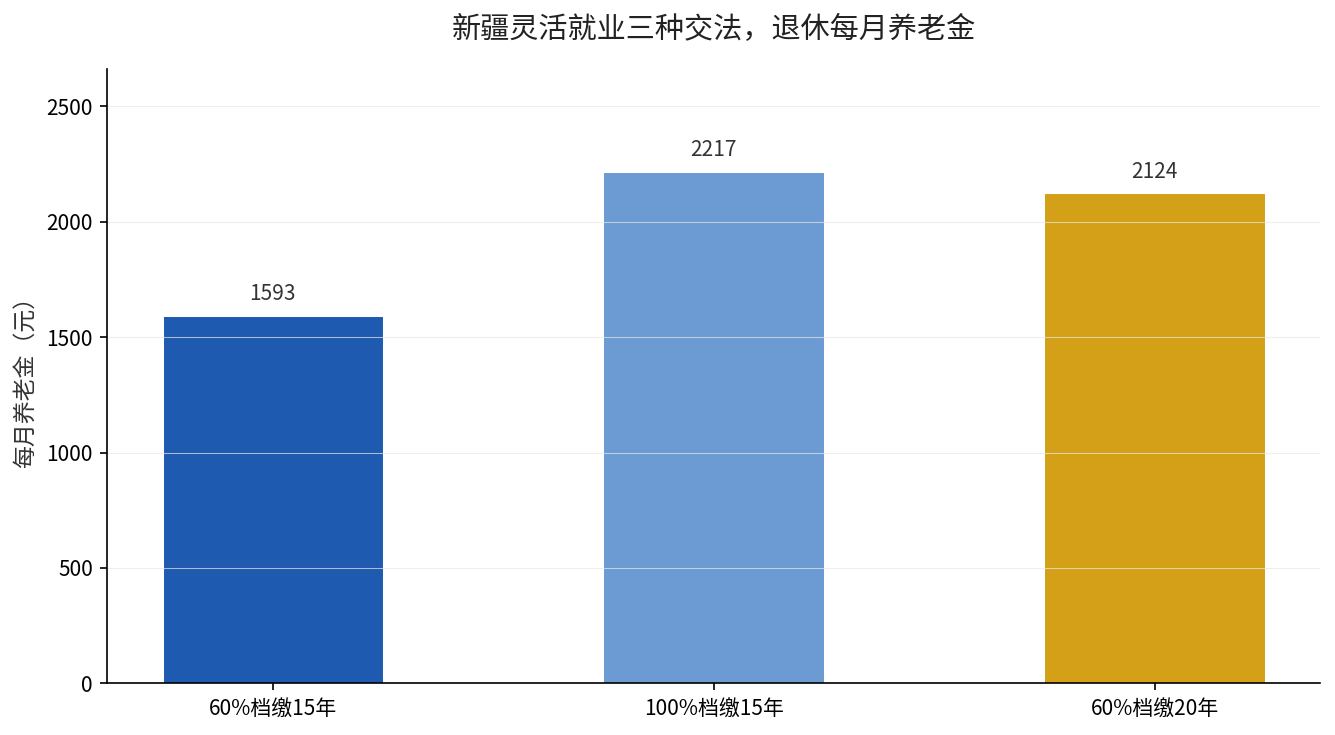
60%档缴15年。基础养老金 = 8744 ×(1+0.6)÷2 × 15 × 1% = 1049.3元;个人账户 = 5246.4 × 8% × 12 × 15 ÷ 139 = 543.5元。合计约1593元。
100%档缴15年。基础养老金 = 8744 ×(1+1)÷2 × 15 × 1% = 1311.6元;个人账户 = 8744 × 8% × 12 × 15 ÷ 139 = 905.9元。合计约2217元。
60%档缴20年。基础养老金 = 8744 × 0.8 × 20 × 1% = 1399元;个人账户 = 5246.4 × 8% × 12 × 20 ÷ 139 = 724.7元。合计约2124元。三种交法摆在一起:
| 交法 | 基础养老金 | 个人账户养老金 | 每月合计 | 15年总投入 |
|---|---|---|---|---|
| 60%档缴15年 | 1049.3元 | 543.5元 | 1593元 | 18.9万 |
| 100%档缴15年 | 1311.6元 | 905.9元 | 2217元 | 31.5万 |
| 60%档缴20年 | 1399元 | 724.7元 | 2124元 | 25.2万 |
同样想多领500块,两条路差在哪
把三笔账放一起,一个反差就跳出来了:100%档比60%档,每月多领624元;60%档多交5年,每月多领531元。想多拿500多块,提档和延年都能做到,代价却完全不一样。
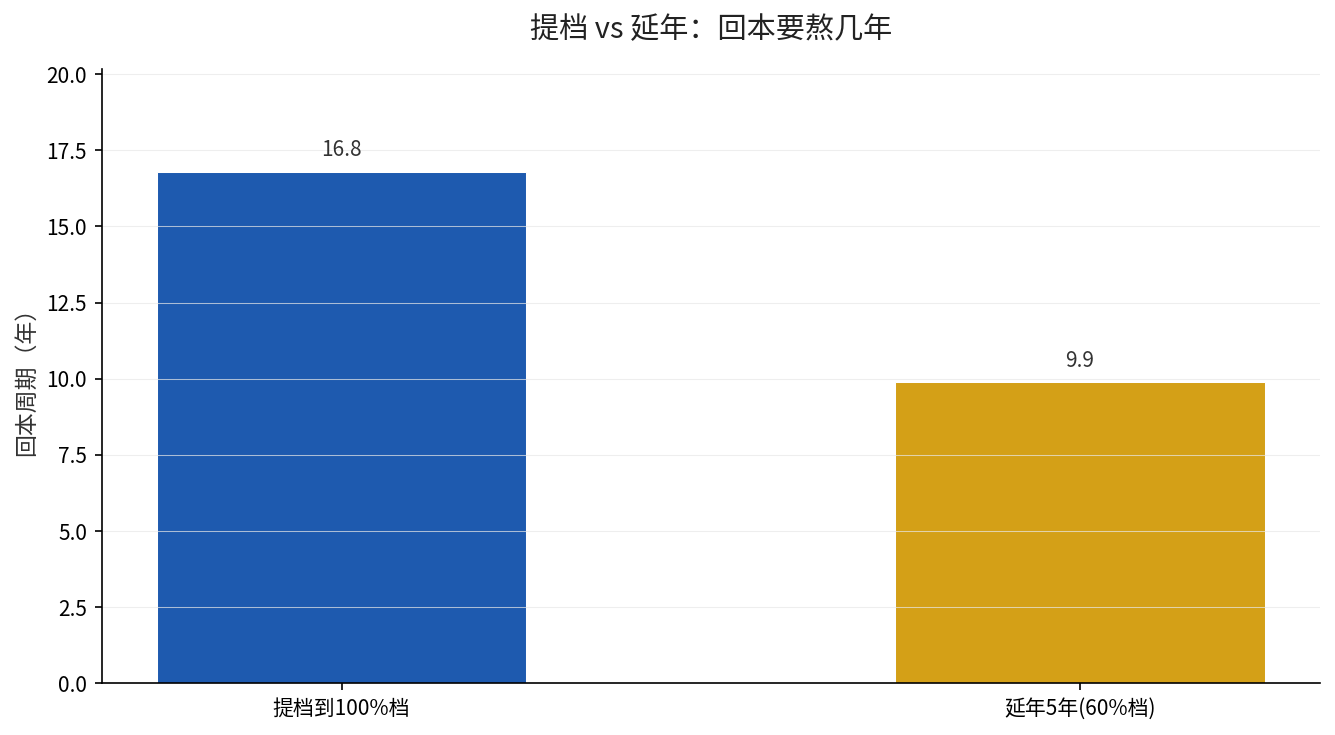
提档:从60%档跳到100%档,15年要多交125,914元,每月多领624元,回本要201.8个月,约16.8年。
延年:60%档多交5年,只多掏62,957元,每月多领531元,回本118.6个月,约9.9年。
同样是想多领一笔钱,提档比延年多掏一倍的钱——12.6万对6.3万,回本却要慢上将近7年。
提档回本16.8年,延年只要9.9年
这就是灵活就业最容易算错的一笔账:钱花在“档位”上,回本慢;花在“年限”上,回本快。原因在于,基础养老金里,缴费年限是直接乘上去的乘数,而档位只体现在平均缴费指数上——指数从0.6提到1.0,乘进去的(1+指数)÷2只从0.8涨到1.0,档位的边际收益被“平均”摊薄了;年限却是实打实一年一年往上加。
更关键的是,延年多缴的钱,是往后5年逐年付的,现金流压力小;提档多缴的12.6万,是压在当下的硬支出。对收入不稳定的灵活就业,硬扛高档位一旦断缴,反而前功尽弃。而且年限越长,个人账户滚存的利息和每年养老金上调的复利也越多,先延年、再提档,才是把每一分钱花在刀刃上。
已经在交的人,按这个顺序来
结论很清晰:先延年,再提档。先把累计年限做长,等年限到20年甚至25年以后,手头确实宽裕了,再考虑提档。反过来先冲100%档、却只交15年,回本周期拉长到16.8年,等于把钱锁进一个慢回报的选项里。顺序错了,多花一倍的钱,反而要多熬7年才回本。
新疆已经并轨,计发基数8744元在全国算中等偏上,同样的缴费年限,在新疆领的钱会高于黑龙江、河南这些基数靠后的省份。如果还在多个省份交过社保,退休地要选在缴费满10年、基数更高的那一边——这一步选对了,比多交好几年都管用。
三件事,看完就去做
第一件,先查累计年限。打开电子社保卡,看养老缴了多少个月。如果还不到20年,优先把年限补上,别急着提档。
第二件,算清回本周期。用8744元套一遍:提档回本16.8年,延年回本9.9年,看看手里这笔钱,值不值得锁进去。
第三件,稳住现金流再决定。收入不稳就按60%档续着,先把年限做长,等有余力再提档,千万别硬扛高档位断缴。
提档和延年,本质是同一道题:退休后的底气,到底靠“交得多”还是“交得久”。答案是交得久——能陪你走到最后的那份养老金,从来不看你某一年多冲了多少,只看你坚持了多少年。别把辛苦钱锁在慢回报的档位上,先把它铺成一条走得下去的长路。