
同样月薪一万,同样是30年工龄,退休后两个人每个月到手的钱,可能差出两千多。
差别不在社保,而在那笔很多人听说过、却没算明白的”企业年金”。
今天我们把这笔账摊开来算:有企业年金的职工和没有的,退休后到底差多少。
同样是月薪一万,两个人的账户差在哪?
先看一组人社部官方数据。《2025年度人力资源和社会保障事业发展统计公报》显示,到2025年底,全国有17.79万户企业建立了企业年金,参加职工3343万人,企业年金投资运营规模达到4.21万亿元。
再往前推一年,人社部《2024年度人力资源和社会保障事业发展统计公报》显示,2024年底参加企业年金的职工是3241.84万人,投资资产净值3.61万亿元,同比增长14.53%。
简单说,企业年金的覆盖在扩,但全国参加企业职工基本养老保险的有4.8亿多人,真正有企业年金的只有3343万。也就是说,绝大多数职工,是没有这笔”第二份养老钱”的。
一个很典型的场景是:两个同期入职、同样岗位、同样工资的同事,一个进了有企业年金的公司,一个进了没有的。前者退休账户里凭空多出来一大块,后者什么都没有。
这笔账到底怎么算?
企业年金由单位和个人共同缴费。根据《企业年金办法》(人社部、财政部令第36号),企业缴费每年不超过本单位参加企业年金职工工资总额的8%,单位和个人缴费合计不超过12%。
按最常见的”单位缴8%、个人缴4%”的顶格方案来算,一个职工月薪1万元,每月累计进账户的钱是1200元,其中个人只承担400元,单位补800元。关于单位到底缴8%还是从2%起步,可以看我们之前这篇企业年金单位缴8%还是2%起步。
这里有个关键点:单位那800元,是凭空多出来的、直接进你个人账户的钱。没有企业年金的职工,这800元根本不存在。
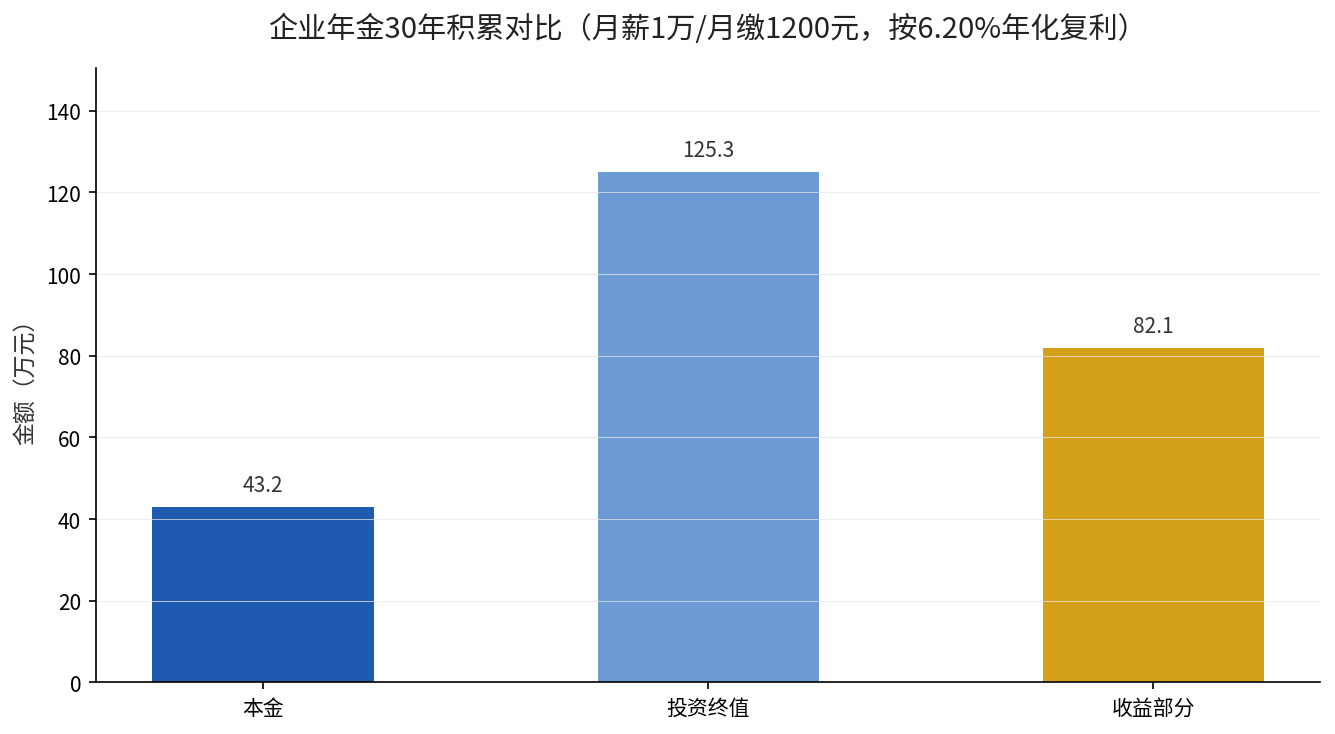
我们用人社部公布的企业年金年均投资收益率6.20%(2007年以来全国企业年金基金年均收益率)复利测算:月缴1200元、缴满30年,本金43.2万元,按6.20%年化月复利滚动,账户终值会滚到约125万元。
也就是说,你个人只掏了14.4万元(每月400元),30年后账户里躺着大约125万,其余80多万是单位缴费加上投资收益攒出来的。
同样条件,没有企业年金的职工怎么办?
没有企业年金的职工,退休后只有第一支柱的基本养老金。第一支柱是”现收现付”,缴费进的是统筹账户,跟你个人账户里的积累不是一回事。
企业年金是”个人账户积累制”,钱是自己的,账户里的每一分本金和收益都归个人,退休时按月或一次性领取,账户余额还可以继承。
这就是两者最本质的差别:一个是现收现付帮别人养老,一个是现在攒钱给自己养老。职业年金和企业年金同属第二支柱,机制很像,差别主要在参保对象上,我们之前也专门算过职业年金缴15年和30年的账,可以看这里:职业年金缴15年和30年差多少。
算完这笔账你就懂了
同样月薪1万、同样工作30年,有企业年金的职工,退休后在基本养老金之外,账户里还额外多出大约125万的可支配积累,摊到退休后的十几年里,每个月能多领一大块。
而没有的职工,这笔钱就是零。单位原本可以为你多缴的8%,因为你所在的企业没建企业年金,就永远错过了。
人社部在2025年9月联合多部门印发了进一步做好企业年金工作的意见,明确扩大覆盖范围、放宽建立主体,把社会团体、基金会、民办非企业单位等纳入进来,还允许企业先低比例起步、再逐步提高。
对企业来说,建企业年金不只是福利,更是一种留住人的长期激励;对职工来说,这是法律规定之外、由单位主导的少数能”锁定”的大额养老储备。
你现在可以做的一件事
先问一句HR:咱们单位有没有企业年金?如果有,你是不是已经在名单里,缴费比例又是多少。
如果单位还没建,你可以把单位缴8%、个人缴4%这个”顶格方案”算给领导和同事看——这不是公司福利,是法律允许范围内的补充养老里,性价比最高的一笔。
想知道自己如果从现在开始缴费到退休能攒多少,留言你的月薪和距离退休的年数,我来帮你算。