
灵活就业按60%还是100%交社保,30年后养老金差多少?这笔账2026年要会算
同样是灵活就业,有人每月只按最低档60%交几百块,有人咬牙按100%交上千块。多交的钱到底能换来多少养老金?今天不绕弯子,用2026年的官方基数和养老金计发公式,把60%和100%两档的账一笔一笔算给你看。
先摆条件:浙江2026年基数,算起来有据可依
这笔账必须有个锚点。浙江省人力资源和社会保障厅在2026年10月8日发布《关于公布2026年社会保险有关基数的通知》,明确2025年度全省非私营和私营单位就业人员加权平均工资为102446元,折合每月8537元。灵活就业人员参保缴费,就是在这个平均值的基础上,按60%到300%之间自选档次。
我们取两个最常见的选择:按60%档(月缴费基数5122.2元)和按100%档(月缴费基数8537元),缴费比例按灵活就业人员养老保险个人缴费20%计算。60%档每月缴费约1024元,100%档每月缴费约1707元,一年分别缴12293元和20489元。
同一个人、同样缴30年,两档差在哪
养老金的构成就两块:基础养老金加个人账户养老金。基础养老金等于计发基数乘(1加本人平均缴费指数)除以2,再乘缴费年限乘1%;个人账户养老金等于个人账户累计储存额除以139。
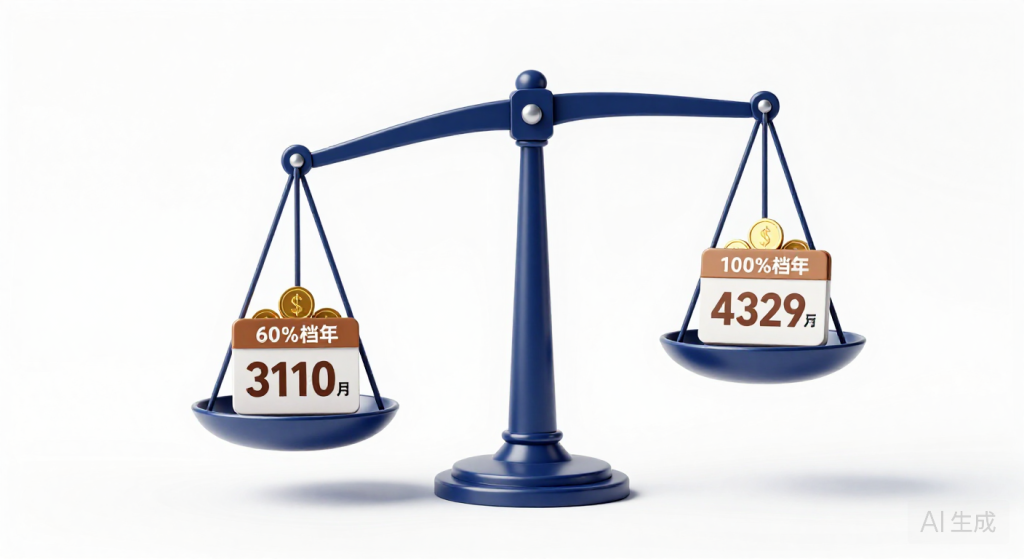
按60%档缴费30年,平均缴费指数约0.6,基础养老金相当于计发基数的(1+0.6)÷2×30×1%,也就是计发基数的24%;个人账户按缴费基数8%划入积累计算,30年累计约14.75万元,除以139约1061元/月。若计发基数按上年浙江加权工资8537元估算,基础养老金约2049元,合计约3110元/月。
按100%档缴费30年,平均缴费指数约1.0,基础养老金是计发基数的(1+1)÷2×30×1%,即30%,约2561元;个人账户累计约24.58万元,除以139约1768元/月,合计约4329元/月。
多缴的12.3万,到底值不值
30年里,100%档比60%档一共多缴约24.6万元;退休后每月多领约1219元,一年多领约1.46万元。单看回本,多缴的差额大约16.8年能领回来。但养老金是终身领取,活得越久越划算,而且历年还有国家统一上调,实际的长期回报会更高。
这笔账的核心不是”哪个绝对好”,而是看你的现金流和预期寿命:手头紧、更需要当下流动性的,选60%档保住基础保障;收入稳定、想退休后体面一点的,100%档的长期优势更明显。
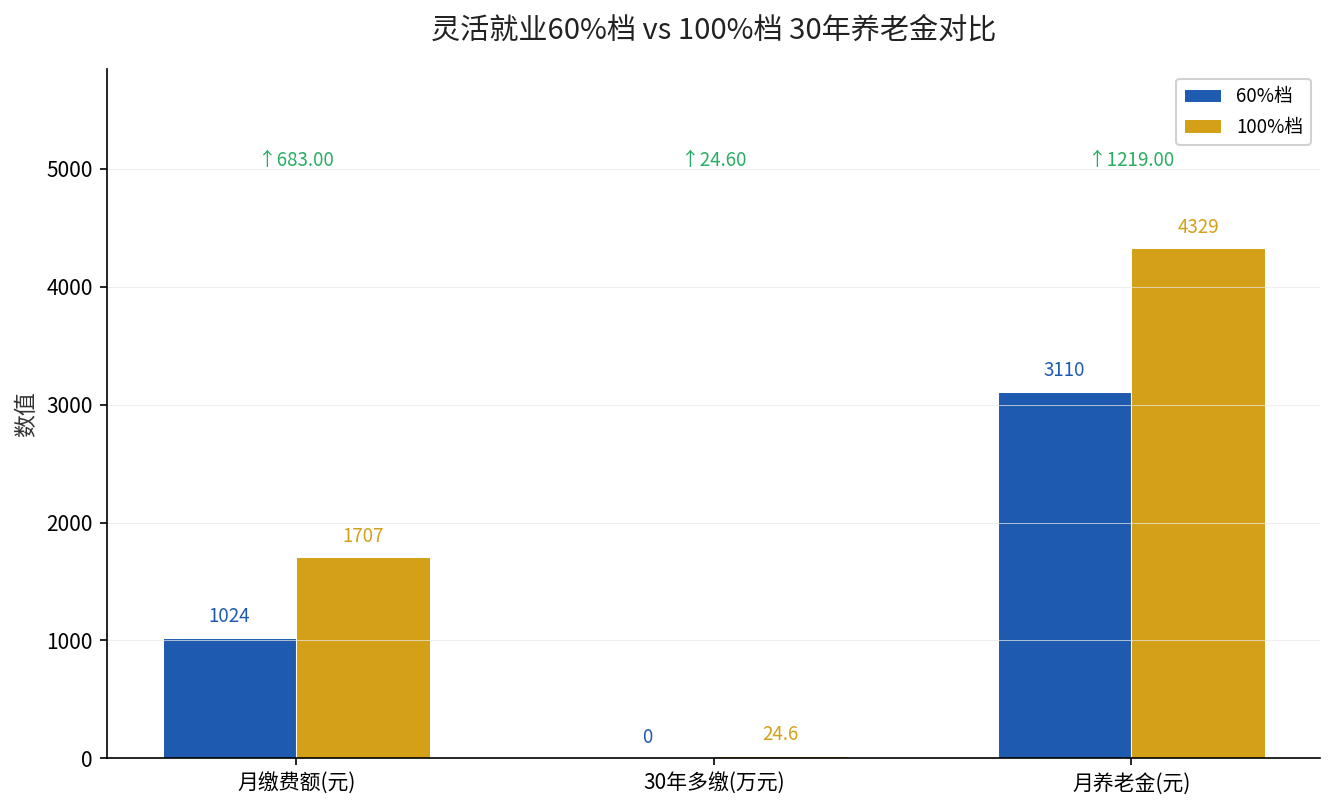
上面这张图把两档的月缴费额、个人账户积累和退休后月养老金放在一起,差距一眼就能看清。
说穿了就一句
灵活就业缴费没有标准答案,只有适合你的答案。手头宽裕、想要更高退休金,优先提档;现金流紧张,先保60%档不断缴,等收入上来了再提。无论选哪一档,坚持缴满、别断缴,才是这笔账里最值钱的部分。
来源:浙江省人力资源和社会保障厅《关于公布2026年社会保险有关基数的通知》(2026年10月8日发布)。