
同一碗养老钱,为什么有人163、有人上千?
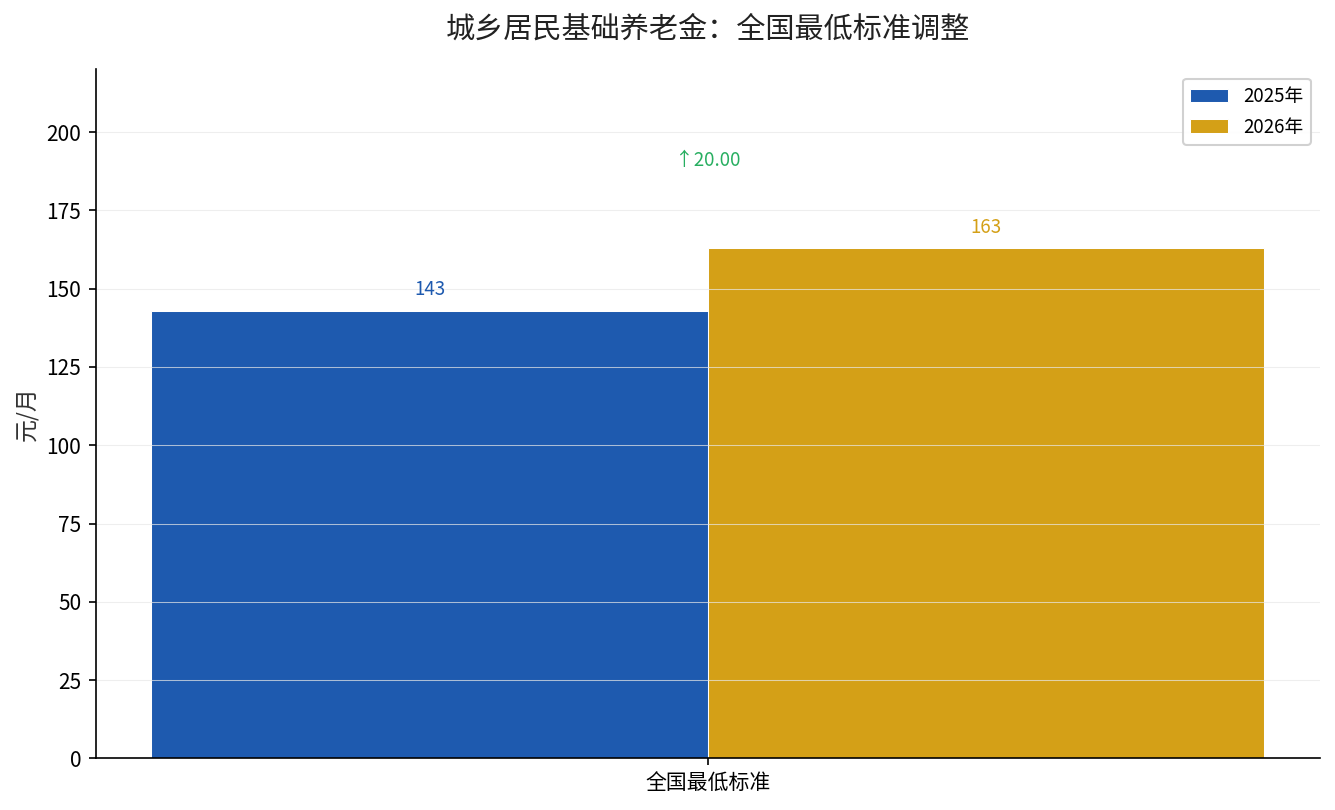
先看清一个数字:2026年城乡居民基础养老金,国家定的月最低标准从143元提到了163元,每月涨20元。这个数字写进了2026年政府工作报告,覆盖约1.8亿城乡居民领取人员。
但如果你拿这个163元去问一位企业退休职工,对方会告诉你,自己每月到手的钱远不止这个数。同样是”养老金”,为什么差出好几个量级?差别不在运气,在两条不同的制度轨道。
同样在领养老金,两条路差在哪?
城乡居民养老保险和企业职工养老保险,是两套分开的制度,一个面向没进单位参保的居民,一个面向有用人单位的职工。两者在缴费来源、待遇结构、计发办法上都不一样,不能直接拿来比。
只看最直观的”底数”:城乡居民这边,中央只设一个全国最低标准163元,各地可以在上面继续加码;职工这边,退休待遇由基础养老金加个人账户组成,基础养老金要和当地的”计发基数”挂钩。
差别从哪来,拆开看三个环节
第一,财政托底的力度不同。城乡居民基础养老金由中央财政和地方财政共同出资、普惠发放,属于托底性质。据审计署2025年12月22日发布的全国审计工作报告,2023年全国统筹调剂资金上缴2439.59亿元、下拨2440.44亿元,中央财政还安排约1万亿元基本养老保险补助资金,重点向基金吃紧的省份倾斜。
第二,缴费的”杠杆”不同。职工养老金遵循”多缴多得、长缴多得”,交得越多、年限越长,退休算出来的钱越高;居民养老更多是”缴一点、国家补一点”,个人账户积累有限。
第三,地区加码的差异。163元只是全国底线,上海、北京等地的标准要高出一截,安徽无为、长沙、贵州仁怀等地也按本地政策另有加发。同样领居民养老金,落在不同地方,到手的钱能差出一大截。
这20元的账,到底该怎么看?
从143元涨到163元,是全国统一的最低标准上调。据人社部2026年7月发布的运行数据,截至当年6月底基本养老保险参保达10.76亿人,上半年三项社保基金收入4.88万亿元、支出4.14万亿元,累计结余11.07万亿元,支付是有底子的。
要记住的结论是:163元是”保底价”,不是”天花板价”。中央定底线,地方在底线之上再补,你实际领多少,取决于你在哪个省、当地有没有加发政策。
| 对比维度 | 城乡居民基础养老金 | 企业职工养老金 |
|---|---|---|
| 全国最低标准(2026) | 163元/月 | 无统一最低,看计发基数 |
| 资金主要来源 | 财政托底+个人缴费 | 单位+个人缴费,多缴多得 |
| 是否与社平工资挂钩 | 否 | 是(计发基数) |
这张表一眼就能看懂:居民养老是”保底”,职工养老是”对标工资算账”。想靠居民养老这一项过上体面的晚年,单靠163元是远远不够的。
居民养老的钱,到底分几块进账?
很多领居民养老金的人,误以为163元就是全部。其实不然。城乡居民养老金待遇拆开看是两块:一块是基础养老金,也就是这次涨到163元的部分,由财政托底;另一块是个人账户养老金,由你历年的个人缴费加上政府补贴、利息构成,按月返还。
所以真实到手的,是”基础养老金+个人账户养老金”之和。基础部分大家都一样(看地区),个人账户部分则看你当年缴了多少、缴了多久。缴得多的人,个人账户那份自然厚一些。
这里要提醒一句:个人账户里的政府补贴,历来是”缴得越早、补得越高”的阶梯设计,具体档位各地不同,得回到你参保地的政策文件里核对。
想补上差额,该往哪使劲?
如果你的父母或你自己领的是城乡居民养老金,别只盯着163这个数焦虑。先搞清楚三件事:你在哪个省、当地标准是多少、有没有地方加发,这些在电子社保卡或者当地人社官方公众号都能查到。
再往上,条件允许的话,建议用个人养老金账户做补充。我们之前算过个人养老金抵税到底能省多少这笔账,可以回头看看。
你的养老钱,值得自己算清楚。想知道自己所在地的具体标准和加发政策,打开电子社保卡查一下,或者留言你的省份,我帮你找当地的官方口径。