
养老目标基金选目标日期还是目标风险:同样32岁每月1000,两条路差在哪
同样是”养老目标”四个字开头,目标日期基金和目标风险基金,买错了结果会差很多。今天不空谈概念,就摆一个具体的人,用同一笔钱、同样的时间,算两条路到底差在哪,结论能直接拿来用。
先看这条绕不过去的规则
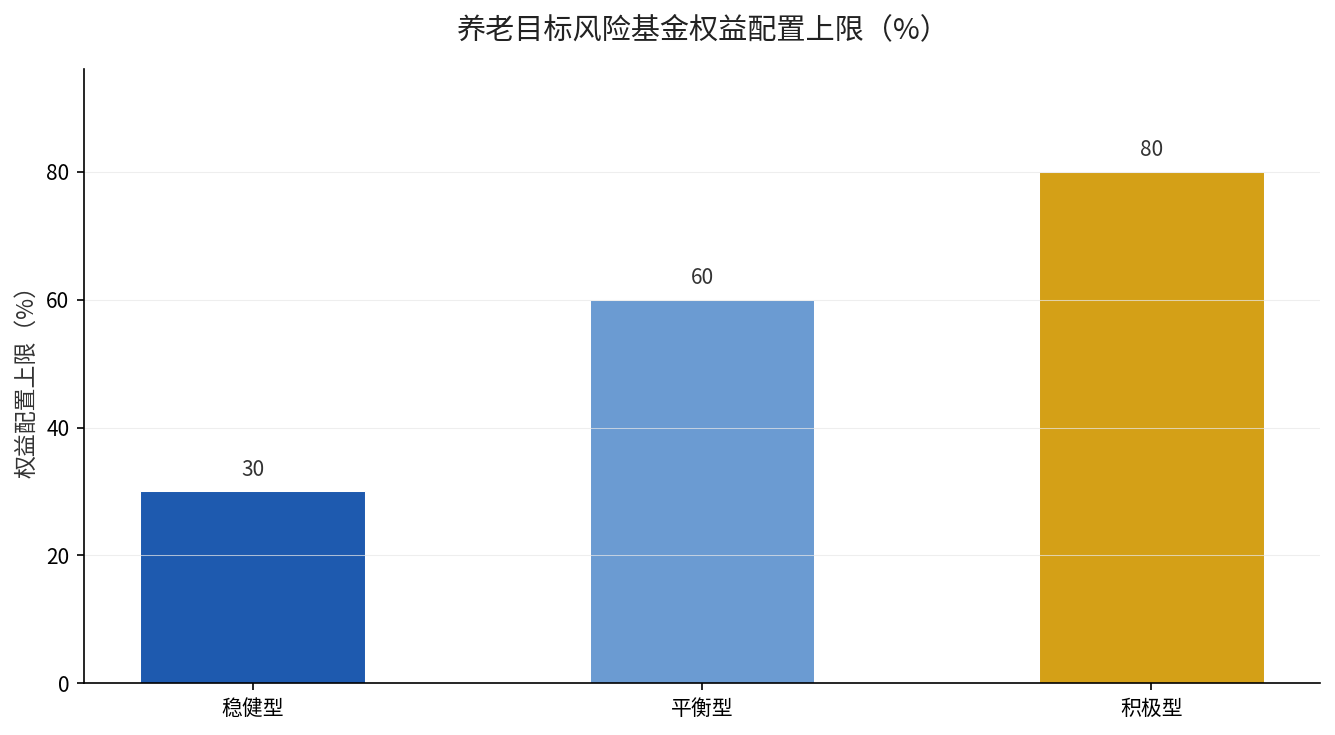
中国证监会《养老目标证券投资基金指引(试行)》(2018年3月2日发布,文号〔2018〕3号)第五条写得清楚:养老目标基金最短持有期不短于1年;封闭期或最短持有期达到1年、3年、5年的,投资股票、股票型基金、混合型基金和商品基金的比例合计原则上不超过30%、60%、80%。
这一条直接决定了目标日期和目标风险两类产品的”性格”。前者靠时间自动调仓,后者靠风险等级固定仓位,一个会变、一个不变。
同样的人,两种买法
设定一个具体场景:32岁,预计60岁退休,距离退休还有28年。每月往个人养老金账户里投1000元,一年就是1.2万,正好用满每年1.2万的税前扣除额度。现在摆在你面前两条路。
买目标日期基金:看名字里带”2053″或”2055″这种年份的,基金自动沿着”下滑曲线”运作——年轻时权益仓位高(可到80%),越接近退休越往后降到30%以下,你什么都不用管。
买目标风险基金:先锁定一个风险等级(稳健、平衡、积极),权益仓位长期固定在一个区间,比如稳健型权益占比15%-30%、平衡型35%-60%。仓位不会因为年份临近而变,全靠你自己盯着。
差别藏在三个地方,逐项拆开
第一个差别是”谁来决定仓位”。目标日期是”时间说了算”,你只要选对退休年份,剩下的调仓自动化完成,几十年的下滑曲线一条走到底。
第二个差别是”要不要你自己守纪律”。目标风险基金仓位固定,意味着市场大涨时它不会自动减仓,大跌时也不会自动加仓。扛不扛得住波动,全看你自己会不会半路下车。
第三个差别是”适不适合懒人”。目标日期对普通人最友好,一次买对、长期躺赢;目标风险更适合清楚自己承受力、愿意主动管理的人。
到底该怎么选?一句话给你答案
如果你只想做对一次决定、之后不再操心,就选和你退休年份匹配的目标日期基金。如果你清楚自己能承受多大波动、并且愿意每隔几年检查一次,就选目标风险基金里的稳健或平衡型。
容易被忽略的一点:这两类基金都是FOF(基金中基金),也都属于个人养老金产品目录里的基金类305只,同样享受每年1.2万的税前扣除额度,领取时按3%税率计税。区别只在投资策略,不在税收待遇。
一个落地提醒,别在选完就撒手
无论选哪一类,都要先看清两个细节:一是这只基金对应持有人短期不赎回,存在几年不等的持有期约束;二是它本身是FOF,底层买的还是一篮子基金,费率会比普通指数高一点。想清楚这两点,再决定要不要长期拿着。
延伸阅读:个人养老金四类产品怎么选,我们刚盘完货架
你的情况对号入座
距离退休超过20年、平时不看盘的人,直接选目标日期基金,年份越接近你退休越好。
距离退休10-15年、对风险有判断的人,选目标风险里的平衡型,给收益留一点想象空间,又不用太操心。
距离退休5年以内的人,无论哪一类,都该把重心放到权益很少、波动最小的产品上,别在最后一程去赌。
你现在账户里买的是哪一类?是目标日期还是目标风险?把你的退休年份留言,我帮你看看选没选对。
数据来源:中国证监会《养老目标证券投资基金指引(试行)》(2018年3月2日发布,文号〔2018〕3号,第五条);易方达基金FOF小课堂关于目标日期基金与目标风险基金的权益配置区间说明;财政部、税务总局关于个人养老金递延纳税优惠的相关规定。