
个人养老金1245只产品货架:储蓄、保险、基金、理财,四类到底怎么选
个人养老金制度满三周年,产品货架已经摆到了1245只。面对这上千只产品,很多人第一反应是懵:到底该买哪一类?今天不聊虚的,直接把这四类产品的数量、风险和适用人群摆成一张榜,看完你就能对号入座。
四类产品,一张榜先说清家底
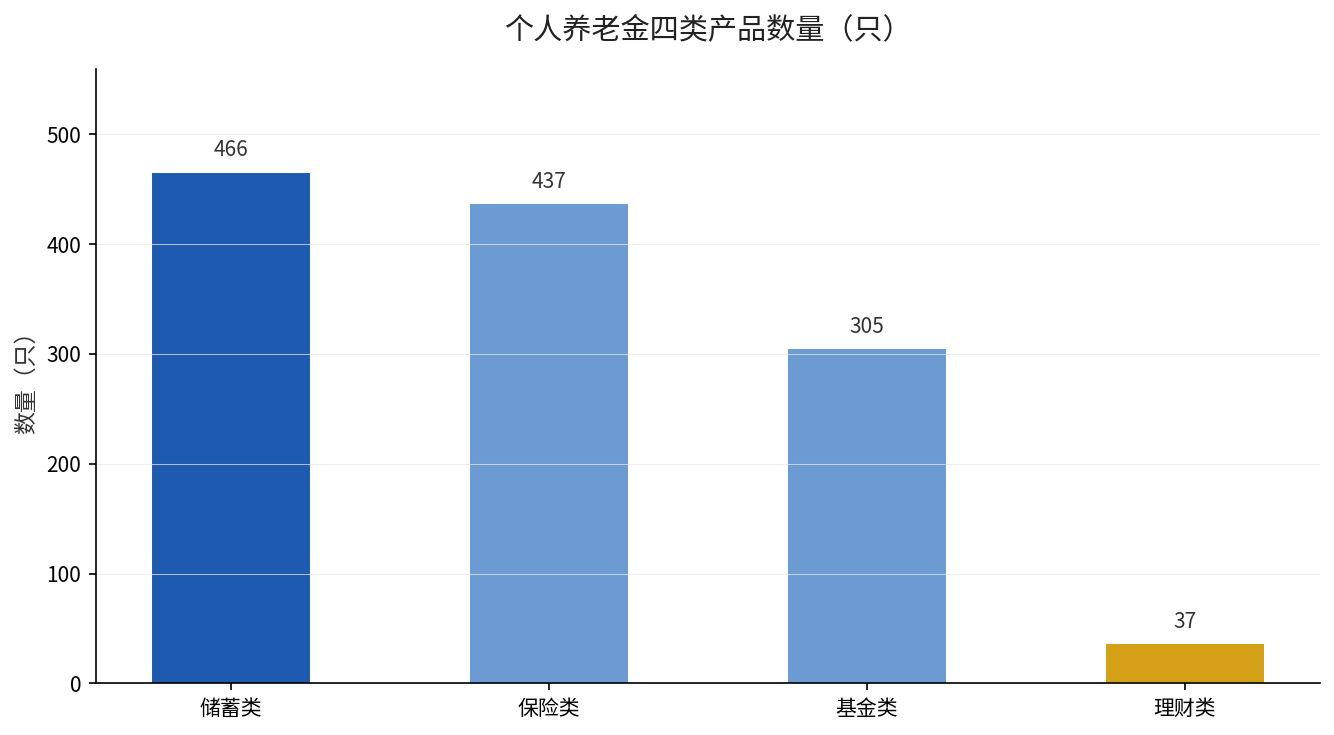
人社部数据显示,个人养老金自2022年11月试点以来,截至2024年11月末全国开户人数已达7279万人。国家社会保险公共服务平台产品目录则显示,截至2025年11月23日,纳入目录的产品总数达1245只,比2025年二季度末增加185只。四类产品各有各的位置:
| 产品类型 | 数量(只) | 典型形式 | 风险定位 |
|---|---|---|---|
| 储蓄类 | 466 | 银行存款、特定养老储蓄 | 极低风险,保本为主 |
| 保险类 | 437 | 年金、两全、专属商业养老 | 低风险,长期保障 |
| 基金类 | 305 | 养老目标FOF、指数基金 | 中风险,收益浮动 |
| 理财类 | 37 | 固收类净值型产品 | 中低风险 |
一眼就能看出来,储蓄和保险合计占了大头,903只,撑起了整个货架的安全底座。基金305只,是四类里唯一有可能跑出收益想象空间的一段。理财只有37只,数量最少,还在起步阶段。
储蓄为什么数量第一?因为它最不挑人
储蓄类466只排在榜首,逻辑很简单:它解决的是”本金绝对不能亏”的需求。个人养老金账户里的钱,本来就要锁到退休才能动,很多人不愿意在这笔钱上承担任何波动。
这类产品以银行存款和特定养老储蓄为主,特点是收益确定、几乎零波动。账户锁定期长,安全就成了第一优先级,对临近退休、风险承受力弱的人来说,它就是”定心丸”。
保险437只排第二,卖的不是收益是功能
保险类产品涵盖年金保险、两全保险、专属商业养老保险三类,合计437只。它和储蓄最大的区别,在于多了”长寿风险对冲”这个功能——活得越久,领得越多。
专属商业养老保险更是把”养老”属性做透了,缴费期积累、退休期按约定领取,部分产品还带保证利率。缺点是流动性差、前期现金价值低,适合确定短期内不动这笔钱的人。
基金305只,是唯一敢接波动的选手
基金类的305只,分成两大阵营:养老目标基金(FOF)和指数基金。Wind数据显示,截至2025年9月30日,全市场个人养老金基金(Y份额)共301只,合计管理规模151.11亿元,比2024年底增长65%。
更值得注意的信号:截至2025年11月23日,97%以上的个人养老金基金产品成立以来都实现了正收益。这背后有制度原因——封闭运作逼着人长期持有,熬过了短期波动。对离休还有10年以上的人,这一档最可能拉开养老差距。
延伸阅读:我们之前算过个人养老金抵税那笔账,1.2万到底能省多少
理财37只,为什么这么少?
理财类只有37只,是四类里的”小透明”。它定位”低波稳健”,固收类占比超八成,由工银理财、中银理财、建信理财等少数几家发行。数量少,一方面因为养老理财试点时间晚,另一方面它的定位和储蓄、保险有重叠,存在感不强。
三类人,三种选法
临近退休(5年内):优先储蓄+特定养老储蓄,本金安全压倒一切,别在这笔钱上赌波动。
离退休还有10-20年:可以拿出一部分配到目标日期或目标风险基金,用时间换空间,这档是养老增值的主战场。
追求确定领取、担心活太久钱不够:看专属商业养老保险,把”活得久”这个风险转给保险公司。
想知道你自己的账户该买哪一类?把你的退休时间和风险偏好留言,养老金三个字,我帮你看。
数据来源:人社部公开数据(截至2024年11月末)、国家社会保险公共服务平台产品目录(截至2025年11月23日)、中国证券投资基金业协会《个人养老金制度实施三周年》(2025年11月25日)、Wind(截至2025年9月30日)。