个人养老金可投1194只产品:储蓄、基金、理财、保险怎么选才不踩坑?
老周今年47岁,去年在银行APP里开通了个人养老金账户,老老实实存进去12000元。一年过去,账户里除了本金,只多出几十块钱利息。他翻看账户时发现,同一时间开户的老同事,把同样的12000元买成了养老目标基金,账户里已经浮盈了十几个百分点。老周这才反应过来:存进去只是第一步,投出去才是第二步。
一个真实场景:同样存1.2万,结果差了十几倍
老周和老同事的做法,恰恰对应了个人养老金账户里两种最常见的状态。老周的12000元,一直躺在资金账户里没有做任何投资,只能按活期或极低的利率计息;而老同事把这笔钱买成了公募养老基金,赶上市场回升,账户净值明显上涨。同样的缴费、同样的税收优惠,仅仅是”投没投出去”这一个动作,最终的账户数字就可能拉开明显差距。
这背后的原因并不复杂:个人养老金账户里的钱,只有在买成符合规定的产品之后,才会真正进入投资运作。放在资金账户里”躺平”,就只能拿到最低档的利息回报。
到底差在哪?四类可投产品逐项拆解
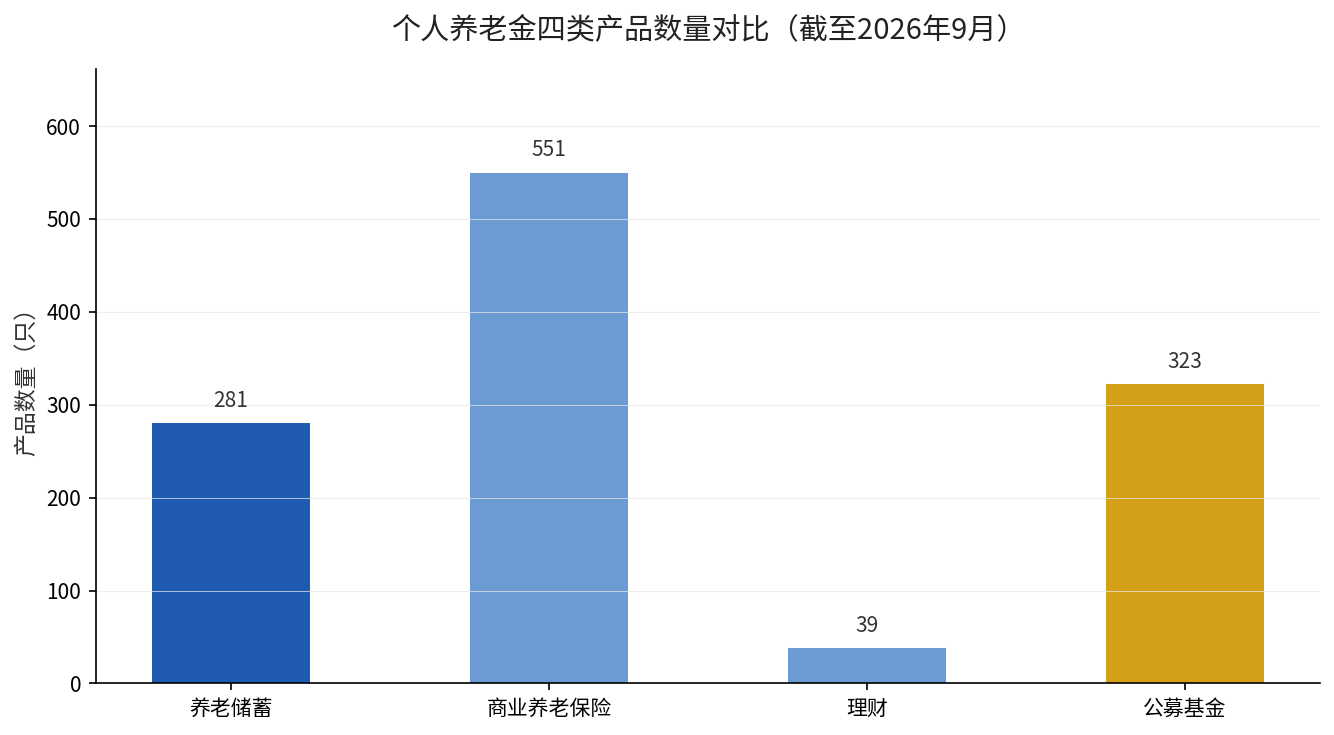
根据人社部等五部门联合发布的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),个人养老金资金账户里的资金,可以自主选择购买符合规定的储蓄、理财产品、商业养老保险、公募基金,以及财政部、人民银行发行的储蓄国债等金融产品。截至2026年9月8日,这四类专属产品已经分别达到:储蓄类281只、基金类323只、理财类39只、保险类551只,合计超过1100只,另可购买个人养老金专属国债。
| 产品类型 | 专属产品数量 | 风险特征 | 适合人群 |
|---|---|---|---|
| 养老储蓄 | 281只 | 低风险,保本保息 | 极度厌恶风险、临近退休者 |
| 商业养老保险 | 551只 | 中低风险,长期年金 | 看重确定领取、终身现金流者 |
| 理财产品 | 39只 | 中低风险,净值化 | 追求略高于储蓄的稳健回报者 |
| 公募基金 | 323只 | 中高风险,收益弹性大 | 投资期限长、能承受波动者 |
数据来源:截至2026年9月8日的产品统计口径。其中个人养老金公募基金又进一步细分出107只被动指数和指数增强型基金、90只偏债混合型FOF、80只目标日期型FOF、37只平衡混合型FOF等,基金名录持续由证监会动态更新。
四类产品,差别到底在哪?
第一,保不保本。养老储蓄和储蓄国债是保本的,本金和票面利息写死在合同里;商业养老保险有保证领取部分;而理财和基金都是净值化产品,净值会随着市场上下波动,不承诺保本。
第二,收益弹性。储蓄和国债的收益是确定的,比如财政部2026年第三、四期储蓄国债(电子式),3年期票面年利率1.63%、5年期票面年利率1.7%。而公募基金放开了对权益资产的配置,长期看收益弹性更大,但短期波动也更大。
第三,资金锁定期。所有个人养老金产品都要到法定领取条件(达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等)时才能取出,这是制度层面的统一约束,不因产品不同而改变。
老周应该怎么选?
回到老周的纠结,选择什么样的产品,本质上要回答三个问题:距离退休还有多久、能接受多大波动、想要什么样的回报确定性。
如果你还有十年以上才退休,风险承受能力尚可,可以适度配置养老目标基金,用”目标日期型”或”目标风险型”FOF让时间平滑波动,分享长期回报。
如果你临近退休或极度厌恶波动,可以优先考虑养老储蓄、储蓄国债和商业养老保险,用确定性的利息和年金,锁定养老现金流。
如果你介于两者之间,可以采用”储蓄打底、基金增厚”的组合思路,把大部分资金放在稳健产品上,小部分通过定投方式投入到指数基金或偏债混合基金,追求长期增值的同时控制整体波动。
最重要的是:不要像老周最初那样,把钱放进账户就不管了。个人养老金的税收优惠只是”入场券”,选对产品、投出去,才能让这12000元真正为你的养老开始工作。
数据来源:人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号);中国证监会个人养老金基金名录;财政部、人民银行储蓄国债发行公告(2026年6月)。