个人养老金基金半年规模激增54%:321只Y份额99%正收益,现在追进去还来得及吗?
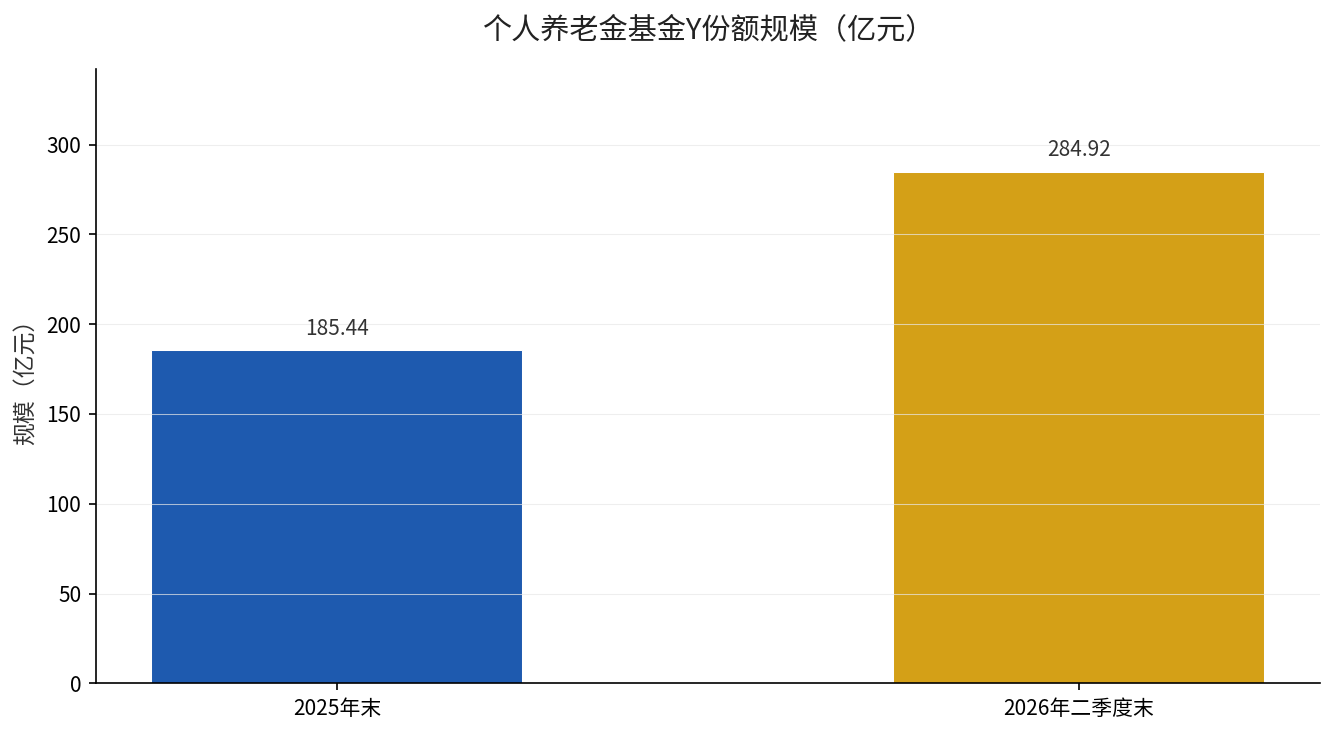
一条被很多人忽略的信号,正在个人养老金市场里悄悄发酵。Wind数据显示,截至2026年二季度末,公募个人养老金基金(Y份额)合计规模达到284.92亿元,较2025年末的185.44亿元增长99.48亿元,短短半年时间增加近54%。规模翻倍式扩容的背后,是越来越多的人开始把存在账户里的钱,真正投了出去。
信号:规模与业绩同步回暖
规模之外,业绩数据同样在给出信号。截至2026年二季度末,321只有收益数据的个人养老金基金Y份额中,绝大多数实现了正收益。如果把时间拉得更长,自成立以来,超过97%的产品取得了正收益,成立以来回报最高超过50%。其中表现最亮眼的是4只成立于2024年底的中证科创创业50ETF联接基金,成立以来累计收益均超过70%。
与之呼应的是,个人养老金基金的投资标的仍在持续扩容。2026年10月,26只”固收+”产品以Y份额形式上线,为个人养老金的资金提供了介于纯债与权益之间的风险收益选择,进一步丰富了账户里的可投选项。
短期:赚钱效应带来开户后”激活”
短期来看,赚钱效应正在改变过去”开户多、缴存少、空置率高”的局面。此前不少个人养老金账户处于开户后空置或未足额缴费的状态,账户里放了钱却迟迟没有投出去。而当指数基金、养老目标基金净值明显回升,账户里”浮亏变浮盈”的体验,会推动更多人完成从”存进去”到”投出去”的关键一步。
中期:多支柱养老储备从”可选”走向”标配”
中期来看,个人养老金作为我国养老保险体系第三支柱的核心制度,正在从”少数人尝鲜”走向”大范围的养老标配”。按现行政策,参加人向个人养老金资金账户缴费,可在每年12000元限额内从综合所得或经营所得中据实扣除;账户内投资收益暂不征收个人所得税;领取时单独按3%税率计税。税收递延加上越来越丰富的产品谱系,让这个账户对长期资金的吸引力逐步显现。
长期:长期持有才是破解波动的关键
长期来看,养老投资真正的难点从来不是”买什么”,而是”拿得住”。个人养老金账户的封闭运行特性,恰好为长期持有提供了一个天然的约束:资金只有在达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等条件时才能取出。这个”强制长期”的机制,反而让参与者有机会穿越市场周期,用时间平滑短期波动。
现在追进去,还来得及吗?
这个问题的答案,取决于你把它当成”短期抄底”还是”长期配置”。如果指望追着近期涨幅博短期收益,那么高位追入的风险需要自行承担,没有人能保证短期净值继续上涨。但如果你把它当成一项跨越十年甚至二十年的养老储蓄计划,那么时点的重要性就会大幅降低,定投和分批建仓才是更稳健的动作。
三条具体的行动建议:其一,先把每年12000元的缴费额度用满,这是确定的税收优惠;其二,根据自己的距离退休年限和风险承受能力,选择目标日期型、目标风险型或偏债类的养老基金,而不是盲目追逐短期涨幅靠前的指数产品;其三,坚持定投,用纪律对抗波动,让”长钱长投”成为习惯。
数据来源:Wind个人养老金基金Y份额规模与业绩统计(截至2026年二季度末);财政部、国家税务总局关于个人养老金税收政策的相关规定;人社部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。