
退休金139个月就领完了吗、缴费年限不够能补吗:第一支柱社保5个高频误解一次说清
关于基础养老保险,网上问得最多的不是”能领多少”,而是一堆”是不是、会不会、能不能”。这些疑问里,藏着大量被自媒体带偏的误解。今天不铺开讲道理,就把第一支柱社保里最高频的5个问题,一条条拆开讲透,全部数据都有文件出处。
问题一:60岁退休,139个月后养老金就停了吗?
不会停。这是流传最广、误解最深的一条。很多人看到待遇核定表上写着”计发月数139″,就以为只能领139个月、约11年半。其实139只是一个除数,不是领取期限。
根据《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),个人账户养老金月标准等于个人账户储存额除以计发月数。退休年龄不同,除数不同:50岁÷195、55岁÷170、60岁÷139。而基础养老金部分来自统筹基金,终身发放,每年还会上调。个人账户的钱发完了,基础养老金照领,整体不会停。
问题二:缴费年限不够15年,是不是就白交了?
不是白交。这是很多中途断缴、或者临近退休才发现自己没缴够年限的人最慌的一件事。答案是:个人账户里的钱始终是你的,可以领回,或者继续补足。
现行规则下,达到法定退休年龄时累计缴费不足15年的,可以延长缴费至满15年,也可以转入城乡居民养老保险享受相应待遇,还可以书面申请终止关系、一次性支取个人账户储存额。这里的15年是最低门槛,不是说缴不够就清零。
问题三:城镇职工和城乡居民,是同一个”养老保险”吗?
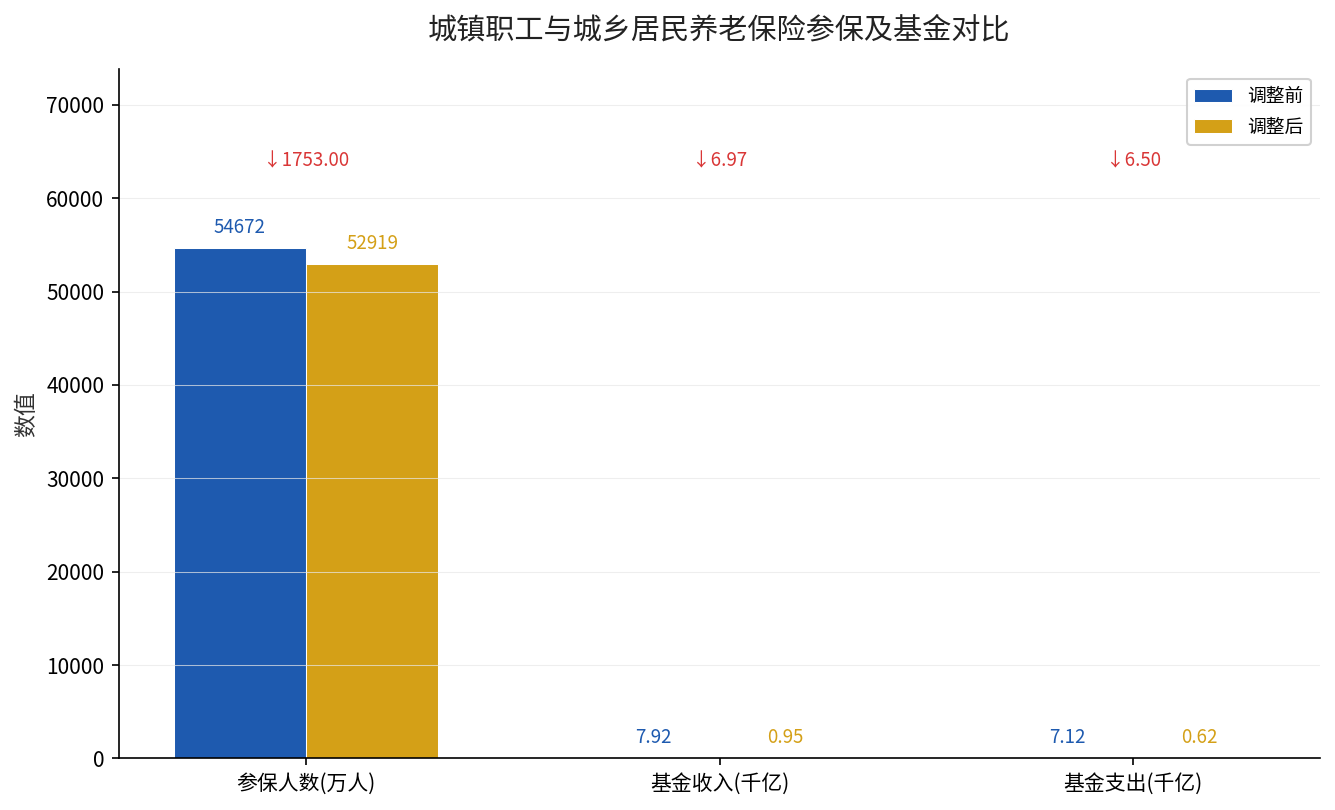
不是。这是第一支柱里最容易混为一谈的地方,两个制度的结构和钱数都差得远。根据人力资源和社会保障部《2025年度人力资源和社会保障事业发展统计公报》:2025年末全国参加城镇职工基本养老保险人数54672万人,其中参保职工39457万人、离退休人员15215万人;全国参加城乡居民基本养老保险人数52919万人,其中实际领取待遇人数18820万人。
城镇职工是”单位+个人”共同缴费,待遇跟缴费基数和年限强相关,替代率更高;城乡居民是个人按年缴费、政府给补贴和基础养老金兜底,待遇相对低。两组人在制度里走的是两条完全不同的轨道。
问题四:基金结余那么大,是不是说明你的养老金很安全?
结余大,但不等于你可以高枕无忧。公报显示,2025年全年城镇职工基本养老保险基金收入79170亿元、支出71203亿元,年末累计结余78685亿元。看总量,是”收大于支、有结余”,短期发放没问题。
但有两个细节要看清。其一,参保职工一年只增加744万人,离退休人员一年增加476万人,领钱的人涨得比交钱的人快,抚养比在缓慢变重。其二,第一支柱的定位从来是”保基本”,不是”包养老”,兜住的是下限,不是让你退休后过上和在职一样的生活。
延伸阅读:关于抚养比这个趋势,我们之前在“领钱的人涨得比交钱快”里专门展开过,可以一起看。
问题五:只靠第一支柱,退休后够不够花?
绝大多数人不够。这就是为什么要提第二支柱(企业年金、职业年金)和第三支柱(个人养老金)。第一支柱保的是”有得领”,第二、第三支柱才决定”领得够不够”。把这个结构看清楚,你才知道退休前的钱该怎么分、往哪儿放。
一句话给你答案
第一支柱社保其实很靠谱——它不会停、不会清零、有结余兜底,但它的靠谱是”保基本”的靠谱,不是”让你够花”的靠谱。搞清楚哪些是误解、哪些是真边界,你才不会在退休前慌,也不会在退休后发现备得不够。
如果你也在想……
问题”换了城市工作,之前的社保算数吗”——算数,养老保险关系可以转移接续,缴费年限累计计算。问题”灵活就业自己缴,划算吗”——缴够年限、按能力选档,长期看是对的,关键别断缴。问题”怎么查自己缴了多少年”——打开电子社保卡,在”养老保险”里就能查累计缴费年限和个人账户储存额。
你现在缴了多少年、是职工还是居民、个人账户里有多少?把这几个数告诉我们,或者直接去电子社保卡查一遍,留言养老金,我来帮你对着你的实际情况一条条讲清楚。
数据来源:人力资源和社会保障部《2025年度人力资源和社会保障事业发展统计公报》;《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)。