同样按2025年标准涨养老金,缴费15年和缴费35年,光”年限挂钩”就能差出多少钱?
2025年退休人员养老金调整,很多人以为就是”人人涨个几百块”,其实里面有一笔最容易被忽略、却最影响长期差距的钱——与缴费年限挂钩的那一部分。
这笔钱不看你现在领多少,只看你缴了多少年。缴得多、缴得久的人,每年涨完还能继续拉开差距。
政策核心:年限挂钩,是怎么算的?
根据《人力资源社会保障部 财政部关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月10日发布),各省调整办法统一采取”定额调整、挂钩调整与适当倾斜相结合”,其中挂钩调整既要与本人基本养老金水平挂钩,也要与缴费年限(工作年限)挂钩。
各省对”缴费年限”这一笔的标准各不相同,但普遍采用”分段”设计——缴费年限短的部分单价低,超出的部分单价明显抬高。看两个已公布省份的具体规则:
| 省份 | 15年及以内(每满1年) | 超过15年部分(每满1年) | 文件来源 |
|---|---|---|---|
| 四川 | 0.4元 | 0.8元 | 川人社规〔2025〕10号(2025年7月29日) |
| 吉林 | 7元(15年以内统一) | 0.7元 | 吉林省人社厅2025年调整通知(2025年7月28日) |
注意吉林的算法更特殊:缴费15年(含)以下的部分,不按年拆,直接一次性加7元;超过15年的部分,才按每满1年加0.7元逐年计算。两种方式形式不同,本质一样——都把你”超15年之后”的每一年,评得更值钱。
算一笔账:15年和35年,差在哪?
先用四川的规则算。四川是15年以内每满1年0.4元,超过15年每满1年0.8元。
缴15年:15年乘0.4元,等于6元。缴35年:前15年,15乘0.4元得6元;后20年,20乘0.8元得16元;加在一起是22元。同样涨一次养老金,光”年限挂钩”这一笔,缴35年的人就比缴15年的人每月多16元。
再用吉林的算法验一遍。缴15年以内,统一加7元。缴35年:前15年的7元,加上后20年每年0.7元、共14元,合计21元。年限挂钩这一笔,缴35年的人比缴15年的人每月多14元。
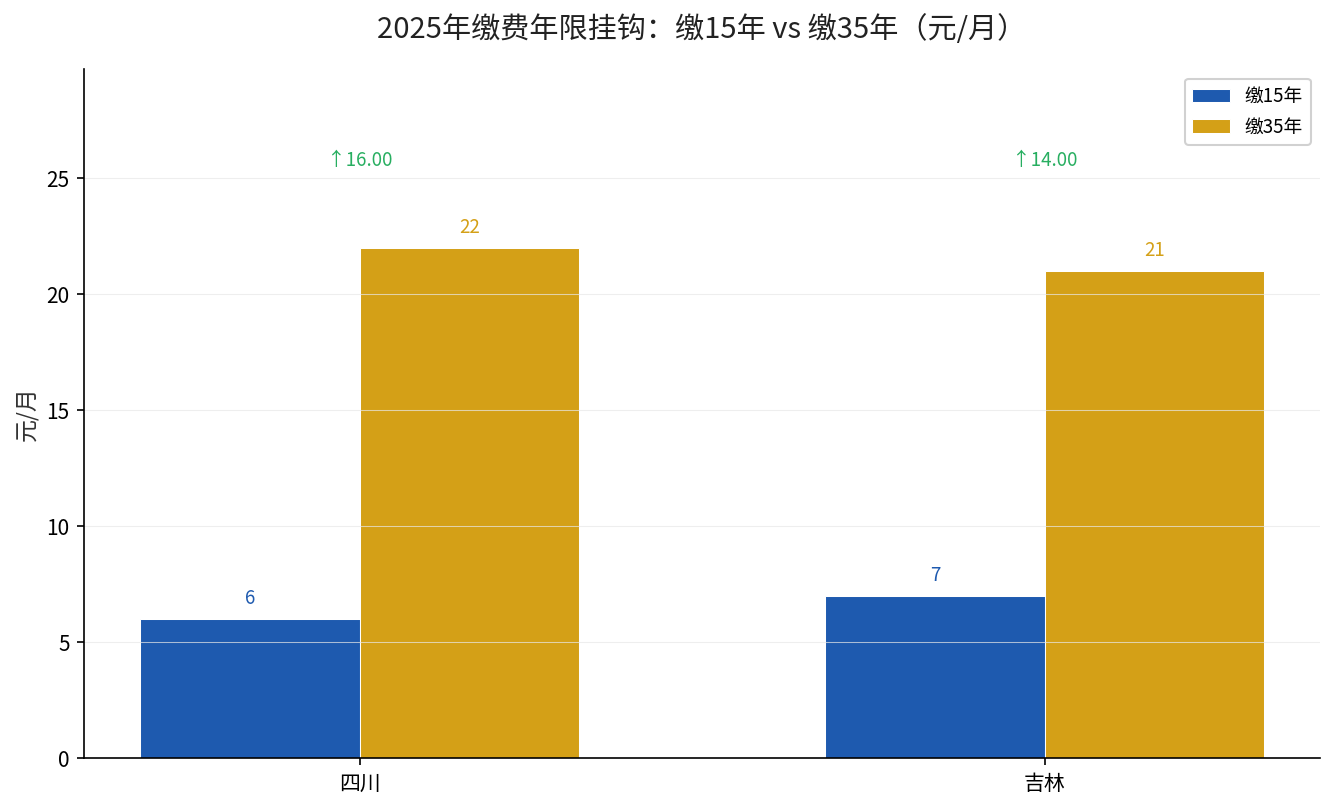
两个省份口径不同,得出的差距也在14到16元之间。别小看这个数,这还只是”调整”时露出的一角,真正的大头在后面。同样算年限差距,我们之前写过 《同样涨养老金,湖南缴15年和缴30年,每月能差出20元》,可以对照着看。
这16元,值得多缴20年吗?
单看一次调整多出的十几元,似乎不多。但要把两件事叠加起来看。第一件事,养老金调整是每年都有的,两年、五年、十年累计下来,这十几元的差距会滚成每月几百元,而且越滚越大。
第二件事,长缴多得不仅仅体现在调整的”年限挂钩”上,更体现在退休当年基本养老金和个人账户的初始计算里。缴费年限越长,基础养老金的”缴费年限系数”越高,个人账户积存的钱也越多,这两块在退休那一刻就已经拉开了差距。个人账户里那笔钱,退休后是怎么按月发、发到哪,可以看 《60岁退休计发月数是139个月,养老金领满139个月就停了吗》。
换句话说,缴费年限拉长,是一笔”退休时多吃一口、退休后连年多吃”的双重收益。调整时多出的这16元,只是每年露出来的一角,底下还压着更大的基数差。
对谁影响最大?
第一类是即将退休、但缴费年限刚好卡在15年的人。按现行政策,养老保险缴费满15年是领取养老金的最低门槛,很多人缴满15年就停了。这种人损失的,正是”超过15年单价翻倍”那一档的收益,等于把最值钱的一段年价白白放过了。
第二类是灵活就业人员。他们的缴费全由自己承担,容易在”继续缴不划算”的错觉下提前停缴,错过了年限挂钩的高单价区间。对他们来说,把缴费年限从15年撑到20年、25年,比纠结眼前的缴费负担更划算。
第三类是已经退休、但当年因各种原因断缴过的人。这部分年限的差距已经定格,无法再补,只能提醒后来者别再重蹈覆辙。
一句话给你答案
缴费年限不是”够15年就行”,它是决定你退休后每一次涨养老金时,落在0.4元档还是0.8元档的关键变量。能在有能力的时候多缴一年,就别在最低线停住。
你现在的累计缴费年限是多少?按你所在省份的挂钩标准,退休后每次调整能多拿多少,把你的缴费年限和省份发给我,我帮你把这段年限的价值算清楚。