北京2026养老缴费上限36348、下限7270:按最高缴还是按最低缴,退休能差多少钱
北京2026年度的社保缴费基数上下限出来了。同样是自己上社保的人,按月缴费基数上限36348元缴,还是按下限7270元缴,每个月光养老保险费就差出5815.6元。这笔钱怎么选,很多人到退休那刻才后悔没算明白。
这份通告的权威出处是北京市人力资源和社会保障局、北京市医疗保障局、国家税务总局北京市税务局三部门联合发布的《关于2026年度各项社会保险缴费工资基数上下限的通告》,文号京人社发〔2026〕7号,成文日期2026年8月20日,发布日期2026年8月21日。
先看两个数字,你属于哪一档
这份通告明确:自2026年7月起,北京市职工基本养老保险、失业保险、工伤保险、基本医疗保险(含生育)的月缴费基数上限确定为36348元,月缴费基数下限为7270元。
对在市、区人力资源公共服务中心等社保代理机构以个人身份存档、参加职工养老保险的人,以及在各街道(乡镇)便民服务中心参保的人,可以在7270元和36348元之间自由选择自己的月缴费基数。这一步看似你说了算,其实是在提前决定你退休后每个月能领多少。
按最低缴和按最高缴,每月到底差多少
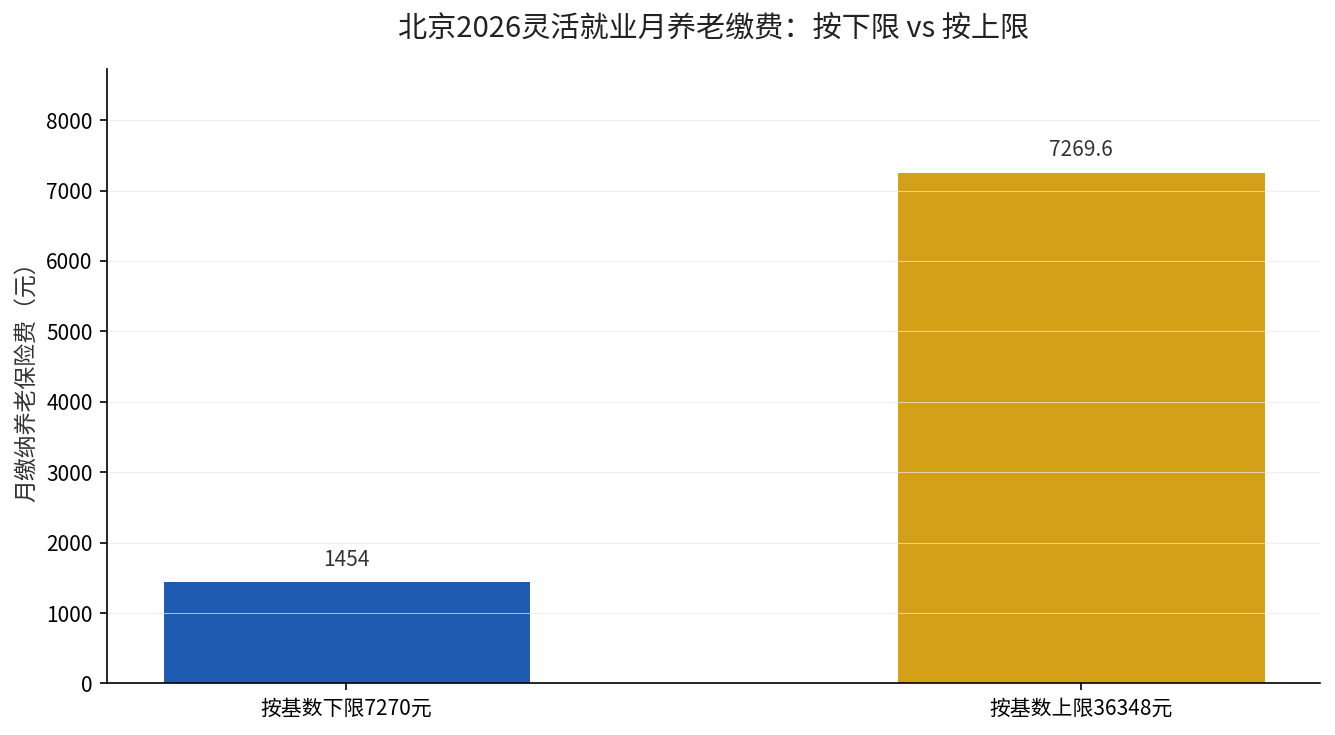
通告给出了两组具体数字。按缴费基数下限7270元核算,参保个人每月缴纳职工基本养老保险费1454元,同时缴失业保险费72.7元;按缴费基数上限36348元核算,个人每月缴养老保险费7269.6元,缴失业保险费363.48元。
也就是说,光养老保险一项,按下限和按上限每个月缴费差距是7269.6元减去1454元,等于5815.6元。一年下来就是近7万元,这不是个小数目。如果还加上失业险的差额,差距还要再放大。
这笔账怎么算,退休差距从哪来
养老金的核心算法里,退休能领多少和两个东西直接挂钩:一是你的缴费基数,它决定基础养老金和个人账户里每月记入的钱;二是缴费年限。缴费基数越高,进入你个人账户的每一分钱越多,基础养老金计算时用的平均缴费指数也越高。
按下限缴的人,钱省在当下了,但个人账户攒得慢;按上限缴的人,当下压力大,但账户里的本金和利息都在滚。同样缴满15年、25年、30年,两者退休待遇的差距会越拉越大,而不是简单的缴费额一比一对等。这一点,我们之前算过地区之间的差距,逻辑是一致的:同样缴费30年,北京广东四川养老金差在哪。
别忘了还有一个时间窗口
通告里有一条容易被忽略但很关键的安排:因2026年度缴费基数上下限标准调整产生的社会保险费差额,参保单位和参保个人要在2026年12月底前完成补缴。在规定时间内补缴的,不影响个人权益记录,参保单位也不计征滞纳金。
换句话说,如果你2026年7月之后按旧的基数缴过费,现在基数上调了,会有一笔差额需要补。错过12月底这个节点,权益记录和滞纳金都可能受影响。这条时间线,是这份京人社发〔2026〕7号通告里最该动手去落实的一件事。
到底该怎么选,给你三条实在建议
- 收入稳定、能扛住压力的,尽量往高一些的基数靠。缴费基数就是未来养老金的地基,地基越高,后面越省心。
- 如果当下现金流紧张,先守住下限不断缴,别为了省一点钱断缴——断缴会直接砍掉累计年限。
- 不管选哪档,别错过2026年12月底前的差额补缴窗口,先查清楚自己有没有差额要补。
还有一个视角值得提:北京的缴费基数这些年一直领跑全国,上限36348元这个数字本身就在释放信号——越是经济发展快、工资水平高的地方,缴费和领钱的盘子越大。想横向对照,可以看看广东这边的情况:广东缴费基数下限统一后,灵活就业每月多交147元,两地口径一对比,你就更清楚自己处在什么位置。
你现在的缴费基数定在哪一档?退休后打算靠它领多少,这笔账值得现在就算。把你的缴费基数和年限发出来,我帮你估一估。