
职业年金和企业年金差多少?同样月薪1万,退休账户能差出12万
同样是体制内和体制外,同样月薪一万,一个退休时职业年金账户躺着20多万,另一个企业年金账户却是零。这笔钱不看别的,就看你在哪类单位上班。
职业年金是很多人工资条上那行看不见的”第二份养老金”,可惜只有机关事业单位的人有。今天把它彻底算清楚:怎么缴、能攒多少、退休怎么领,以及普通人到底怎么补上这个缺口。
职业年金到底怎么缴,比例是死数
职业年金依据的是《机关事业单位职业年金办法》,文号国办发〔2015〕18号,2015年3月27日由国务院办公厅印发,自2014年10月1日起实施。
缴费比例是硬性规定:单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,两边加起来正好12%,全部计入个人账户。
关键在这句”全部计入个人账户、实账运行”——意味着这笔钱是实实在在记在你名下的,不是记账式的空账,退休时跑不掉。
拿企业年金一比,差距立现
企业年金走的是《企业年金办法》,人力资源和社会保障部、财政部令第36号,2018年2月1日起施行。它和企业职工基本养老保险一样,是自愿建立,不是强制。
规则上单位缴费最高不超过本企业职工工资总额的8%,单位和职工个人缴费合计最高不超过12%。但”可以建”不等于”一定建”,大量企业根本没建。
一旦单位不建企业年金,职工个人想缴都没地方缴——第二支柱这一格,直接就是空的。
同样月薪1万,一年差出9600元
我们设一个具体的人,月缴费工资1万元。职业年金这边,单位缴8%是800元、个人缴4%是400元,每个月账户进1200元,一年就是14400元。
企业职工那边,如果单位没建企业年金,一年进账是0元。即便单位建了、个人也只缴个人那份4%(4800元一年),前提是单位得先建、还得按顶格给你配。
关于企业年金到底覆盖了多少人、规模有多大,我们之前算过一笔账,企业年金规模3.64万亿、一年涨14.27%,可以对照看一下。
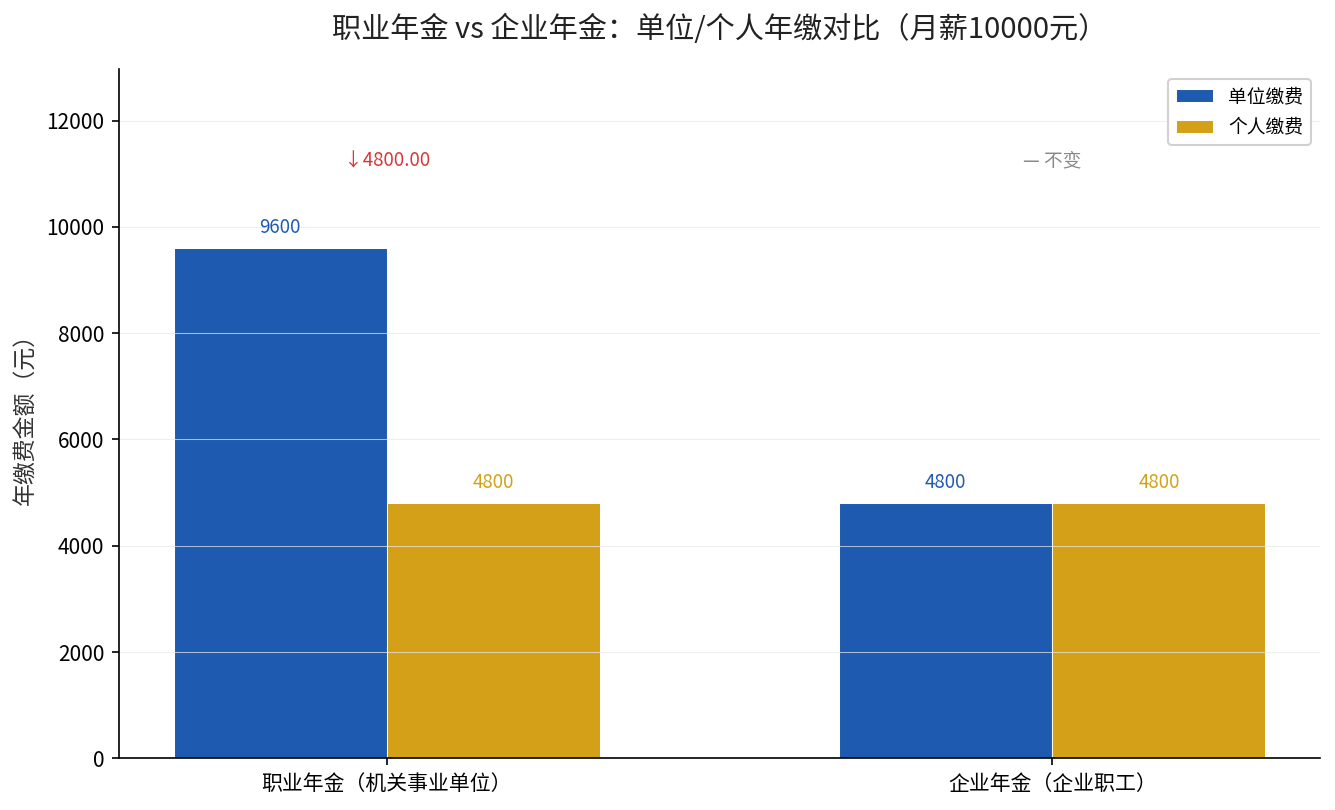
这张图一目了然:职业年金单位加个人一年进14400元,企业年金个人顶格缴也才4800元。差的这9600元,全在单位那8%的强制缴费上——这就是第一笔差距的来源。
10年、20年、30年,账户本金差多少
按工资不涨、投资收益不计的保守口径,月薪1万、年进账14400元:
缴满10年,职业年金账户本金约14.4万元;缴满20年,约28.8万元;缴满30年,约43.2万元。
企业职工如果单位始终没建企业年金,同样的30年,账户本金是0。两边一个人光第二支柱本金就差了40多万。
这还没算投资收益。职业年金账户里的钱是市场化运营的,长期来看还有增值空间。
需要说明的是,职业年金的8%和4%比例,出自国办发〔2015〕18号原文;企业年金单位最高8%、合计最高12%,出自人社部、财政部令第36号《企业年金办法》原文。这两个比例是全文所有算账的基础。
退休后职业年金怎么领,关键在计发月数
职业年金的领取方式和基本养老金截然不同:基本养老金是终身领,职业年金是按月把账户里的钱领完为止。
具体算法是,本人退休时对照相应的计发月数来发。60岁退休对应的计发月数是139个月,也就是把这笔钱分11年7个月左右领完。
举个例子:账户本金28.8万,60岁退休,28.8万除以139,每个月职业年金约2071元。这笔钱是基本养老金之外、额外到手的第二笔钱。
需要提醒的是,职业年金领完了就没了,不会像基本养老金那样一直发到终身。
普通人该怎么补上这个缺口
如果你在机关事业单位,职业年金是工资条上自动扣的,不用纠结——单位那份8%等于白送你,不缴才亏。
如果你在企业上班,第一步是问清人事:单位建了企业年金吗?建了就尽量多利用个人缴费那部分;没建,第二支柱就是空的,只能靠第三支柱——个人养老金账户自己去补。
个人养老金账户每年有12000元的缴费额度,还有税收优惠,这是企业职工补上”职业年金缺口”最现实的抓手。
想知道你的职业年金能领多少、或者该怎么用个人养老金补缺口,留言”职业年金”,我把你的账算一遍。