
最低缴费年限从15年涨到20年,你的养老规划还停在原地吗?
很多人直到今天还以为”养老保险交满15年就能拿养老金”,这个认知已经过时了。从2030年起,职工按月领取基本养老金的最低缴费年限就要从15年逐年往上调,最终涨到20年。这只是一个开始,背后还有一套更大的变化正在铺开。
延伸阅读:《最低缴费年限从15年涨到20年,2030年起倒计时,你的养老规划要变了》。
延伸阅读:《最低缴费年限15年变20年,你的养老金还够资格领吗?》。
一个信号,三个影响
核心信号就一句话:国家正在把”养老”从”交够15年就躺平”变成”多缴多得、长缴多得、还要更长期地规划”。这个信号一旦落地,会在三个时间维度上影响每一个正在缴费的人。
影响一:短期——2025年起,退休年龄开始”微调”
从2025年1月1日起,渐进式延迟法定退休年龄在全国实施。按照《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》,用15年时间,把男职工的法定退休年龄从60周岁逐步延迟到63周岁,女职工的法定退休年龄从原来的50周岁、55周岁分别延迟到55周岁、58周岁。
但”渐进”两个字很关键,不是一步到位。新华社2024年9月13日的解读里讲得很清楚:男职工每4个月延迟1个月,原55周岁退休的女职工每4个月延迟1个月,原50周岁退休的女职工每2个月延迟1个月。临近退休的人,可能只晚1个月或者几个月,不会一下子晚好几年。
影响二:中期——2030年起,最低缴费年限逐年爬坡
这才是真正影响”规划”的地方。从2030年1月1日起,职工按月领取基本养老金的最低缴费年限从15年逐步提高到20年,每年提高6个月,也就是每年涨半年的节奏。
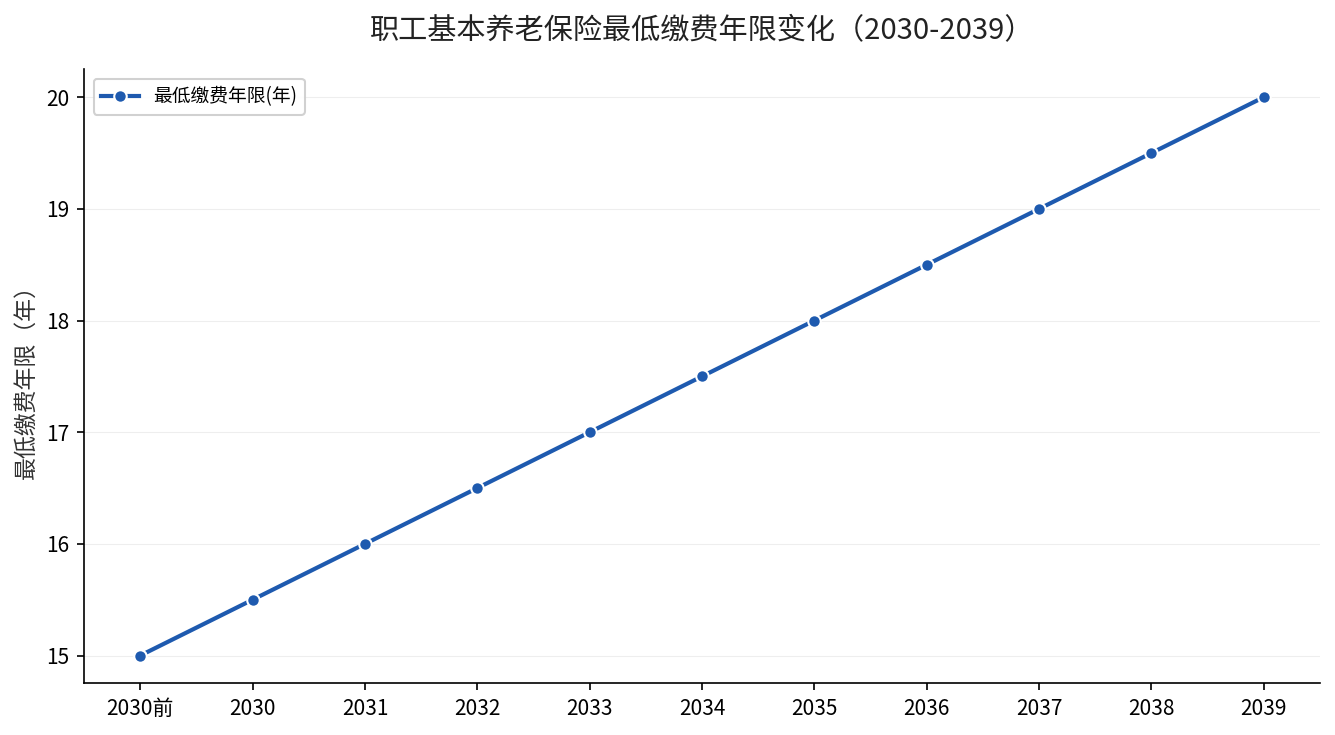
从这张图能直观看到:2030年前是15年,2030年变成15.5年,2031年16年,一路到2039年正好20年封顶。每年只加半年的设计,给的是缓冲时间,但方向是确定的——你的缴费年限,必须比上一代人更长。
这背后的逻辑说白了很简单:人均寿命在延长,领取养老金的时间在变长,缴费的时间自然也要跟着延长,不然统筹基金的压力会越来越大。
影响三:长期——”弹性”成为个人选择的主线
更大的一层变化,是退休不再是一个刚性节点,而变成了一个可以前后各弹3年的区间。人社部等三部门2025年1月1日发布的《实施弹性退休制度暂行办法》明确:职工达到最低缴费年限,可以自愿选择弹性提前退休,提前时间最长不超过3年,但不能低于原来的法定退休年龄;达到法定退休年龄,和单位协商一致的,也可以弹性延迟退休,最长不超过3年。
这意味着什么?意味着”什么时候退休、领多少养老金”这件事,主动权第一次真正交到了你手里。早退,领得早但累计少;晚退,多缴几年、多领几年,待遇也会更好。选择的空间,就是你规划的空间。
现在该做什么?
对不同阶段的人,动作不一样。还在职业生涯早期的人,关键词是”别断缴”——最低年限已经锁定要涨到20年,越早意识到、越稳定地连续缴费,将来越从容;临近退休的人,先把弹性退休的政策吃透,算清楚自己是提前3年划算还是延迟3年划算;而已经意识到基本养老金”托底有余、品质不足”的人,应该同步把第二支柱(企业年金、职业年金)和第三支柱(个人养老金)补上。
一句话:最低缴费年限从15年到20年,不是要卡你,而是在提醒你——养老这件事,早规划的人,永远比晚反应的人多一条路。
来源:《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024-09-13);人力资源社会保障部等三部门《实施弹性退休制度暂行办法》(2025-01-01);新华社《新华视点·延迟退休改革丨延迟多久、如何实施》(2024-09-13)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。