
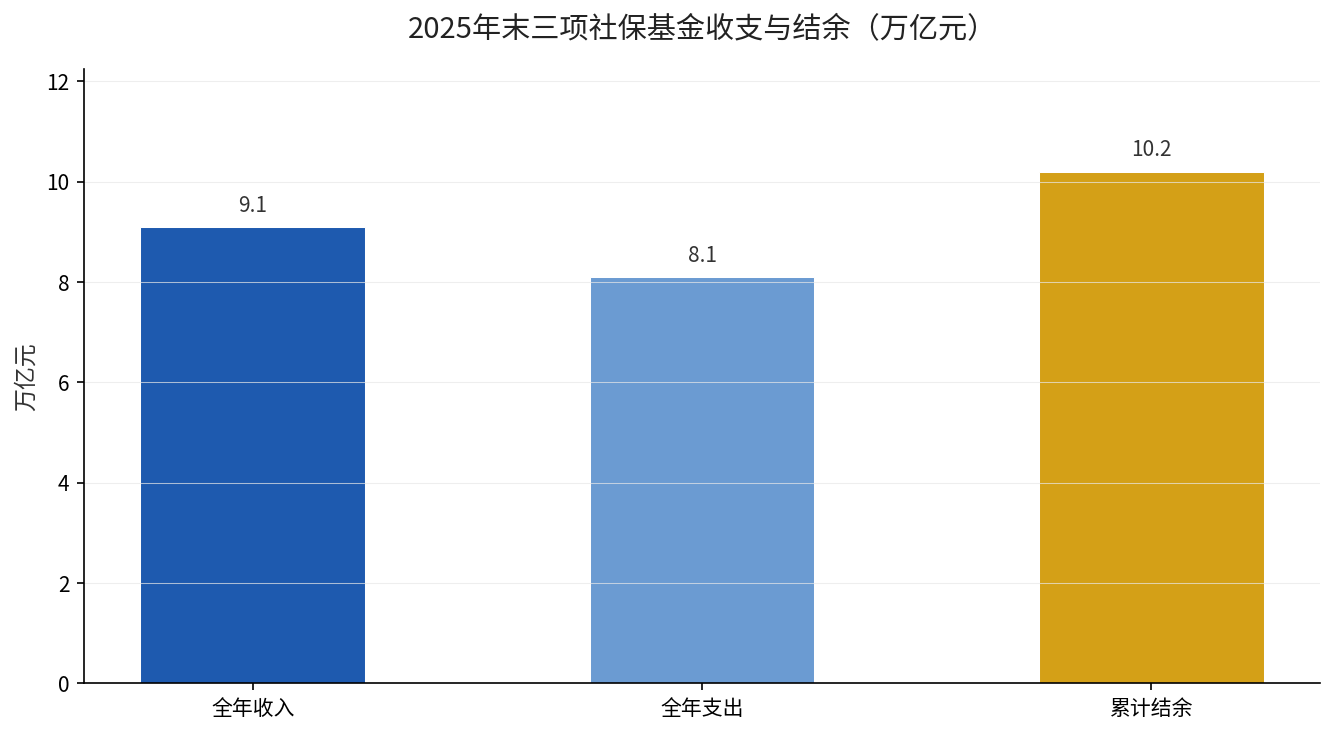
人社部在2026年1月27日的例行新闻发布会上,公布了一组2025年底的社保家底:全国基本养老、失业、工伤三项社会保险基金全年收入9.1万亿元、支出8.1万亿元,年底累计结余10.2万亿元。同一天披露的,还有基本养老保险参保人数10.76亿人,比上年末增加316万人。
10.2万亿结余,看起来是一份漂亮的家底。但把这组数字拆开看,你会发现它同时讲了三件不同的事——而这三件事,恰好对应着延迟退休、个人养老金、灵活就业参保三条正在推进的主线。
信号一:家底在变厚,但增速在换挡
先看最直观的:三项基金收入9.1万亿、支出8.1万亿,当年结余约1万亿出头,累计结余站上10.2万亿。这个盘子在扩大,短期发放能力没有问题,待遇按时足额发放有保障。
但把口径切到养老保险本身,画面会更细。根据人社部《2025年度人力资源和社会保障事业发展统计公报》,全年基本养老保险基金收入8.87万亿元、支出7.74万亿元,年末累计结余9.85万亿元。城镇职工和城乡居民两块,收支结构并不一样。
职工这块是主力:年末城镇职工基本养老保险参保5.47亿人,其中参保职工3.95亿人、离退休人员1.52亿人,在职与退休之比大约2.6比1。基金全年收入7.92万亿元、支出7.12万亿元,累计结余7.87万亿元。
城乡居民那块覆盖面更广、缴费更薄:年末参保5.29亿人,其中实际领取待遇的1.88亿人,全年基金收入仅9487亿元,支出6223亿元。这意味着超过三分之一的人在领钱,收入盘子却不到职工险的八分之一,靠的主要是财政补助。
看懂这个结构,就明白为什么”延迟退休”和”长缴多得”会被反复强调——在职缴费的人群相对规模,是这套体系真正的支撑点。
信号二:参保增长在放缓,扩面靠谁
基本养老保险参保10.76亿人,比上年增加316万人。这个增量放在10亿量级上,属于温和扩张,说明”能保尽保”的常规人群基本已经进池,剩下的空间在灵活就业和新就业形态。
政策的方向也印证了这一点:人社部明确下一步要”鼓励支持灵活就业人员、新就业形态人员参加职工保险”。目前职业伤害保障试点累计参保已达2510万人,而个人养老金制度已从36个先行城市扩大到全国范围实施。
对普通人的含义是:过去”单位给缴社保”是默认路径,现在越来越多的人要自己决定缴不缴、按什么档缴。这个决策做得好不好,直接决定二三十年后每月多领还是少领几百块。
还有一层容易被忽略的账:参保人数增长放缓,意味着未来”在职养退休”的群体比例不会再像过去那样快速变大。这也是渐进式延迟退休从2025年1月1日起落地、最低缴费年限将从2030年起逐步提高到20年的底层原因。规则变了,越早把自己的缴费记录理清楚,越不容易在临近退休时被动。
信号三:投资收益成为第二根支柱
结余能不能扛住未来,不只看收多少、支多少,还要看这笔钱能不能保值增值。公报显示,年末基本养老保险基金委托投资规模已达2.98万亿元;城镇职工基本养老保险基金2019年以来年均投资收益率4.86%。
企业年金这一块也在稳步积累:年末17.79万户企业建立企业年金,参加职工3343万人,投资运营规模4.21万亿元,2007年以来年均投资收益率6.20%。职业年金投资运营规模3.78万亿元,2019年以来年均投资收益率4.86%。
这些数字说明,”多缴多得”之外,制度还在靠专业投资给基金做加法。但它同时也是一份提醒——第二、第三支柱的收益率长期看高于第一支柱,有条件的人把个人养老金账户用起来,是在给自己的老年多上一道保险。
现在该做什么
如果你是单位职工,先确认自己的缴费基数是不是按实际工资报的。基数虚低会拉低你的平均缴费指数,直接影响未来基础养老金,这笔账越早算越值。
如果你是灵活就业人员,重点是两件事:一是别断缴,二是选对档位。按60%档缴和按100%档缴,20年后退休每月能差几百块,我们算过灵活就业按60%档还是100%档缴的这笔账,可以对照自己的收入做选择。
如果你还在犹豫要不要开个人养老金账户,可以看看这个角度:每年12000元的额度,既能抵税,又能投到指数基金等产品里,长期大概率跑赢普通存款。关于个人养老金领取时那3%的税到底怎么算,我们也专门拆解过。
10.2万亿的结余不是让你放心躺平的理由,而是一个提醒:制度的托底能力在,但每个人的待遇高低,最终还是由自己的缴费年限和缴费指数决定。你现在缴的是哪个档?在电子社保卡上就能查到自己的缴费指数,先看一眼。想知道按你的工龄退休能领多少,留言”养老金”,我来帮你算。