
个人养老金从2024年12月15日推开到全国,到现在已经快两年。人社部门一直在给这个”第三支柱”的货架补货:截至2025年11月25日,全国可选的个人养老金产品达到1245只,比很多人的预计都要多。
但另一个数字更值得注意——截至2024年11月底,全国个人养老金开户人数突破了7279万户,真正往账户里存钱、开始买产品的人,比例却还差得远。换句话说,货架摆满了,买单的人还在观望。
今天这篇文章,不聊空泛的”养老要趁早”,就把这1245只产品掰开揉碎,看看五类产品里谁最多、谁最稳,你该从哪一类下手。
五类产品,数量差距有多大?
按国家社会保险公共服务平台的公开数据,截至2025年11月25日,1245只个人养老金产品的分布是这样的:储蓄类466只、保险类437只、基金类305只、理财类37只。储蓄类一家就占了将近四成,是当之无愧的”货架主力”。
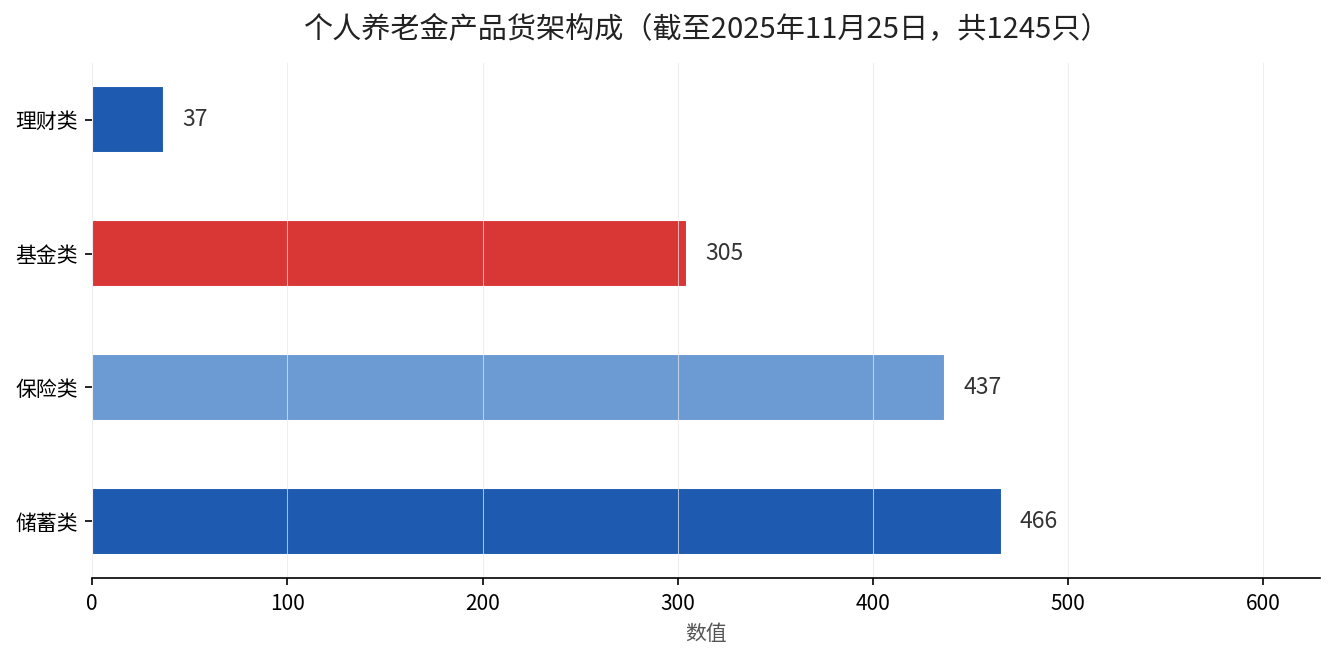
数据来源:国家社会保险公共服务平台产品目录,截至2025年11月25日。
为什么储蓄类最多?因为它门槛最低、最稳。银行网点开个户、存个定期,几乎不需要任何金融知识,适合大多数第一次接触养老储备的人。相应的,理财类只有37只,数量最少,也最考验判断力。
货架背后,还有三件更关键的事
光看数量会漏掉重点。真正影响你”什么时候存、存多少、什么时候取”的,是这三条规则,每条都有硬性文件出处。
第一,缴存上限是每年12000元。这是人社部等五部门《关于全面实施个人养老金制度的通知》定下的,可以按月、分次或者按年度缴,不用一次存满。广州人社局2026年8月的宣传材料里写得很清楚:缴的这些钱,当年就能在综合所得或经营所得里据实扣除,最高能省税5400元。
第二,账户里的钱封闭运行,原则上退休才能取。但不是完全锁死——2025年8月人社部等五部门印发《关于领取个人养老金有关问题的通知》,从2025年9月1日起新增了三种提前领取情形:大病医疗自付超上年度人均可支配收入、2年内领失业保险金累计满12个月、正在领低保。也就是说,急难时刻这笔钱能”用得上”。
第三,领取时统一按3%的税率单独计税,不并入综合所得。这是领取环节的税负,比当年试点讨论的7.5%低了一大截,也是很多人忽略的节税红利。
开户7279万户,为什么存钱的没那么多?
7279万户这个开户规模,是截至2024年11月底的官方数据,来自新华网对个人养老金制度实施情况的报道。业内还有一个反复出现的说法叫”开户热、缴存冷”——很多人为了银行送的优惠把户开了,之后就没再往里存钱。
原因不复杂:一是觉得”反正存了也锁到退休”、流动性差;二是摸不准账户里到底该买哪类产品,索性搁置。但这两个顾虑,恰恰是上面两条新规想解决的——领取情形松了,产品从37只理财到466只储蓄都在补足选择面。
以广州为例,截至2026年7月,个人养老金开户数和缴存额持续位居全省前列,越来越多市民开始按月小额缴存,而不是一次性凑满12000元。按月存1000元,一年也刚好用满额度,个税抵扣照享受。
五类产品,谁适合你?
| 产品类型 | 数量(只) | 特点 | 适合谁 |
|---|---|---|---|
| 储蓄类 | 466 | 保本、门槛低、流动性相对好 | 求稳、刚开户的新手 |
| 保险类 | 437 | 有保底、复利稳健 | 想锁定长期收益的人 |
| 基金类 | 305 | 有波动、长期收益空间大 | 能承受波动、年轻缴费者 |
| 理财类 | 37 | 灵活、需自行判断风险 | 有一定理财经验的人 |
四类的差异,说白了就是”稳”和”涨”的取舍。储蓄和保险偏稳,基金和理财偏涨。你越年轻、离退休越远,越可以考虑往基金多配一点;临近退休,就该往储蓄和保险靠。
最后提醒你一句
个人养老金不支持补缴,缴存额度按自然年滚动,过了12月31日不用就作废。如果你今年还没动手,年末就是最后的窗口期。这笔钱既是你退休后的”第二份底气”,也是当下就能兑现的节税工具。
你的个人养老金账户开了吗?有没有往里存过钱?留言说说你的缴费方式,我来帮你看看这五类产品该怎么配。