
从精算角度看,利率是养老资产配置里最容易被忽视、却最致命的单一变量。它不像股市涨跌那样显眼,却以复利的方式,在30年时间里悄悄决定你退休时能领到多少钱。我是麦尼,北美精算师(FSA),今天用久期、内部收益率(IRR)和复利这几把尺子,带你把养老这笔账重新算一遍。
一、发生了什么变化:无风险利率跌进“1%时代”
先看几个公开数据的时点变化。
10年期国债收益率——中国金融市场的“无风险利率锚”——从2019年底约3.2%,一路下行,到2025年3月盘中一度跌破1.7%,创下历史新低(数据来源:中国债券信息网及公开市场行情,截至2025年)。
存款端同样在缩水。国有大型银行1年期定期存款挂牌利率已降至约1.0%,3年期约1.5%(数据来源:各银行官网挂牌利率,2025年调整后)。
这不是中国的孤例。日本10年期国债收益率长期在0%—1%区间徘徊,德国等欧洲多国一度进入负利率。换句话说,低利率可能不是一个短期波动,而是一个长期趋势——这正是我们需要严肃对待它的原因。
二、影响传导:从票息到替代率的三层冲击
短期:存款利息、货币基金、储蓄国债的票面收益同步缩水,“躺着吃利息”的空间消失。
中期:对已经持有长久期债券的人,利率下行会让债券价格短期上涨——久期越长的资产,价格对利率越敏感;但票息和到期再投资收益会同步下降,长期反而吃亏。
长期:无风险利率是养老金替代率的“地基”。当它从3%降到1%,同等本金在30年后的购买力显著缩水,长寿风险(活得更久)与利率风险(利率更低)开始叠加,对中高净值家庭的退休现金流形成双重挤压。
三、重新算账:同样100万,30年后差出多少?
我们做一次干净的测算。假设一位35岁的家庭,手上有100万元养老资金,计划30年后(65岁)退休,且全部投入无风险资产。用复利公式:终值 = 本金 ×(1+年利率)^持有年数。
| 情景 | 无风险利率假设 | 30年后终值 | 相对3%时代的缺口 |
|---|---|---|---|
| 2019年基准(历史) | 3.0% | 约242.7万元 | — |
| 情景A(回升) | 2.0% | 约181.1万元 | 约-61.6万元 |
| 情景B(基准) | 1.5% | 约156.3万元 | 约-86.4万元 |
| 情景C(下行) | 1.0% | 约134.8万元 | 约-107.9万元 |
表格背后的结论很扎心:同样是100万元本金,利率从3%降到1%,30年后的终值从约242.7万元缩水到约134.8万元,差了约108万元。在不少二三线城市,这个数字已经相当于一套小户型的总价。
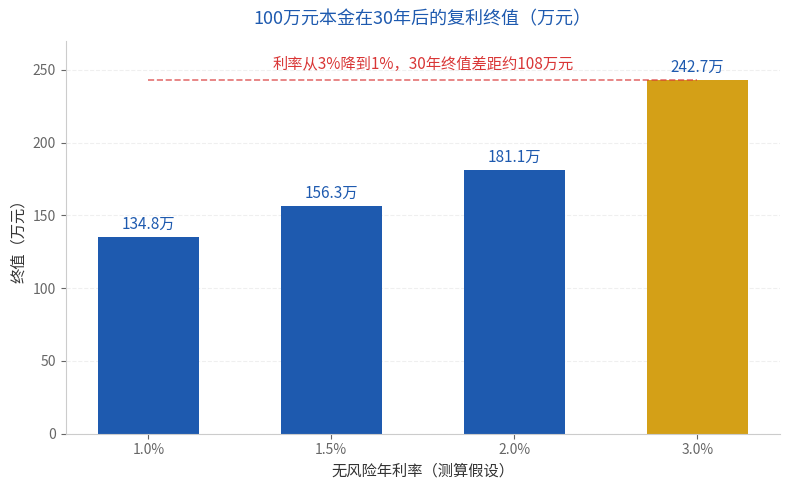
反过来算更直观:如果你希望在30年后仍然拿到242.7万元(即3%时代的那个目标),在1%的利率环境下,你现在需要一次性准备约180万元本金——要多存80万元。
这里的每个数字都建立在明确假设上(本金100万、持有30年、只配无风险资产、利率如上表),利率假设参考了历史与当前市场水平,时效标注为2025年。如果你的本金、年限或风险偏好不同,请按自己的参数重算——但方向不会变。
四、从精算角度,给你三个调整方向
第一,用久期匹配去“锁”利率。如果你判断利率还会下行,那么在风险承受范围内,可以适当拉长持有资产的久期(比如配置更长期限的固收资产),把当前相对高的票息锁进组合。这是久期管理最朴素的应用。
第二,用多元化去“补”收益率。纯粹的无风险配置,在1%时代很难跑赢养老目标。适度引入权益类或另类资产,能提升组合的预期收益率(即组合的内部收益率IRR)。但请记住:收益率每提高1个百分点,波动和回撤也会同步上升,这是夏普比率(Sharpe Ratio)告诉我们的常识——不是所有风险都值得承担。
第三,用蒙特卡洛模拟去“量”不确定性。在95%置信度下,如果长期坚持“无风险+适度权益”的混合配置,30年后的养老终值大概率落在某个区间内,而不是一个精确数字。精算的意义从来不是算命,而是把不确定的未来,压缩成可以决策的概率区间。
五、一句话建议
利率下行不可逆地改变了养老资产的“底层回报”,与其被动接受1%的复利缩水,不如主动用久期、多元化和概率思维,把30年后的养老钱重新锁定——在低利率时代,配置能力本身就是一种收益率。
(本文测算基于明确假设,仅供资产配置思路参考,不构成任何投资建议;利率数据以官方最新公布为准。)