
个人养老金账户里的钱,什么时候能拿出来?很多人默认的答案是”到退休”,可真正翻过人保部文件的会发现,这个账户自 2025 年 9 月 1 日起,可领取的情形从三种变成了六种。
变化来自人力资源社会保障部、财政部、国家税务总局、金融监管总局、中国证监会联合印发的《关于领取个人养老金有关问题的通知》(人社部发〔2025〕39号),文件成文于 2025 年 7 月 13 日,明确自 2025 年 9 月 1 日起实施。这也正是人社部发〔2024〕87号里预留的那句”具体办法另行制定”的落地版本。
先说结论:账户不是只等退休才解冻
文件第一条把可以领取个人养老金的条件列成六项,前四项和最后两项属于很多人不知道的通道。达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居,这三项是原有基础。
新增的三条路分别是:申请领取之日前 12 个月内,本人或配偶、未成年子女发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担(医保目录范围内自付部分)累计超过本省上一年度居民人均可支配收入;申请领取之日前 2 年内,领取失业保险金累计达到 12 个月;以及正在领取城乡最低生活保障金。
换句话说,重病、长期失业、低保这三类家庭现金流最紧的时刻,个人养老金账户可以被打开救急,而不是被锁到六十岁。
第一条门槛,和”本省上年人均可支配收入”绑在一起
六项条件里最容易被读错的是医药费那一条。它不是全国统一的一个金额,而是和省份挂钩的浮动门槛:本省上一年度居民人均可支配收入是多少,门槛就是多少。
以国家统计局 2026 年 10 月 19 日发布的《2026年前三季度居民收入和消费支出情况》为参照,全国居民人均可支配收入前三季度为 34230 元,城镇居民 44945 元,农村居民 18809 元。这只是前三季度数据,全年数据要等年度公报;而这条政策比的是上一年度的全年数据。
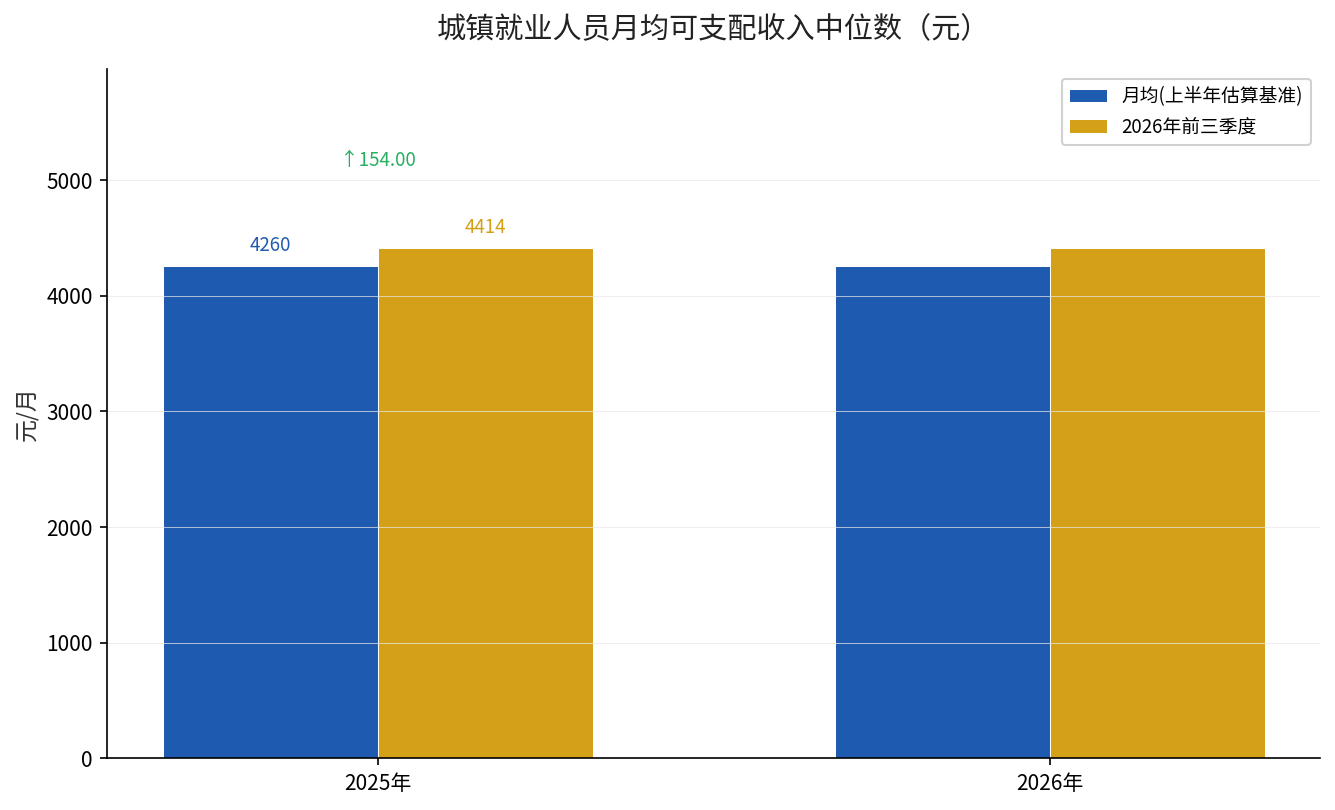
城镇居民人均可支配收入中位数是 39728 元,折成月均约 4414 元,这个量级可以帮你建立一个直观印象:一次大病的目录内自付部分,往往就是几个月的城镇中位收入。
具体的门槛数值,各省统计部门都会发布上一年度的居民人均可支配收入,这个数字是公开的,一查就有。申请时以本人参保地所在省份的口径为准,跨省参保的要特别注意。
六种情形怎么核、怎么领、领完还能不能再存
| 领取情形 | 核心条件 | 领取后账户状态 |
|---|---|---|
| 达到领取基本养老金年龄 | 法定退休办理完毕 | 领取状态不再变更 |
| 完全丧失劳动能力 | 经认定完全丧失劳动能力 | 再次缴费可恢复缴存状态 |
| 出国(境)定居 | 已办理出国(境)定居 | 再次缴费可恢复缴存状态 |
| 大额医药费 | 前 12 个月目录内自付累计超本省上年度居民人均可支配收入 | 再次缴费可恢复缴存状态 |
| 长期领失业金 | 前 2 年内领取失业保险金累计满 12 个月 | 再次缴费可恢复缴存状态 |
| 正在领取低保 | 领取城乡最低生活保障金 | 再次缴费可恢复缴存状态 |
表格里最右侧一列是关键区别:只有因达到领取基本养老金年龄而领取的,账户领取状态不再变更;其他五种情形领取之后,如果参加人再次向资金账户缴费,信息平台会把账户重新变更为缴存状态,但需要重新达到领取条件才能再领一次。
领取方式也更灵活了。文件明确参加人可以按月、分次或者一次性领取,并根据需要变更领取方式。申请渠道有三条:国家社会保险公共服务平台等全国统一线上入口、开户银行,以及当前基本养老保险关系所在地的社保经办机构。
流程上,社保经办机构负责核实申请并把结果上传信息平台,核实通过后,开户银行按参加人选定的方式,依照个人养老金个税政策代扣代缴税款,再把资金划转到本人社会保障卡银行账户。核实不通过的,原因会通过申请渠道反馈。
还有一条是很多人不知道的:参加人死亡的,其个人养老金资金账户中的资产可以继承。这一条现在写在了正式文件里。
提前领,代价是那 3% 的税照缴
提前领取不等于免税。按《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日),缴费环节按 12000 元/年限额在综合所得或经营所得中据实扣除,投资环节收益暂不征税,领取环节不并入综合所得,单独按 3% 计算缴纳个人所得税。
所以账户里的钱无论什么时候取,3% 这道税率都在。区别只在于:提前取意味着放弃了后续的投资环节免税增值时间。
这一点在之前的文章里算过细账,我们拆过缴费、投资、领取三个环节各自怎么算税,结论是先算税率档再决定缴多少,而不是看到 3% 就觉得不划算。
需要提醒的是,如果参加人属于大额医药费或低保这类情形,往往意味着当期收入本来就不高,3% 的税负相对可控;真正要权衡的是这笔钱取出来用在什么地方,收益率能不能跑赢它在账户里的免税增长。
制度铺到全国,也才两年多
把时间线摊开看,节奏其实很快。2022 年 11 月个人养老金制度在 36 个城市(地区)先行实施,依据是《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号)。
2024 年 12 月 10 日,人社部发〔2024〕87号发布,自 2024 年 12 月 15 日起制度扩大到全国,凡是参加城镇职工或城乡居民基本养老保险的劳动者都可以参加,同时把国债、特定养老储蓄、指数基金纳入产品范围,并首次提出”患重大疾病、领取失业保险金达到一定条件或正在领取低保金”可以申请提前领取。
到 2025 年 7 月 13 日,人社部发〔2025〕39号把这三种提前领取情形写成了可操作的具体条件,2025 年 9 月 1 日起执行。从”可以先领”到”具体怎么算”,中间隔了大约 9 个月。
对个人来说,这条时间线的意义是:账户的功能正在从”长期锁定”向”长期锁定加应急出口”过渡,制度设计者显然意识到了流动性焦虑对参保意愿的影响。
现在值得做的一件事
不管你有没有开户,都可以先做一次自查:打开电子社保卡或国家社会保险公共服务平台,确认自己的个人养老金账户状态、已缴费年限和账户余额,顺带看一眼参保关系所在地是哪个省。
如果家里近一年有大额医疗自付,或者有人正在领低保、长期领失业金,那就要主动留好医保结算单据和失业金领取记录,这些是核实时要用的材料,文件明确要求社保经办机构核实,暂时无法共享核实的会要求提供相关材料。
政策原文在中国政府网”国务院政策文件库”可查,文号是人社部发〔2025〕39号,建议以官方文本为准,各地经办细则以当地社保机构公告为准。官方尚未公布的省级执行细则,本文不作推测。
你现在个人养老金账户里存了多少钱?缴费年限是多少?把这两个数发到评论区,我帮你算算提前领取和留到退休哪个更划算。