
个人养老金全国铺开一周年,7279万开户却只有五分之一缴钱:这条政策你该怎么吃透
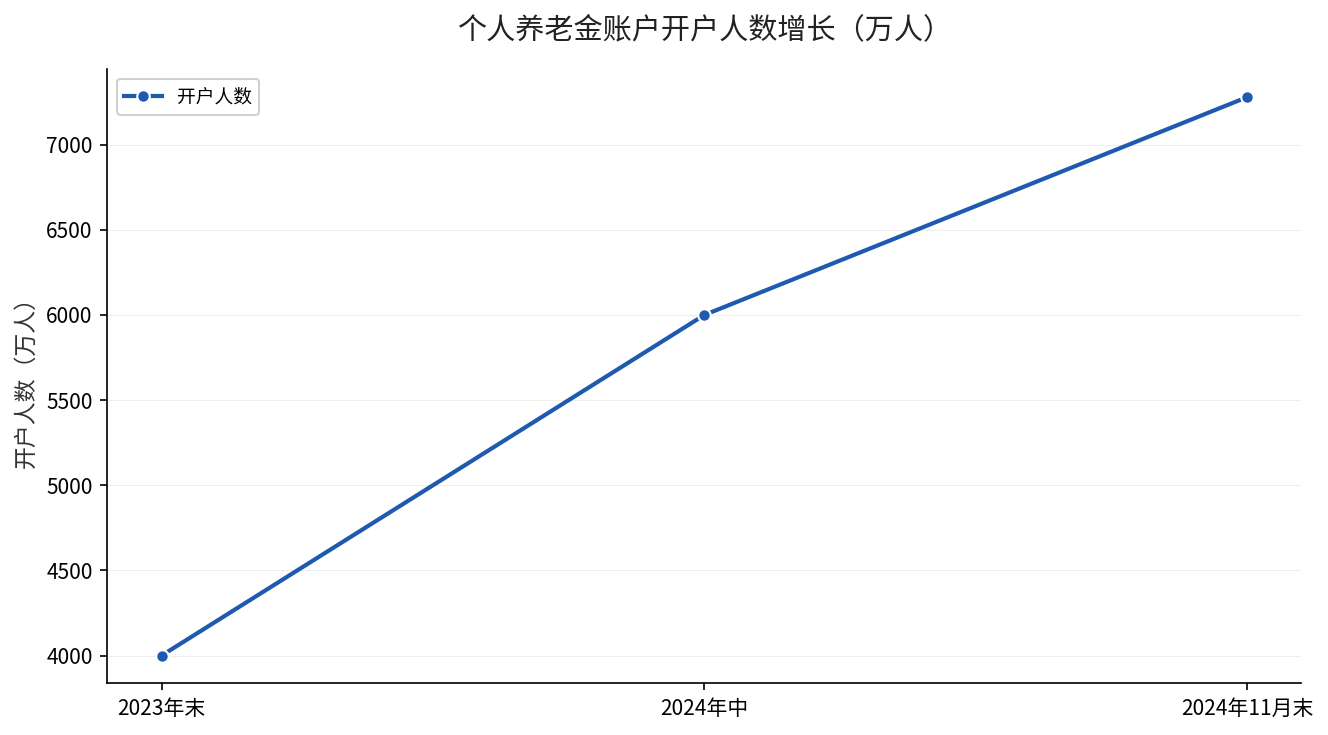
个人养老金这项制度,2024年12月15日起从36个先行试点城市推向全国,到现在已经全面铺开满一年。官方的数字摆在那,看着挺提气——截至2024年11月末,全国个人养老金账户开户人数达到7279万人。
但另一组数字就没那么提气了:真正往里缴过钱的人数,只有开户人数的五分之一左右;人均缴存金额2000多元,离每年12000元的上限差着一大截;缴了钱的人里,又只有六成真的拿去投资。这就是业内常说的”开户热、缴存冷”。
政策核心:三个变化你得先看明白
第一点,覆盖范围变了。2022年11月制度试点时,只有北京、上海、广州等36个城市(地区)先跑;到2024年12月12日,人社部等五部门印发《关于全面实施个人养老金制度的通知》,明确自12月15日起,只要在中国境内参加城镇职工或城乡居民基本养老保险的劳动者,都能参加个人养老金。
第二点,钱从哪来、能放多少。个人养老金账户每年最高缴12000元,这笔钱在缴费当年可以从你的综合所得或经营所得里税前扣除;等退休领取时,统一按3%的税率单独计税。这是典型的”递延纳税”——年轻时少交税,老了再按低税率补。这项安排的法源是国办2022年4月21日印发的《关于推动个人养老金发展的意见》(国办发〔2022〕7号),以及人社部等五部门2024年12月12日发布的《关于全面实施个人养老金制度的通知》。
第三点,这笔钱不是随便存取。账户实行封闭管理,原则上退休前不能动,就是为了逼你把钱留到养老用。这也是它和普通存款、理财最本质的区别。
对谁影响最大?分三类人看
税率高的人,收益最直接。你一年应税收入对应的边际税率如果是20%,那12000元的缴费额度就能帮你当年少交2400元的税,这还没算账户内投资收益免税的部分。税率越高,省得越多。
对中低收入、税率低甚至不到起征点的人,吸引力就没那么大了。本来就没什么税可省,还要把钱锁几十年,很多人干脆不开户,或者开了也不缴。
对临近退休的人,工具价值也不一样。60岁退休,55岁才开户,能享受递延的年数短,锁定资金的时间成本相对高,是否值得缴就要单独算一笔账。
什么时候开始执行?时间线一次理清
| 时间节点 | 发生了什么 |
|---|---|
| 2022年4月21日 | 国办印发《关于推动个人养老金发展的意见》,顶层制度出炉 |
| 2022年11月 | 36个先行城市(地区)开始试点 |
| 2024年12月12日 | 五部门发通知,制度向全国推广 |
| 2024年12月15日 | 全国劳动者均可参加,税收优惠扩至全国 |
这张时间线看下来,制度从”试点”到”全国”用了整整两年,步子不算慢。真正卡住大家的,不是政策没铺开,而是”缴不缴、投不投”这两步,很多人还停在原地。
缴存冷,问题出在哪
核心就一个字:怕。怕钱锁太久用不上,怕市场波动亏了本,怕自己研究不明白300多只基金、几百只储蓄保险,最后稀里糊涂点一只。于是最省事的办法就是不缴、或者只象征性缴一点。
但换个角度看,这笔钱一年12000元,摊到每个月1000元,对多数工薪家庭来说不是挤不出来。真正需要补的,是”该不该缴、怎么选产品”这两门课,而不是钱本身。
个人养老金这笔账到底怎么算、值不值得缴,我们之前写过多篇——比如开户卡在12月31日这个节点会让你一年少领5400元,还有同样一万二放进个人养老金还是买理财的对比,感兴趣的可以连着看。
关键是先动起来:符合条件的,今年12月31日前把12000元缴进去,先把当年的税前扣除额度占住;账户里的钱怎么投,可以再慢慢挑,但”缴”这个动作别拖到额度作废。
你的边际税率是多少、该不该顶格缴?你可以留言”算税率”,我帮你按实际收入把每年的税省了多少算一算,看看这笔税前扣除到底值不值得你动手。