
个人养老金全面实施:这4条领取新规,直接决定你退休后能多拿多少
2024年12月15日起,个人养老金制度从36个试点城市铺开到全国。到2025年,人社部等部门又陆续出台配套文件,把「什么时候能领、怎么领、领多少」的规则一步步钉死。很多人的注意力还停在「一年最多存12000元」上,其实真正影响你退休现金流的,是领取环节的那套规则。
数据来源:人力资源社会保障部、财政部、国家税务总局、金融监管总局、证监会《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月12日印发,12月15日起实施)。
先说清楚:个人养老金是「三类钱」分头算的
你往个人养老金账户里放的钱,退休后不是一笔混沌的总额,而是分成三块:本金、投资收益、以及缴进去时那笔递延税对应的节税额。这三块的规则不完全一样,搞清楚这一点,很多争议就自动消失了。
本金是你自愿缴的部分,每年上限12000元,这在上文人社部发〔2024〕87号里写得很明确。投资收益是这笔钱在账户里买储蓄、理财、保险、公募基金产生的回报,投资环节暂不征税。
核心新规一:领取要满「条件」,不是想领就领
个人养老金账户基本封闭运行,不是零花钱。要取出来,得先踩中完全丧失劳动能力、出国(境)定居等法定情形,或者达到领取基本养老金的年龄(也就是领社保养老金的年龄)。
人社部2025年印发的领取办法文件,把可提前支取的口子细化成了几类具体情形,其中领取失业保险金达到一定条件、患重大疾病等,也纳入了可以提前领取的范围。这六条线我们之前一篇专门拆过,感兴趣可以点开看看:个人养老金能领了不代表想领就领。
这意味着,这笔钱的「流动性」和你想的完全不是一回事。它更像一条强制储蓄的传送带:年轻时钱进去,锁定到退休那刻才真正到手。
核心新规二:领取环节统一按3%计税
个人养老金在缴费环节递延、投资环节免税、领取环节单独按3%的税率缴个税。这个3%不是综合所得里的累进税率,而是单独、固定的税率。对高收入者,缴进去时省下的税率可能高达20%、30%甚至45%,领取时只补3%,中间差额就是实打实的节税。
我们算一笔账:年应税收入落在25%档的人,每年缴满12000元,缴进去当年就少缴3000元个税;退休领取时按3%补缴,合计360元。一进一出,每年净省2600多元。关于3%这个税率背后还有几个常见误解,可以回看:个人养老金「节税」是骗局吗。
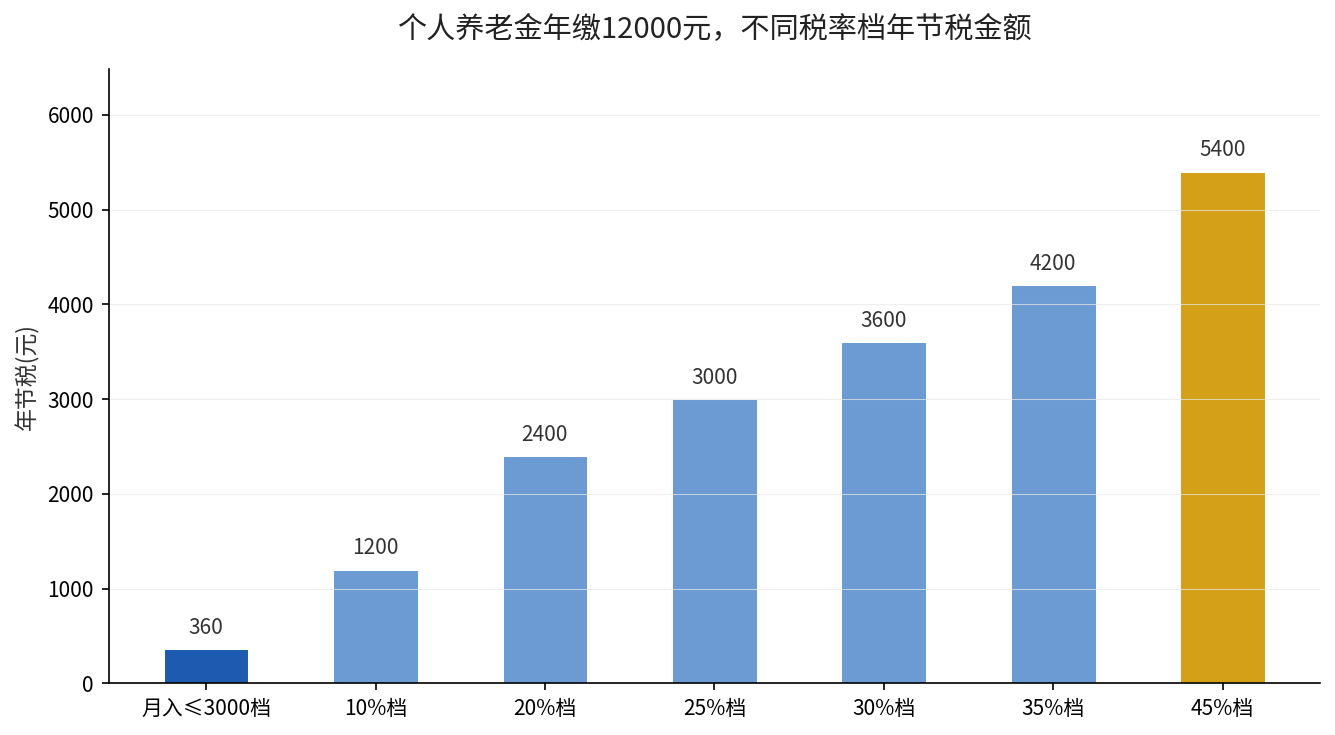
但对月收入本来就在3%档及以下的人,缴进去时省不下多少税,领取时照样按3%补,这笔「节税」基本归零,甚至还要倒贴。所以个人养老金从来不是人人闭眼冲的产品。
核心新规三:领取方式可以选,还能中途改
到了领取年龄,你可以按月、分次、或者一次性领取,也能按自己的节奏来。文件写明领取方式可以自主确定,并且之后还能变更。这给了部分人把账户里的钱慢慢释放、对冲长寿风险的空间。
按个人养老金规定,达到领取条件后,参加人可以把资金转入本人社会保障卡银行账户,按月、分次或一次性领取。对谁影响最大?一类是人到中年的工薪层,个人养老金是补第一支柱替代率不足的工具;一类是快退休、现金流紧张的人,一次性领取和按月领取的选择,直接关系退休头几年的宽裕度。
什么时候开始执行,时间线给你排清
个人养老金试点是2022年11月在36个城市先跑起来的,2024年12月15日正式全国推开,2025年转入全面实施、规则细化阶段。
与之配套的渐进式延迟退休,也从2025年1月1日起落地——男职工法定退休年龄从60周岁逐步延到63周岁,女干部从55周岁延到58周岁,女工人从50周岁延到55周岁,分阶段缓慢推进。
数据来源:全国人民代表大会常务委员会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过,2025年1月1日起施行)。
这两条线是叠加作用的:退休年龄往后移,意味着个人养老金「锁定到退休」的时间也相应拉长,年轻时每年12000元滚出来的复利,会比你原先估的更多。
想知道你自己的档位在哪、现在开始缴还来不来得及,把「个人养老金」四个字留在评论区,我帮你按实际收入算一遍节税额。