
个人养老金”节税”是骗局?3%税率、12000元上限,四个误解一次说清
关于个人养老金的”节税”,市面上有两种截然相反的说法。一种说它”天上掉馅饼,白省好几千”,另一种说它”就是个坑,领的时候全给你扣回来”。这两种说法都不对,而且错在同一个地方——把递延纳税理解成了免税。
今天不站队,只把最常见的四个误解拆开,一个一个对政策原文。看完你自己判断,比听谁讲都靠谱。
误解一:缴进去就不用再缴税了
这是最大的误区。个人养老金不是”免税”,是”递延纳税”。财政部、税务总局公告2022年第34号写得清清楚楚,走的是三个环节:缴费环节按每年12000元限额据实扣除,投资环节暂不征税,领取环节按3%的税率单独计算缴纳。
注意最后那个”3%”。很多人只看到”缴费能扣除”就以为不用再缴税了,其实这笔税只是从缴费那年,挪到了退休领钱那年,税率从你当年的边际税率,换成了一个统一的3%。
所以它不是免税,是把你现在可能要缴的高税率税,推迟到将来按一个很低的固定税率来缴。省的是税率差,不是那整笔税。想把这套逻辑从头到尾看一遍的,可以回看个人养老金节税指南这篇,里面有完整的公式。
误解二:12000元是必须缴满的额度
很多人以为办了这个账户,一年就得往里面放满12000元,少放就不行。这是把”上限”当成了”底线”。国办发〔2022〕7号文件里,12000元是”缴纳上限”,不是强制标准。
你可以一年缴一万,也可以缴两千,也可以某一年一分不缴,完全自愿。对应到税收上,扣除也是据实扣除,你实际缴进去多少,就按多少来扣,不会因为你没缴满就让你按12000元虚扣,也不会因为你缴满了就多扣。
这个细节关系到很多人。有人手头紧,想着”开个户先占个名额”,但其实光开户不缴费,是一分钱税都省不到的。真想享受税优,动作得到位——先把钱真金白银缴进去。
误解三:低收入的省不了,高收入的占便宜
这句话只对了一半。个人养老金的节税红利确实向中高收入人群倾斜,但”低收入完全没用”的说法不准确,得看你在哪个税率档。
综合所得是七级超额累进税率,从3%到45%。你缴费当年按你的边际税率省税,领取时统一按3%计税。如果你的边际税率正好是3%,那缴费省360元、领取缴360元,一进一出打平,确实没占到便宜。但只要你的边际税率在10%以上,税率差就是实打实的省税空间,档位越高省得越多,45%那一档最多能省下5400元。
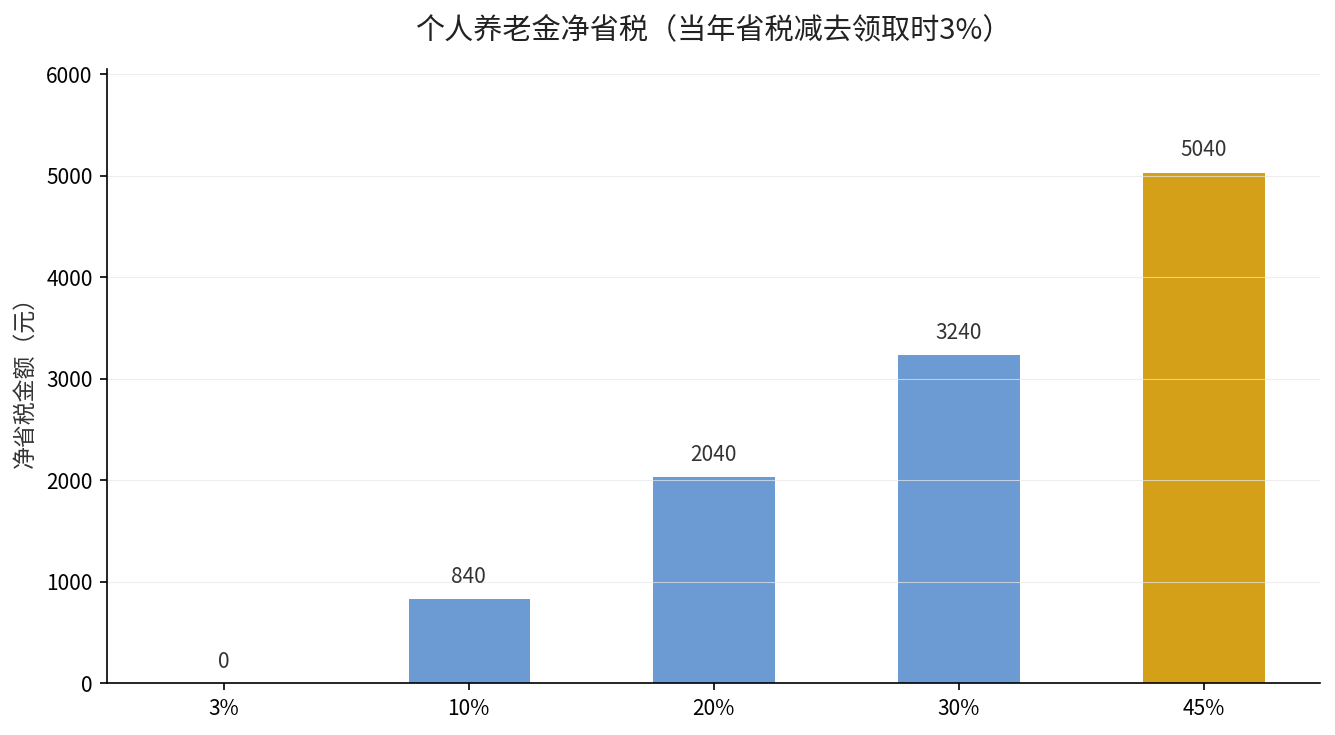
所以准确的说法应该是:低收入人群省得少甚至打平,中高收入人群省得多,这是这个制度设计时就定下的方向。判断自己划不划算,先看清自己落在哪个档。
误解四:钱进去就拿不出来了,是个无底洞
个人养老金资金账户确实封闭运行,不能想取就取,但”拿不出来”这个说法漏掉了关键的例外。国办发〔2022〕7号文件列了三类可以领取的情形:达到领取基本养老金的年龄、完全丧失劳动能力、出国(境)定居。
也就是说,这笔钱不是永远锁死,它锁的是”退休前随便挪用”这条路,而不是把所有出口都焊死。它的设计意图很明确——这就是一笔专门留给退休的钱,不是随时能动的应急款。
所以关键不是”能不能拿”,而是”你愿不愿意把一笔钱锁到退休”。如果你未来几年大概率用不到这笔钱,那这个”锁”对你是代价;如果你本来的目标就是给退休做储备,那这个”锁”反而是帮你克制冲动的机制。
一句话说清
个人养老金省的从来不是”税”,而是”税率的差”——缴的时候按你当前的高边际税率省,领的时候按统一的低税率3%缴,两头的落差才是你真正赚到的那部分,而且它只对税率在10%以上、且钱确定用不到退休的人最有价值。
你现在的边际税率是多少?打开个人所得税App,翻到去年那页收入纳税明细,看一眼就明白自己该不该为省税去缴这12000元。看完拿不准的,评论区把你的税档报出来,我帮你看这笔账划不划算。