
个人养老金开户破1.5亿、缴费率却不到两成,第三个信号会改变你的养老账户吗?
先看一个数字冲突:一边是个人养老金账户开到了1.5亿人,一边是真正往里存钱的人不足两成。开户数一路狂奔,缴费数原地踏步,这个反差背后藏着的,是接下来三年你养老账户里那笔钱怎么存、存多少的分水岭。
一个信号:开户冷了,产品却变多了
个人养老金2022年11月25日在36个城市试点启动,2024年12月15日按人社部发〔2024〕87号文件推开到全国。据新华社2025年1月报道,截至2024年11月末全国开户达7279万户;到2025年6月中旬,开通账户人数已超过1.5亿。两年多时间,账户数翻了一倍还带拐弯。
但钱没有跟着账户一起涨。多家银行透露,开户增速已经放缓,新客户拓宽难度明显加大,优质客户基本都开过了。更关键的是,缴存率长期不到两成,账户开得再多,大部分是空户在吃灰。
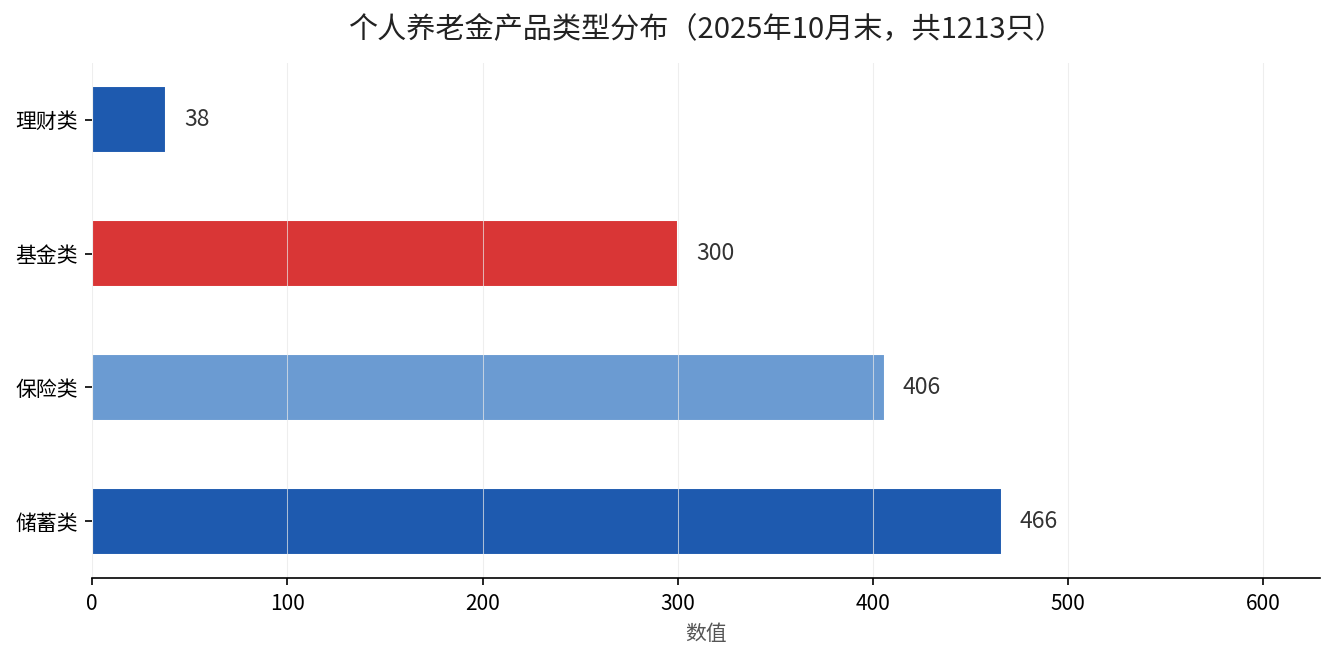
与此同时,产品端反而在扩张。据国家社会保险公共服务平台数据,截至2025年10月末已有1213只个人养老金产品,其中储蓄类约466只、保险类约406只、基金类约300只、理财类占比最低仅约3%。财政部、中国人民银行随后又把储蓄国债(电子式)纳入产品范围,2026年6月正式可投。这一里一外的反差,才是今天要拆开的真问题。
影响一:短期——开户红利的窗口正在收窄
过去两年银行靠送米送油冲开户量,这条路基本见顶了。剩下的要么收入不高、要么根本没算明白这笔账。对普通人的直接含义是:靠别人推着你开户的那股外力正在退潮,接下来得你自己做决定了。
制度本身的规则没有变。一个人只能开一个个人养老金资金账户,每年缴存上限12000元,可以按月、分次或按年缴,额度按自然年度累计、次年重新计算。账户唯一、封闭运行,退休前一般不能提前取,这是人社部的明确口径。搞清楚这些硬规则,比纠结开户时拿了几斤米重要得多。
影响二:中期——产品扩容会重新激活缴费
缴存冷,一个被反复提到的原因是”不知道往哪投”。产品从储蓄、理财、保险、基金四类扩到五类,国债这种保本保息的品种进来后,风险厌恶型的缴存顾虑会明显缓和。2025年10月末基金类约300只产品里,绝大多数实现了正收益,也在慢慢扭转”一存就亏”的预期。
但产品多不代表会自动缴存。12000元的年度上限摆在那里,交不交、交多少,最后要落回一个具体的算账:你愿不愿意为退休后每年多一笔子弹,今年先少花这几千块。钱躺在空户里,再多的产品也跟你没关系。
影响三:长期——第三支柱会从”可选项”变成”必答题”
镜头拉长,这个信号指向一个更稳的趋势:第一支柱社保在收紧回旋空间,第三支柱个人养老金被官方寄予厚望。据人社部2026年1—2月主要统计数据,城镇职工基本养老保险参保人数54387万人、城乡居民52782万人,盘子虽大,但”够不够花”的问题越来越要靠个人补充来回答。
对三十岁上下的人来说,12000元不是小数也不是天文数字,关键是这笔钱享受的递延纳税优惠能不能覆盖未来几十年的复利价值。这正是官方手里最有力的一根杠杆——用税优换长期缴纳,答案藏在下一篇要算的那笔账里。
现在该做什么:按你处在哪个阶段对号入座
已经在交钱的:别断缴。额度按年清零,错过今年就补不回这12000的税前扣除额度,而且是连续复利最怕中间断一截。
开了户还没交的:先去确认账户跟哪家银行绑着、产品清单里有没有国债和低波动基金,别让一个空户一直躺着不动。
还没开户的:先想清楚两个问题,一是每年能不能稳定拿出几千块,二是能不能接受这笔钱退休前基本不动。想不明白之前,开户也不急在这一时,省得又落进冲量开户的套路。
缴存冷怎么破、税优到底省多少,我们之前已经算过一笔顶格缴费的账:个人养老金节税榜,那篇和这里是对着看的。
说穿了就一句:开户这场冲刺赛已经结束,下一场是耐心的缴费长跑。你今年往个人养老金账户里存钱了吗?评论区聊聊你的缴存顾虑。