
作为北美精算师(FSA),我习惯用精算模型看问题:先定假设,再跑情景,最后做灵敏度检验,结论永远带着置信度——而不是拍胸脯保证。今天想和你算一笔账:当无风险利率的锚点整体下移到“1字头”,一笔放在银行存款里的养老钱,30年后到底还剩多少购买力?
发生了什么:无风险利率的“1字头”时代
先说事实。截至2026年4月,工商银行、农业银行、中国银行、建设银行、交通银行五大行的存款利率已经完全“对齐”:活期0.05%,三个月0.65%,半年0.85%,一年0.95%,两年1.05%,三年1.25%,五年1.30%(来源:各国有大行官网挂牌利率)。股份制银行稍高,一年期普遍在1.15%左右,但同样在“1字头”里打转。
更值得关注的是利率曲线的“扁平化”:三年期1.25%与五年期1.30%之间只差0.05个百分点。也就是说,“多锁两年”的期限溢价几乎消失了——银行在用定价告诉你,它自己也不认为利率会长期维持高位。作为对照,2026年3月发行的五年期储蓄国债利率是1.70%,比同期定存高出约40个基点,但同样处在历史低位(来源:财政部储蓄国债发行公告)。
这一轮的驱动,从精算角度看很清晰:银行净息差已收窄到1.42%左右(来源:上市银行财报),付给储户的利息被直接压缩;政策层面又在引导社会综合融资成本下行。利率下行不是偶发,而是人口老龄化与经济增长中枢下移下的结构性趋势。
影响传导:从“利息少了”到“购买力变薄”
利率下行对家庭的冲击,不是“利息少了几百块”这么简单,它分三层传导:
第一层(短期):利息收入直接缩水。10万元存一年定期,按0.95%算,到期利息950元,平均每天不到2.6元。
第二层(中期):实际利率转负。若年通胀率按2%估算(接近近年CPI温和区间),以1.30%的五年定存计,实际购买力每年缩水约0.7%。这就是“实际负利率”——名义上有利息,实际上在贬值。
第三层(长期):复利差距被时间放大。这是最致命也最容易被忽视的一层。同样的本金,年化收益差1个百分点,在30年尺度上不是差30%,而是差出接近三分之一的终值。这也是为什么精算师总强调“久期”——资产对利率与时间的敏感度,在超长期目标里被放大到极致。
重新算账:一笔养老储蓄的三种情景
我用一个简化的复利模型算给你看。假设你现在40岁,有100万元准备作为30年后(70岁)的养老储备。核心假设如下(均标注时效与来源,非预测):
- 基准通胀率:2.0%/年(参考近年中国CPI温和区间,取整便于测算)
- 情景A无风险收益:1.30%/年(2026年国有大行五年定存挂牌利率)
- 情景B折中收益:2.00%/年(2026年3月五年期储蓄国债1.70% + 部分信用溢价的近似)
- 情景C权益增强收益:4.50%/年(参考OECD国家养老金长期配置中权益资产的长期回报假设,非保证)
| 情景 | 年化名义收益 | 30年后名义终值 | 扣除2%通胀后的实际购买力 |
|---|---|---|---|
| A. 纯存款锁定 | 1.30% | 约147万元 | 约81万元 |
| B. 国债+固收组合 | 2.00% | 约181万元 | 约100万元 |
| C. 权益增强组合 | 4.50% | 约375万元 | 约207万元 |
(注:为简化复利测算的近似值,未计入税费、再投资摩擦与中途流动性需求;收益率与通胀均为假设。)
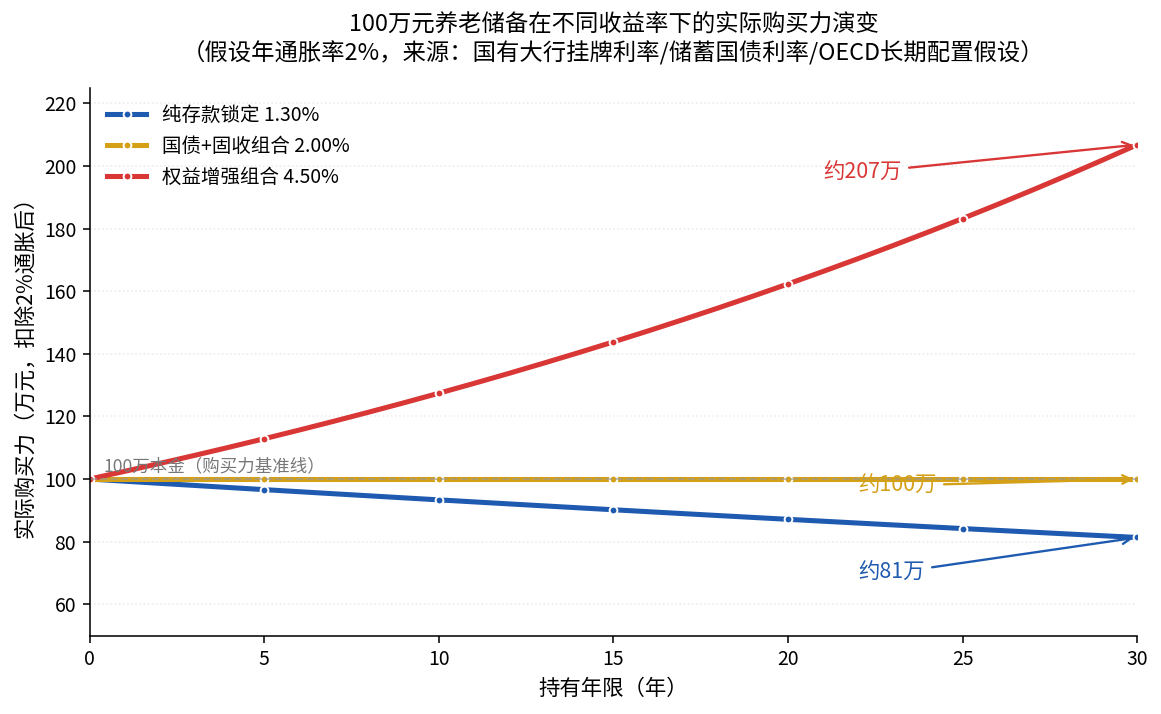
这张表想说明的不是“赶紧去炒股”,而是一个精算常识:在低利率时代,“跑赢通胀”本身就需要主动配置。情景A里,100万存30年名义上变成约147万,但按2%通胀折算,实际购买力只剩约81万——钱没有消失,是“变薄”了。
敏感性分析:哪个变量最要命?
精算模型不能只给一个数字,还要看结论对假设有多敏感。我把三个变量各拨动一下:
- 通胀从2%升到3%:情景A的实际购买力从约81万跌到约61万。通胀每多1个百分点,是“复利式”的侵蚀。
- 收益率从1.3%升到2.0%:情景A名义终值从约147万升到约181万,差约34万。多锁几十个基点,在30年尺度上是真金白银。
- 持有期从30年缩到20年:情景A与情景C的实际购买力差距从约125万收窄到约75万。时间越长,配置差异越大。
如果再用蒙特卡洛模拟跑几千条随机路径(把收益率与通胀当成随机变量),在90%的置信度下结论基本一致:对养老这种超长期目标,收益率假设的微小差异会被时间复利放大成巨大差异,而通胀是最大的“沉默的敌人”。当然,这只在“假设成立”的前提下成立——这恰恰是精算师最想提醒你的:结论永远依附于假设,别把测算当保证。
调整建议:从“存钱思维”到“久期匹配思维”
基于以上测算,从精算角度给出三点倾向性建议——注意是“在给定假设下的倾向性建议”,不是绝对答案:
- 把锁定期和目标时间对齐(久期匹配)。养老是30年的事,就不该全放在5年期存款里。短钱短配、长钱长配,是资产负债管理的第一课。
- 给“确定性”留一个底仓。OECD在2025年养老金展望报告中提示:低利率与老龄化双重压力下,个人养老储备的“确定性”比“收益率”更关键。参考日本经验——1990年代日本利率从5.6%一路降到0.3%,同期居民资产中保险和养老金的配置占比从不到15%上升到超过25%(来源:日本金融厅历史数据)。合同载明内部收益率(IRR)接近2%的固收型储蓄产品,价值恰恰在于“锁定”。
- 适度引入权益,但用组合而非押注。OECD国家养老储备基金过去十年的趋势是“三升一降”:权益、海外、另类资产占比上升,固收下降。中国养老金权益投资占比目前仅10%左右,远低于国际上30%—50%的水平(来源:OECD、社保基金公开数据)。对个人而言,这不是“梭哈”,而是把一部分长钱交给时间。
一句话建议
利率跌进“1字头”之后,养老钱的问题从“存多少”变成了“怎么配”——在2%的通胀假设下,纯粹的“存”,大概率已经跑不赢了。