
个人养老金开户7279万人、企业年金只覆盖3343万人:你的养老缺口正被这个趋势改写
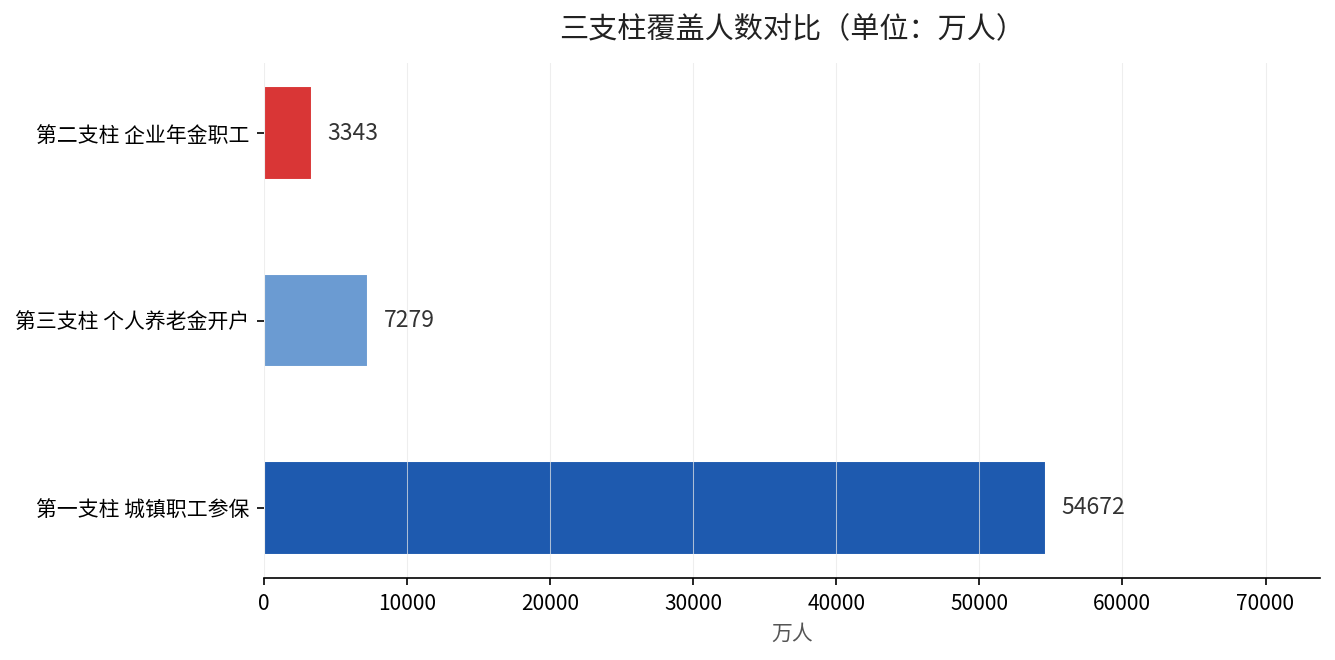
看养老这件事,别只看工资单上扣了多少社保。真正的信号,藏在两个数字里:全国个人养老金账户已经开了7279万个,而能沾上企业年金的企业职工,总共只有3343万人。
一边是第三支柱刚起步就冲上七千万,一边是第二支柱几十年才覆盖三千多万。这两条线一高一低,正好点破了普通人补养老钱的主流方向。
一个信号:养老这条腿,正在从「靠单位」转向「靠自己」
养老三支柱,说白了就是三道防线:第一支柱是社保(基本养老保险),第二支柱是企业年金和职业年金,第三支柱是个人养老金。过去大多数人主要靠第一支柱兜底,第二支柱只属于少数人。
人力资源社会保障部的《2025年度人力资源和社会保障事业发展统计公报》给出的账很清楚:年末全国17.79万户企业建立了企业年金,参加职工3343万人,积累的投资运营规模4.21万亿元。而同期城镇职工基本养老保险参保人数是54672万人。
一算就知道,3343万对上54672万,能搭上第二支柱这趟车的企业职工,连十分之一都不到。剩下的绝大多数人,退休后的补充养老得另想办法。
这就是趋势的起点:当第一支柱只能保基本、第二支柱门槛太高,第三支柱的「人人可参加」,就成了普通人手里唯一能自己掌控的那张牌。
影响一:短期,个人养老金已经「人人可开」
2024年12月15日是一个分水岭。在这之前,个人养老金只在36个先行城市试点;从这一天起,制度推开到全国。
人社部等五部门此前印发的《关于全面实施个人养老金制度的通知》明确:只要在中国境内参加城镇职工或城乡居民基本养老保险的劳动者,都能参加个人养老金。这一年多里,开户数一路涨到7279万(人社部披露,截至2024年11月末)。
但开户不等于存钱。业内数据看到,实际缴费人数只占开户的一小部分。开了户不存钱,等于只办了张「空卡」,对你退休后的收入没有任何帮助。
影响二:中期,产品在变多,选择权到了你手里
个人养老金账户里的钱,可以在四类产品里挑:储蓄、理财、保险、公募基金。国家社会保险公共服务平台数据看到,产品数量一直在涨。
产品多了是好事,但也意味着要自己会挑。同样是养老钱,存定期储蓄图个稳,买权益基金图个长期增长。怎么配,取决于你离退休还有多少年,以及你能扛多大波动。
影响三:长期,缺口要靠「早存+长存」来填
个人养老金有个关键机制:每年最高缴存12000元,这是人社部、财政部等部门在实施办法里定下的上限。钱进去后,通常要等达到领取条件才能取,这个「锁住」的设计,逼着你把钱长期留在养老这条线上。
对年轻人来说,时间就是最大的优势。同样的12000元,25岁开始存和45岁开始存,靠复利滚动出来的差距会非常悬殊。养老不是临退休才想的事,是越早越省力的事。
现在该做什么:按你的位置对号入座
不同的人,补齐缺口的路子不一样。先把你的身份对上号,再决定往哪发力。
- 有企业年金的职工(那3343万人之一):年金加个人养老金双轨补,够用之后再考虑资产配置。
- 普通企业职工(没年金的大多数):第一支柱保底,重点靠个人养老金补第二层,每年用足12000元额度。
- 灵活就业和自由职业:社保尽量按能力缴,个人养老金是你最灵活、最该早开的一笔长期钱。
- 临近退休的人:别再追高波动产品,优先选储蓄类和稳健保险类,把「确定能拿到」放在第一位。
个人养老金账户具体怎么开、哪些产品适合你,我们之前细讲过个人养老金随便买、随时取的三个误解,其中「不缴也行」这个坑尤其要避开。
想知道你的养老缺口到底多大,留言省份和年龄,我帮你按12000元的缴存额度,算一笔20年、30年的长期账。