
分红实现率570%是真牛还是假象?三差公式一算就穿帮
先说结论:分红实现率570%,数字是真的,但”牛”是假的。我们业内看一张分红险的成绩单,从来不看单点的实现率,而是把它拆回三差公式里看。你把570%这个数往公式里一放,会发现它跟”这家公司投资多厉害”没太大关系,更多是演示基准被压低了之后的一个数学幻觉。
流行观点:实现率越高,产品越牛
2025年分红险红利实现率陆续披露,一组数据在客户群里炸开了锅——君龙人寿”满堂红A款两全保险(分红型)”2025年现金红利实现率达到570%(来源:每日经济新闻,2026年10月16日报道)。同期君龙人寿其他分红险的实现率却大多集中在50%~100%,570%在一众产品里一枝独秀。
不少客户的第一反应是:”实现率570%,这产品是不是买到就赚到?”甚至有人拿这个数字当卖点转述。这个”流行观点”背后藏着一个致命误区——把实现率当成收益率。实现率是”实际派发红利 ÷ 演示红利”的比值,它衡量的是”兑现承诺的程度”,而不是”你最终能拿到多少钱”。
算一算:用三差公式验证
我们先看这家公司这几年的投资成绩单。把君龙人寿2022~2025年的投资收益率画出来,曲线是这样的:
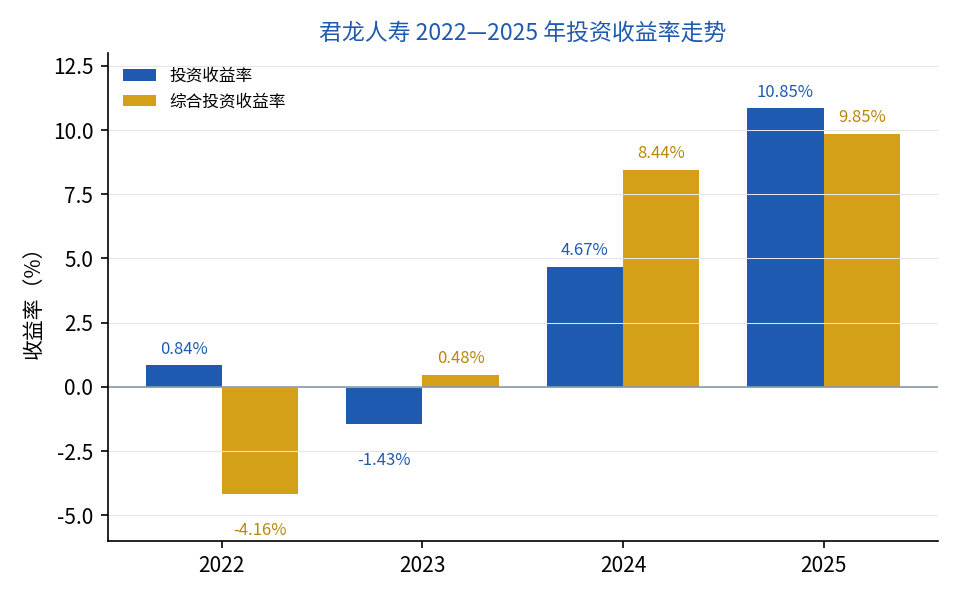
数据一眼就明白:2022年投资收益率0.84%、2023年-1.43%,连续两年趴在谷底(来源:每日经济新闻披露的君龙人寿数据)。这个谷底,恰恰是读懂570%的关键钥匙。
分红险的红利来源,业内叫”三差”——利差、死差、费差。精算上用的是贡献法三差公式:
C = (V0+P)(i’-i) + (q-q’)(S-V1) + (GP-P-e’)(1+i’)
其中 C 是当年可分配盈余,最后红利 = C × R,R 是分配比例,监管要求不低于70%(银保监办发〔2020〕6号)。这套公式客户不用记,记住一点就够:红利主要来自利差——实际投资收益率 i’ 超过定价时锁定的预定利率 i 的那部分。
现在把君龙的数字代进去。这款满堂红A款是5年期趸交产品,2024年上市(当前已停售),2025年是它的首年分红。按规定,分红险演示利率不能超过3.5%和该公司近5年投资收益率平均值的较小者。君龙2022~2023连续两年投资收益低迷,直接把近5年均值拖到谷底,导致这款产品上市时演示利率被压得很低。
演示红利是”低基准”,2025年实际投资收益率回暖到10.85%,实际红利远远超出那个被压低的演示值——比值自然飙到570%。570%不是”收益爆表”,是”分母太小”。用我们业内的话说,这叫”低基数幻觉”。
为什么有误解?
误解的根源有三个:
第一,信息不对称。实现率是监管要求披露的指标(2023年1月《一年期以上人身保险产品信息披露规则》首次强制披露),但多数客户不知道它背后还有个”演示利率”在当分母。只看分子大,不看分母小,当然误判。
第二,销售话术的放大。“实现率570%”是个天然吸睛的数字,比”演示利率2.0%左右、分配比例70%”这种平淡表述有传播力得多。销售端挑高光数字讲,客户就记住了高光数字。
第三,监管限高令的叠加效应。2024年3月监管发布限高令,要求分红险分红水平参照万能险结算利率上限(大公司不高于3.0%、中小公司不高于3.2%);2025年6月18日又进一步设定6类重点情形。演示基准一压再压,实现率反而被”倒逼”着往上走——这不是产品变好了,是标尺变短了。
正确理解
那么,570%到底该怎么读?给客户三条精确结论:
一、看实现率,更要看演示利率。实现率是比值,分子和分母一起看才有意义。同样实现率100%,演示利率3.5%的产品和演示利率2.0%的产品,客户实际拿到的红利水平差一大截。
二、看当年实现率,更要看长期稳定性。分红险是长钱生意,单一年份的首年分红(尤其是停售产品的首年分红)参考价值有限。要连看3~5年的实现率走势,结合该公司投资收益率的历史波动。
三、回归本源看利差。客户长期能拿到的收益水平,锚定的是”10年期国债收益率+约1个百分点”这个基准(当前10年期国债收益率约1.8%,客户长期收益水平约2.8%),而不是某个年度的实现率峰值。
总结一句话:实现率是”兑现承诺的诚实度”,不是”给你赚钱的能力”。看到570%先别激动,把分母翻出来看一眼,多半就冷静了。我们业内判断一款分红险,永远先问三个问题——演示利率是多少、分配比例是多少、这家公司的投资收益率五年均值是多少。这三个数,比任何一个单点实现率都更接近真相。
(本文数据来源:每日经济新闻2026年10月16日《570%高实现率背后:分红险的”数字”与”真相”》;银保监办发〔2020〕6号文;2023年1月《一年期以上人身保险产品信息披露规则》。)