
从精算角度看,2026年这个秋天,最值得每一个中产家庭重新审视的,不是一个理财产品的收益率,而是一个看起来不起眼的数字——五大国有银行五年期定期存款的挂牌利率:1.30%。这是有史以来的最低点。
发生了什么变化?
2026年9月20日,中国人民银行授权全国银行间同业拆借中心公布最新一期贷款市场报价利率(LPR):1年期3.0%,5年期以上3.5%。随后,新一轮存款降息窗口开启,三年期、五年期挂牌利率整体下调25个基点。到10月10日,工、农、中、建、交五家国有大行的存款利率已整齐划一,活期存款统一降至0.05%。
| 期限 | 国有大行挂牌利率 |
|---|---|
| 3个月 | 0.65% |
| 6个月 | 0.85% |
| 1年 | 0.95% |
| 2年 | 1.05% |
| 3年 | 1.25% |
| 5年 | 1.30% |
(数据来源:各行官网挂牌利率,截至2026年10月10日)
一个直观的账:10万元存五年期,到期利息6500元,较上一轮再少约4500元。对靠存款利息补贴日常开销的中老年家庭来说,”睡后收入”正在持续缩水,而这不是短期波动,是一道正在被利率重画的长期现金流题。
影响传导:短期、中期、长期
短期看,是利息收入变少;中期看,银行理财、货币基金、国债等无风险与低风险资产的收益率中枢整体下移;长期看,是养老资产积累的”复利引擎”转速在下降。
复利对利率的敏感度,是精算里最基础也最反直觉的一条。同样一个100万元的目标,把时间拉长到25年,利率每下降1个百分点,你为此要多存的钱,远不止1%。
重新算账:一道25年的等额年金题
我做一道简化的测算。假设你现在35岁,目标是在60岁退休时积累100万元养老金,从今年开始每年年末等额投入一笔资金,连续25年。不同年化收益率下,你每年需要投入的金额如下:
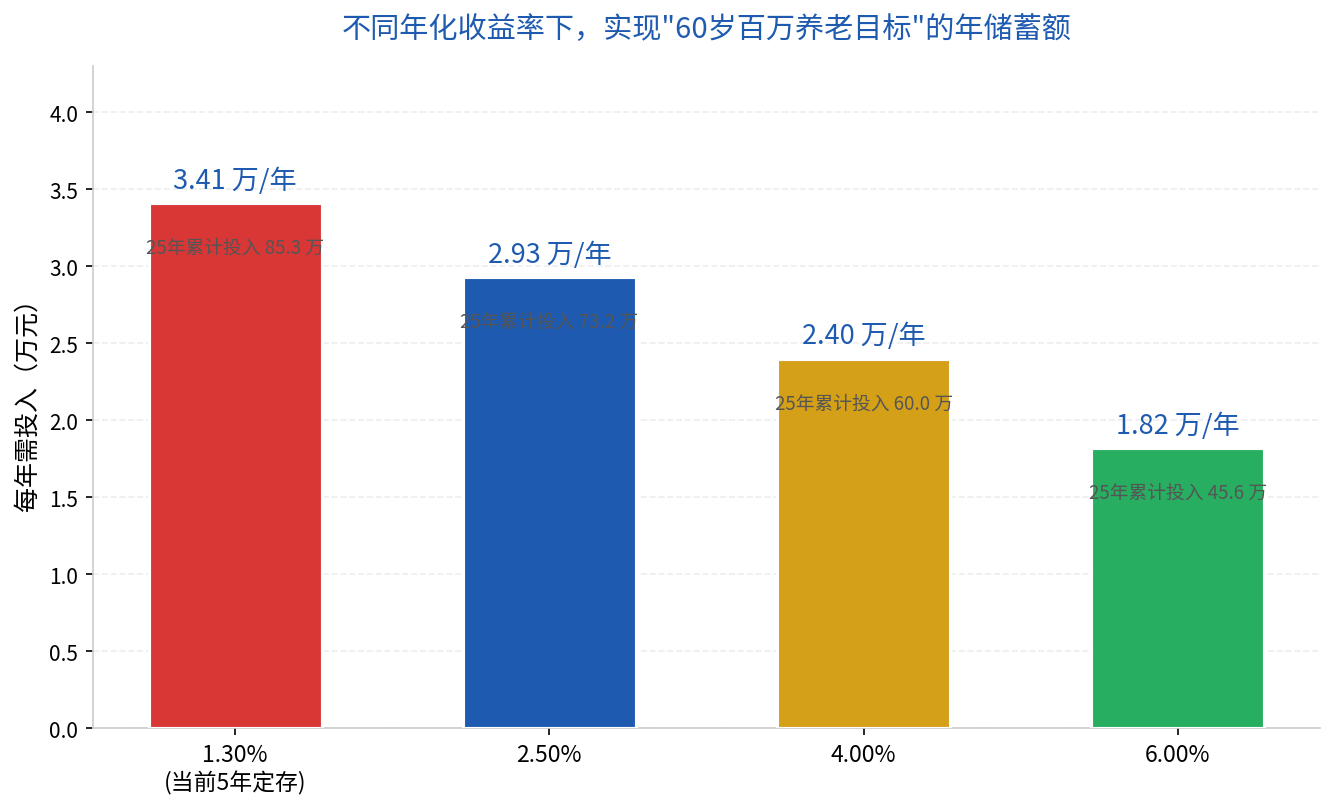
(测算假设:等额年末年金,FV = PMT × [((1+r)^n − 1) / r],n=25,未计通胀、税费与投资波动)
在1.30%的低利率下,你每年要投入约3.41万元,25年累计投入85.3万元,才能换来100万——其中只有约14.7万元来自复利。而在4.00%的收益率下,同样的目标每年只需2.40万元,累计60万元,利息贡献近40万元。这笔测算的内部收益率(IRR)本身,就是你的年化收益假设——1.30%意味着你几乎放弃了全部复利弹性。
情景分析:给结论留出置信区间
用蒙特卡洛模拟跑收益分布,而不是赌一个单点数字,是精算师处理这类问题的习惯。在90%置信度下,我更愿意给出三个情景而非一个答案:
- 基准情景:长期无风险利率中枢稳定在1.0%–1.5%区间。你需要接受”存得多、得少”的现实,先把确定性的现金流用久期匹配锁住。
- 乐观情景:利率温和回升至2.5%以上,储蓄压力显著缓解,但短期确定性收益会先走低,要承担再投资风险。
- 悲观情景:参考日本的经验,利率进一步下探至1%以下甚至趋近零,靠存款积累养老金的模式基本失效,必须引入权益类资产与长期年金,接受波动换取长期回报。
调整建议:把”确定性”和”成长性”分开管
1. 短中期要用的钱(3–5年内):仍以存款、国债、货币基金为主。低收益换来的是流动性和确定性,这部分的目标不是赚钱,是不出错。
2. 长期养老积累(10年以上):低利率下,单一依赖存款的复利引擎几乎熄火,需要适度引入长期年金保险、指数基金等资产,用久期匹配和分散化对抗利率下行。
3. 用”目标倒推”替代”产品导向”:先算清60岁需要多少钱、现在每年能存多少,再倒推所需的最低收益率,据此决定风险预算——而不是先买产品,再猜它够不够养老。
一句话建议
利率进入1%时代,别再把”存钱”等同于”养老”——把确定性交给存款,把成长性交给长期资产,用25年的复利账,倒推出你今天该存多少、该怎么配。