
个人养老金开户7279万人,真正往账户里存钱的不到四分之一
个人养老金推行三年多,官方口径里的开户数一再刷新:2023年末突破4000万户,2024年11月末达到7279万人。可另一个数字冷得多——证券时报从市场数据估算,实际往账户里缴过费的人,只占开户人数的两成出头。
开户,和存钱,是两件事。今天就把这两笔账分开算清楚:为什么那么多人开了户却不缴,缴和不缴到底差多少。
先看清政策:一个上限,两个账户
个人养老金的缴费规则写得很死。《个人养老金实施办法》(人社部发〔2022〕70号,2022年10月26日印发)明确:每年缴费上限12000元,可以按月、分次或按年度缴,额度按自然年度累计,次年重新计算,不结转。
要缴这个钱,先得开两个账户。一个叫个人养老金账户,是全国统一信息平台上的信息账户;一个叫个人养老金资金账户,是你在商业银行开的资金账户。两个账户一一对应,缺一个都转不了账。
人社部发〔2024〕87号把这条制度从36个先行城市推到全国,时间点是2024年12月15日。也就是说,现在只要参加了职工或居民基本养老保险、还没领基本养老金,都能开。制度本身没有最低缴费年限,今年缴了明年不缴也行。
同样缴一年,存满和存一点差在哪
很多人觉得12000元只是上限,存多少无所谓。问题就出在这里:额度是按年清零的,今年只存了3000元,那剩下的9000元额度不会滚到明年。
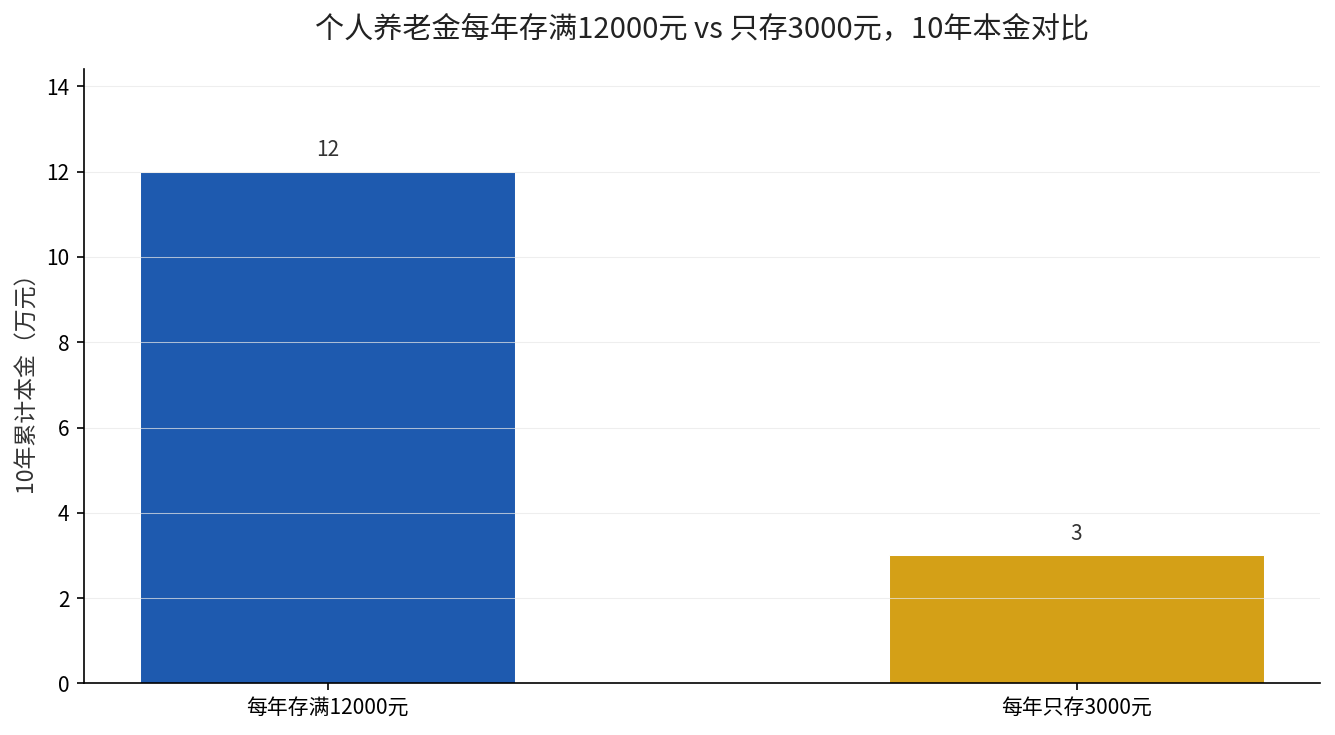
我们拿两个人做个对比。老刘每年存满12000元,10年本金12万元;老李每年象征性存3000元,10年本金只有3万元。单看本金,差了9万元,这不是收益预测,是政策决定的缴费额度差。
| 对比项 | 每年存满12000元 | 每年只存3000元 |
|---|---|---|
| 10年累计本金 | 12万元 | 3万元 |
| 年度税前扣除额度 | 12000元/年 | 3000元/年 |
| 额度结转 | 用满 | 每年浪费9000元额度 |
更关键的是税前扣除。按照《财政部 税务总局公告2024年第21号》(2024年12月12日),缴费按12000元/年限额在综合所得或经营所得中据实扣除。存多少就扣多少,存3000元只能扣3000元,剩下的扣除额直接浪费。
为什么另外的七成多人没缴
第一是开户当任务。不少人是银行办业务时被引导开的户,开完柜员说一句以后可以存,本人根本没进入为养老存钱的状态。
第二是收入约束。12000元对刚工作的年轻人不是小数目,尤其在房租、房贷占掉大头的情况下,养老的优先度排不到前面。
第三是资金锁定。钱存进去,基本要到退休、完全丧失劳动能力、出国定居这些情形才能领,中途取不出,让人有顾虑。
冷在哪:缴存比例和投资比例都低
行业里把个人养老金现在的状态概括成三个低:相对开户人数,实际缴存比例低;相对12000元上限,实际缴存的金额低;相对缴存金额,真正投出去的比例低。
来源是公开的市场研究数据,不是人社部正式统计。正因为缴存环节卡住了,两边的政策设计再完善,落到个人身上也只是个空账户。
反过来看,今年产品供给一直在加码。国家社会保险公共服务平台数据显示,截至2025年11月23日,纳入目录的个人养老金产品达1245只,其中储蓄类466只、保险类437只、基金类305只、理财类37只。产品不缺,缺的是把钱放进去的那个动作。
现在能做的三件事
第一,先去核对年度已缴多少。通过国家社会保险公共服务平台、电子社保卡或开户商业银行的手机银行都能查到,看距离12000元还差多少。
第二,如果你的个税边际税率在10%以上,把额度用满的确定性收益就来自税前扣除这一项,跟投资涨跌无关。存满与存3000元,仅扣除这一项一年就差了可抵扣的9000元应纳税所得额。
第三,已经缴的记得申报。在个税APP个人养老金扣除管理里做一站式申报,别让扣除额度空转。
我们之前算过个人养老金足额存和只存一半的账,本金本身就能差一倍,可以连着看:个人养老金足额存和只存一半差多少。
你的个人养老金账户,今年存满了吗?查一下缴费记录,把你已缴/12000的数字留言告诉我,我帮你看看今年的扣除额度还剩多少。