
个人养老金理财39只产品收益排行:第一名5.53%,末位仅1.19%差在哪?
打开个人养老金账户,你以为把钱转进去就算完事了?大错特错。转进去只是第一步,钱躺在活期里几乎不涨利息。真正能让养老钱”动起来”的,是账户里那39只个人养老金理财产品——可这39只产品之间的收益差距,已经悄悄拉开到4个百分点以上。
39只产品的家底:6家机构,固收占八成
先看官方数据。中国理财网在2026年4月13日发布第十批个人养老金理财产品名单,中银理财新增2只产品,个人养老金理财产品总数就此达到39只(来源:中国理财网第十批个人养老金理财产品名单,新华网客户端2026年4月15日转载)。
截至2026年9月4日,这39只产品由6家理财公司发行。机构分布相当集中:中银理财和工银理财各发行11只并居首位,农银理财7只,中邮理财6只,建信理财和贝莱德建信理财各2只(来源:中国理财网数据,财联社2026年9月4日报道)。
从投资性质看,固定收益类产品33只,占比约85%;混合类产品只有6只。风险等级清一色锚定在中低风险和中风险两档,没有出现一只中高风险以上的产品——这在养老资金”求稳”的底色下是好事,但同时也意味着,想靠个人养老金理财博高收益的空间,天然有限。
收益分化:最高的和中低档差距有多大?
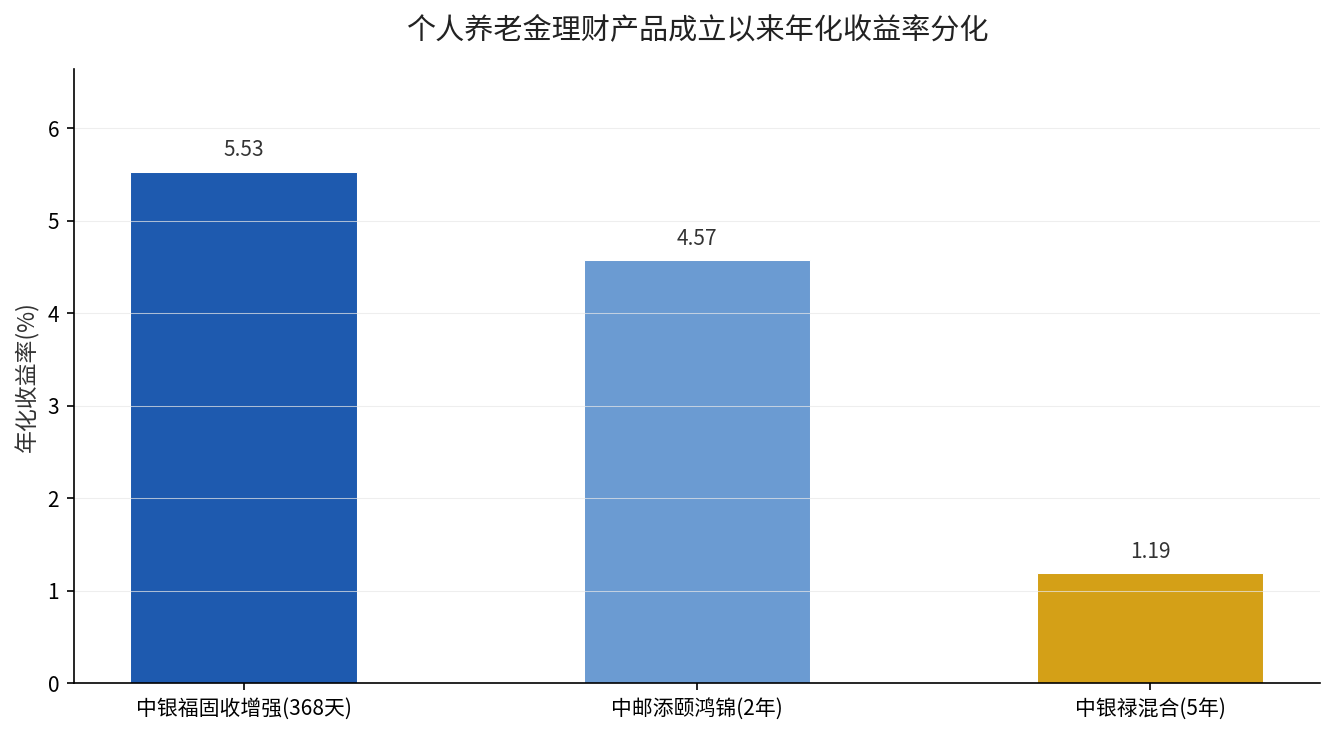
39只产品成立以来的年化收益率,分化得相当明显。前三名的成绩如下:
排名第一的是中银理财”福”固收增强368天持有期定期赎回理财产品,成立以来年化收益率达到5.53%;紧随其后的是中邮理财”添颐·鸿锦”最短持有2年1号,年化4.57%。而排在末位的中银理财”禄”(5年)最短持有期混合类产品,成立以来年化只有1.19%,今年以来更是录得负收益-2.29%(来源:联合智评统计数据,财联社2026年9月4日整理)。
头部与尾部的差距,已经拉开到4个百分点以上。同样一笔钱、同样放在个人养老金账户里,选对产品和选错产品,几年下来的复利差距会被时间放大得非常明显。
收益分层的背后,拼的是管理人的策略能力。以排名第一的中银理财”福”固收增强产品为例,其2026年半年报显示,6月末该产品权益类投资占比7.52%,公募基金投资占比2.71%,并阶段性加仓3年内中高等级信用债——用少量权益和衍生品做”固收增强”,才把收益做上去。
为什么高的高、低的低?三个原因说透
第一,持有期拉长通常能换到更高收益。纵观这39只产品,最短持有期从1年到5年不等。理财资金的投资期限越长,就越敢配置长期优质资产,收益自然更容易做高。
第二,固定收益类是基本盘,但”增强”部分才是拉开差距的关键。纯固收产品收益天花板明显,而配置了少量权益、可转债、衍生品的”固收+”产品,才有机会在稳健基础上多赚一点。
第三,混合类产品并非稳赢。排名末位的中银理财”禄”就是混合类产品,权益波动反而拖累了净值——这说明”混合”不等于”更赚”,关键还是看底层资产的实际表现。
给你三个挑选建议
一、别让钱继续”躺平”。转入账户的钱如果不买产品,只按活期利率计息,几乎等于没存。国家社会保险公共服务平台可查询个人养老金产品目录,选一款适合自己的产品让钱动起来。
二、风险偏好低就优先固收类。85%的产品都是固收类、中低风险,如果你临近退休或极度保守,直接在这类里挑成立时间较长、历史回撤小的产品,比纠结混合类更稳妥。
三、拉长持有期,接受净值波动。养老钱是长钱,最短持有期1年、2年甚至5年的产品,反而更有机会吃到期限溢价。别被短期净值波动吓退,你要的是几十年后的养老底气。
来源:中国理财网(第十批个人养老金理财产品名单);中国银行业理财登记托管中心《中国银行业理财市场半年报告(2025年上)》;国家社会保险公共服务平台个人养老金产品目录。