个人养老金缴费档次全对比:12000元顶格缴到底能省多少,6档节税额一次算清
个人养老金制度全面实施后,”每年最多缴12000元”成了很多人的共识,但很少有人真正算过:这12000元缴进去,在不同收入、不同税率下,到底能实实在在省下多少钱?缴费年限拉长到15年、25年、30年,账户里又会有多大的差距?今天用一组官方口径的榜单,把这几笔账一次摊开。
先看核心政策:12000元是上限,不是标配
根据《人力资源社会保障部 财政部 国家税务总局 金融监管总局 中国证监会关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),自2024年12月15日起,个人养老金制度从36个先行试点城市(地区)全面推开至全国。文件明确,个人养老金实行个人账户制,缴费完全由参加人个人承担,每年缴费上限为12000元。
这里要划重点:12000元是”顶格”上限,不是必须缴满。你可以按自己的收入情况,选择每月缴、按年缴,也可以想缴就缴、想停就停,年度内累计不超过12000元即可。缴费的灵活性,正是个人养老金区别于基本养老保险的地方。
节税榜:同样的12000元,不同税率档省钱差距达15倍
个人养老金最大的吸引力之一,是”递延纳税”的杠杆效应。根据财政部、税务总局发布的个人养老金个人所得税优惠政策,缴费环节可在综合所得或经营所得中,按照12000元/年的限额据实扣除。也就是说,这笔钱当年就能从应纳税所得额里扣掉,对应省下的个税,等于12000元乘以你所在的边际税率。
因为个人所得税综合所得实行七级超额累进税率,同样缴12000元,落在不同税率档的人,节税金额天差地别:
| 适用税率档 | 对应年节税额(12000×税率) | 典型年应纳税所得额区间 |
|---|---|---|
| 3%档 | 360元 | 不超过36000元 |
| 10%档 | 1200元 | 36000元至144000元 |
| 20%档 | 2400元 | 144000元至300000元 |
| 25%档 | 3000元 | 300000元至420000元 |
| 30%档 | 3600元 | 420000元至660000元 |
| 35%档 | 4200元 | 660000元至960000元 |
| 45%档 | 5400元 | 超过960000元 |
从上表可以直观看清:同样是缴满12000元,3%档的人一年只省360元,而45%档的人一年能省5400元,两者相差整整15倍。这意味着,个人养老金的”节税性价比”,对中高收入人群的吸引力远高于低收入人群。
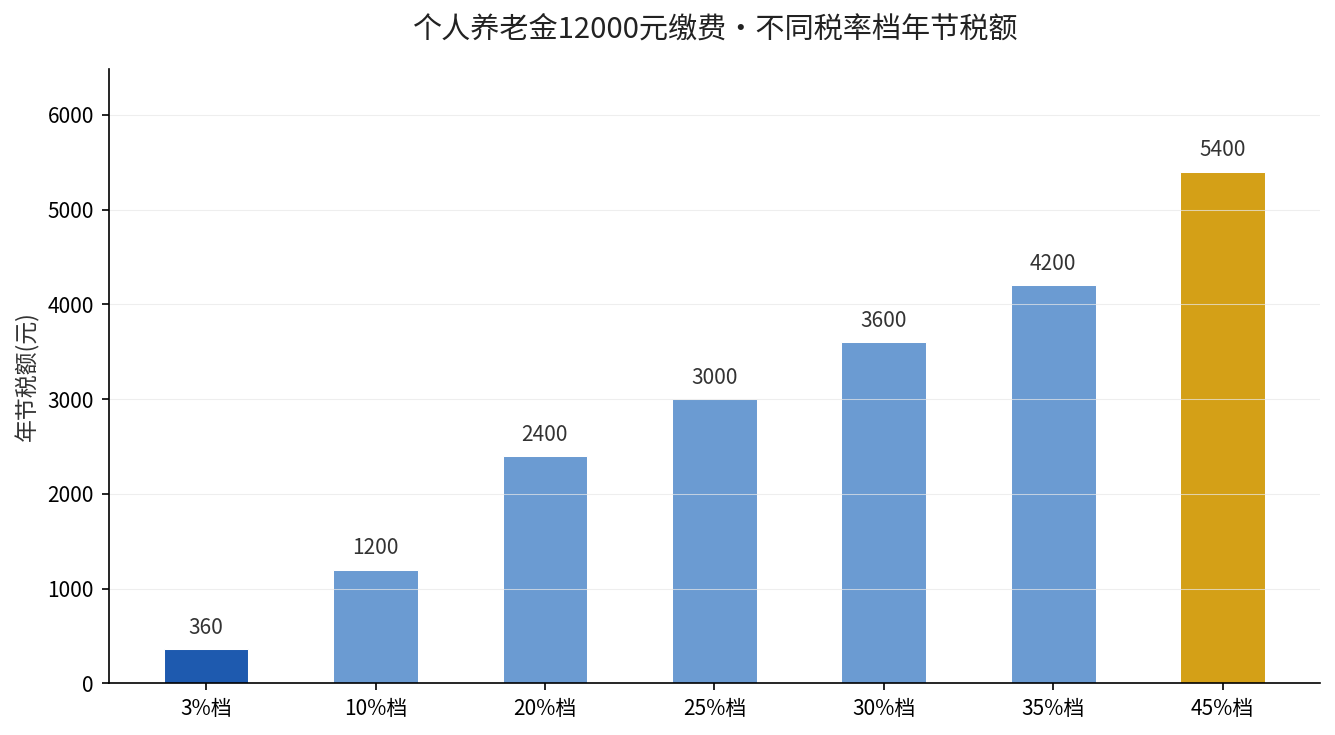
(图表来源:依据《中华人民共和国个人所得税法》综合所得七级超额累进税率表计算。缴费节税额=缴费金额×边际税率,未考虑领取环节递延缴税因素。)
缴费年限榜:时间越长,复利差距越大
个人养老金账户是”长期锁仓”型账户,除领取年龄、完全丧失劳动能力、出国(境)定居,以及符合医保自付高额医药费、连续领取失业金、领取低保等特定情形外,原则上退休前不能随意支取。这一机制决定了:账户收益的差距,主要来自缴费年限的累积。
按同样的年缴费和年化收益假设,缴费15年、25年、30年的账户规模,呈现明显的”越涨越快”趋势。原因是账户内的投资收益”暂不征收个人所得税”,属于递延免税滚存,复利在其中持续放大。这也是为什么越早开户、越早开始缴费的人,长期优势越明显。
结论:缴费不能只看”省了多少”,更要看”能锁多久”
综合来看,个人养老金的缴费决策,本质上是一道选择题:
- 收入越低,当年的即时节税越少(3%档仅360元),但锁定长期养老储备的强制储蓄价值依然成立;
- 收入越高,即时节税越可观(45%档可达5400元),”先省税、再养老”的杠杆最突出;
- 无论哪个收入档,越早开始、缴费年限越长,账户滚存的复利优势越明显。
所以,别再只盯着”12000元”这个数字本身。真正值得算清的,是你落在哪个税率档、你打算锁多少年——这两点,决定了这12000元对你到底值多少。
数据来源:《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月发布);财政部、税务总局个人养老金个人所得税优惠政策公告(2024年12月发布);《中华人民共和国个人所得税法》综合所得七级超额累进税率表。