个人养老金节税怎么算?12000元能抵多少税,5个高频疑问一次讲透
“个人养老金到底能帮我省多少税?””我去年忘了缴,今年还能补吗?””领取的时候还要不要交税?”——制度全面实施一年多以来,这三个问题几乎出现在每一个咨询后台里。今天不绕弯子,用官方政策口径,把个人养老金节税这件事一次讲清楚。
疑问一:缴12000元,当年到底能抵多少税?
答案是:12000元 × 你所在的个税边际税率。根据财政部、税务总局发布的个人养老金个人所得税优惠政策,缴费环节可在综合所得或经营所得中,按照12000元/年的限额据实扣除。也就是说,这笔钱直接从当年的应纳税所得额里减掉,减掉的部分不再缴税。
个人所得税综合所得实行七级超额累进税率,从3%到45%不等。所以同样是缴满12000元,落点不同,省的税也不同:3%档一年省360元,10%档省1200元,20%档省2400元,30%档省3600元,最高45%档能省5400元。税率越高,省的越多——这正是”递延纳税”的杠杆所在。
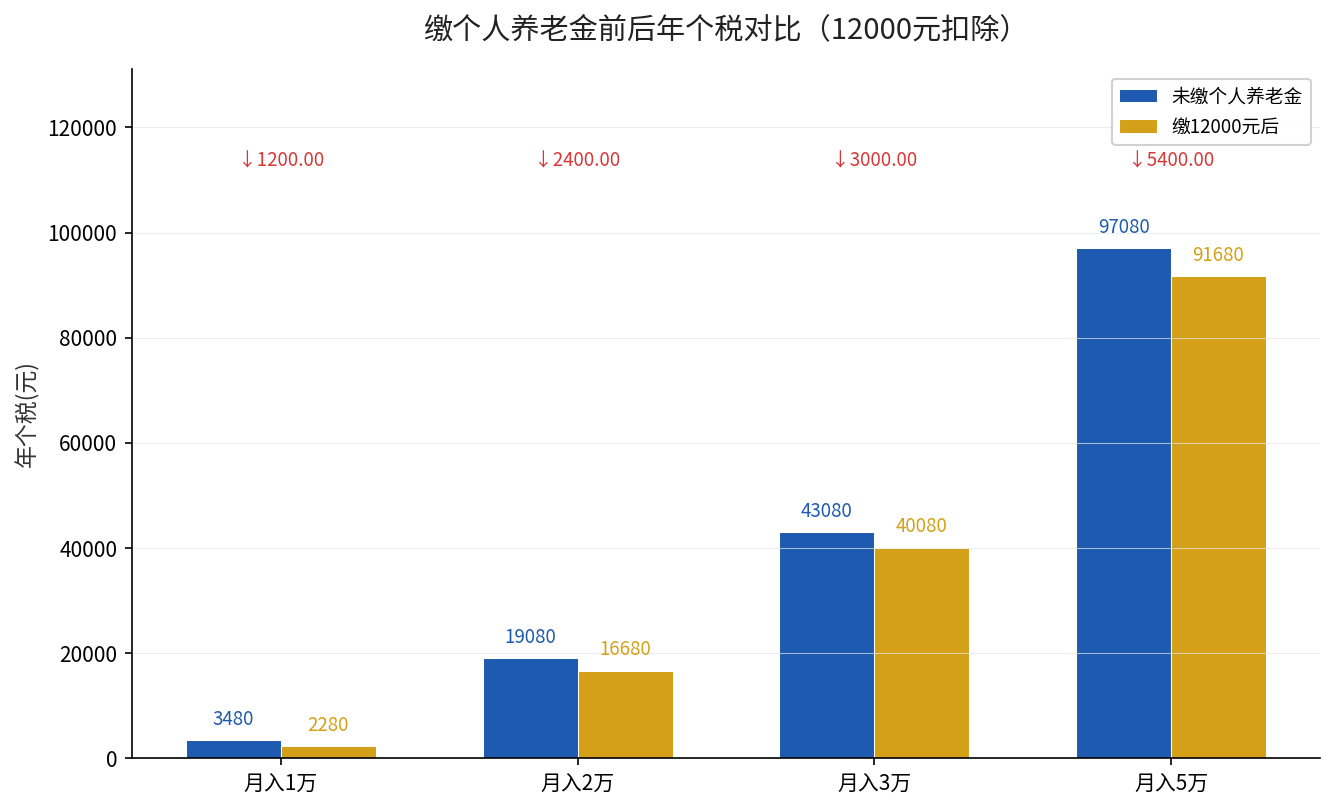
(图表说明:以月入1万、2万、3万、5万四个收入样本测算,扣除12000元个人养老金缴费后,年个税金额下降,税率档越高下降越明显。数据依据《中华人民共和国个人所得税法》综合所得七级超额累进税率表计算。)
疑问二:是”免税”还是”递延纳税”?
很多人误以为个人养老金是”永久免税”,这其实是个常见误解。准确的说法是”递延纳税”,分三个环节:
- 缴费环节:12000元/年限额内据实扣除,当年少缴个税;
- 投资环节:账户内投资收益暂不征收个人所得税,让收益滚存复利;
- 领取环节:领取时按3%的税率单独缴纳个人所得税。
也就是说,它不是”不交税”,而是”把税往后挪”。对高税率档的人来说,缴费时按20%、30%甚至45%省税,领取时只按3%缴税,前后税率差就是实实在在的收益。
疑问三:去年忘了缴,今年能补吗?
个人养老金的缴费额度按自然年度计算,当年最多12000元,年度之间不结转、不累积。《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)明确,参加人可以按月、分次或者按年缴费。但”额度用完就作废”,上一年的额度不会顺延到下一年。所以如果有缴费计划,建议在每年12月31日前完成,避免额度浪费。
疑问四:什么时候能取,取的时候怎么交税?
个人养老金账户是”退休前原则上锁仓”的账户。根据人社部等五部门《关于领取个人养老金有关问题的通知》,可以领取的情形包括:达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居,以及申请前12个月内基本医保自付医药费超本省上年居民人均可支配收入、申请前2年累计领取失业金满12个月、正在领取低保等特定情形。
领取时,由个人养老金资金账户开户银行代扣代缴3%的个人所得税后,将资金划转至本人社会保障卡银行账户。
疑问五:灵活就业、个体工商户能参加吗?
能。个人养老金制度的覆盖范围,是在中国境内参加城镇职工基本养老保险或城乡居民基本养老保险的劳动者。这意味着,只要你有基本养老保险参保记录,无论是企业职工、灵活就业人员,还是个体工商户,都能自愿开立个人养老金账户并享受同等税收优惠。
一句话总结
个人养老金不是”不交税”,而是”12000元额度内当年少交、账内收益暂免、领取时只按3%补交”。税率档越高、缴费越早,省税和复利的双重价值越明显。
数据来源:《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月发布);财政部、税务总局个人养老金个人所得税优惠政策公告(2024年12月发布);人社部等五部门《关于领取个人养老金有关问题的通知》(2025年8月发布);《中华人民共和国个人所得税法》综合所得七级超额累进税率表。