
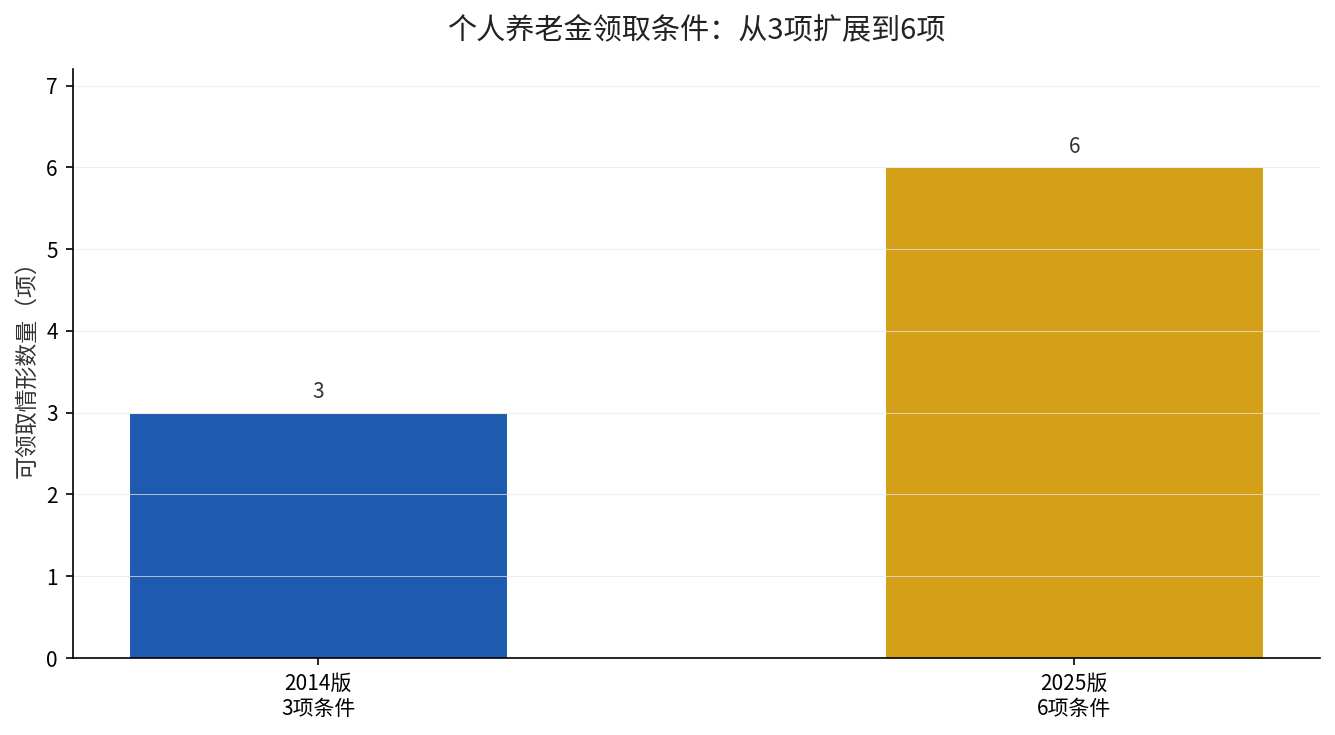
先说个很多人不知道的事:个人养老金账户里的钱,不是非要等到退休才能动。2025年9月1日起,人社部等五部门发布的《关于领取个人养老金有关问题的通知》(人社部发〔2025〕39号,2025年7月13日印发)正式落地,把可领取的情形从3项扩到了6项。
多出来的那3项,针对的是普通家庭最怕遇到的三种处境:大病花钱、失业断粮、低保兜底。这篇文章把这6种情形、3%的税、领完能不能再存,一次讲透。
哪些情况能把账户里的钱取出来
原来只有三种:达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居。这三条没变,继续有效。
新增的三种,文件写得很具体,一字不改地搬运过来:
第一种,大病。申请领取之日前12个月内,本人或配偶、未成年子女发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担部分(指医保目录范围内的自付部分)累计超过本省上一年度居民人均可支配收入。
第二种,长期失业。申请领取之日前2年内,领取失业保险金累计达到12个月。
第三种,低保。正在领取城乡最低生活保障金。
注意第一种的表述:是”超过本省上一年度居民人均可支配收入”,不是固定金额。各省收入水平不同,门槛也不一样——同样一笔自付医药费,在收入较高的省份可能够不上,在收入较低的省份却可能触发条件。这条设计本身,就是对高额医疗负担家庭的定向松绑。
三种处境,各自怎么算
拿大病这一条举例。假设某省上一年度居民人均可支配收入是4万元,一位参保人一年内医保目录内自付累计到了4.2万元,就满足了领取条件。超出部分由医保和大病保险先兜,个人养老金账户可以补上最后一段。
失业这一条则看”累计”。2年内领失业保险金累计满12个月,也就是累计领满一年,中间断几个月不影响累计计算。这条对灵活就业、阶段性失业的人比较友好。
低保这一条最简单:只要当前正在领取城乡低保,就能申请,不需要再算年限。文件同时写明,各地人社部门要与医保、民政部门共享数据,尽量做到信息核验,不用参保人自己跑证明。
领钱的时候,3%的税怎么扣
这部分是误解最多的地方。个人养老金是”递延纳税”:缴费时按每年1.2万元限额税前扣除,投资环节不征税,领取时统一按3%单独计税。
所以不管你是因为退休领、因为大病领、还是因为失业领,只要钱从账户出来,就按3%代扣代缴,由开户银行办理,剩下的钱划到本人社保卡银行账户。
换句话说,”提前领”不等于”免税领”。这一点一定要提前算进自己的现金流里。
领完之后,账户还能不能接着存
文件第四条给了明确答案:因为达到领取基本养老金年龄而领取的,账户领取状态不再变更,也就是彻底转为领取状态。
其他情形(大病、失业、低保、完全丧失劳动能力、出国定居)领取的,如果之后又往账户里缴费,信息平台会把账户重新变更为缴存状态,但必须重新达到领取条件,才能再领一次。
这个设计的意思是:救急可以,但不能把个人养老金当成随时可取的活期账户来回倒腾。
这笔账,值不值得为应急留一手
按每年顶格1.2万元、连续缴存10年算,本金12万元。如果适用10%税率,缴存期节税约1.2万元;领取时按3%计税约3600元,净省税约8400元。这还没算账户内投资收益。
而新增的三类领取情形,等于给这笔”锁定的钱”开了一扇应急门。对中年家庭来说,这扇门的价值可能比多赚的那点收益更实在——真遇上大病,多一笔能动用的钱,比什么都强。
延伸阅读:我们之前算过个人养老金每年1.2万到底能省多少税,三个误区一次说清。
说穿了就一句
个人养老金从”纯养老储备”变成了”养老+应急”双用途账户,门槛没降,但出口变多了。
如果你还没开户,或者开了户一直没缴,现在可以登录电子社保卡查一下自己的缴存状态和已缴金额。你的账户里现在有多少钱?在评论区说一声,我帮你算算账户到退休能滚成多少。