
个人养老金货架852款产品里,一个只敢存钱的人到底该先买哪一类?
老周今年48岁,在园区一家做外贸的公司上班。去年个人养老金全国推开,他第一时间在手机银行开了户,也往账户里缴了顶格的12000块。但钱放进去了快一年,他一直没敢动——不是不想买产品,是打开那五类货架,储蓄、理财、基金、保险、国债密密麻麻,他看了一下午,越看越不知道先点哪个。
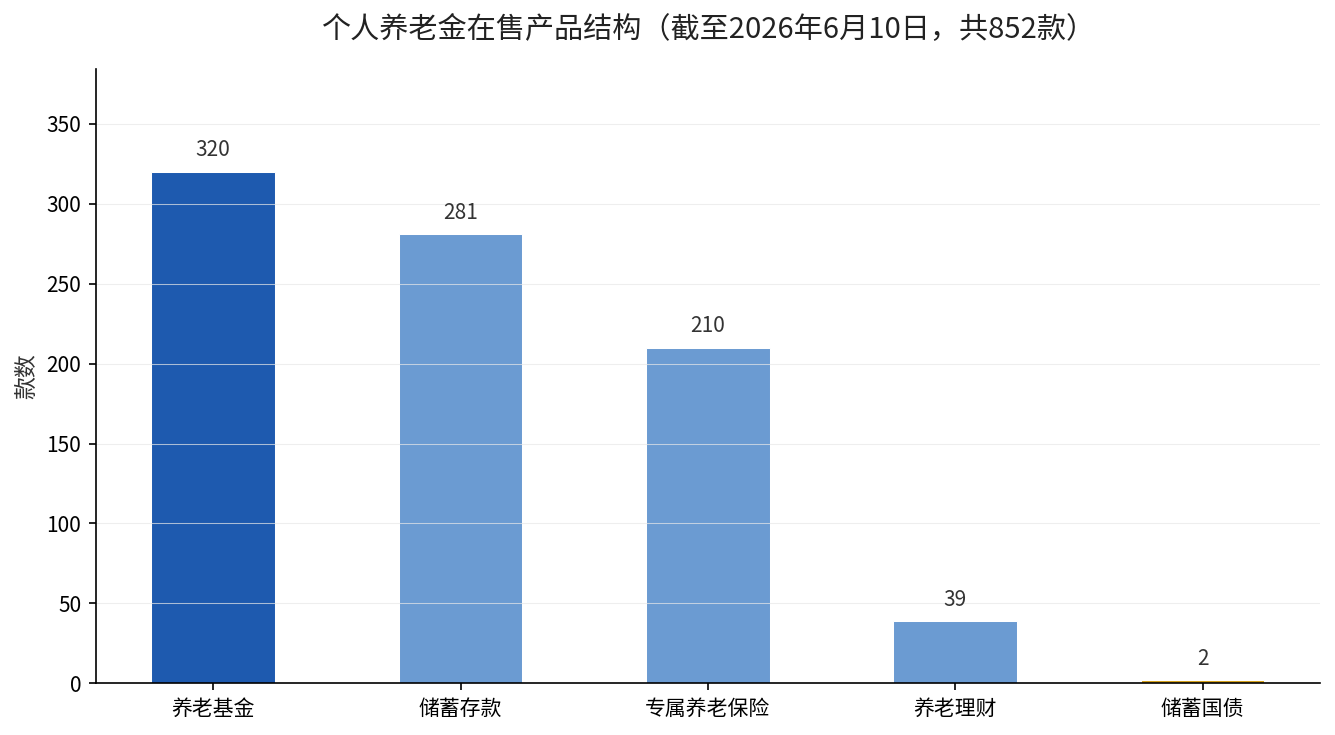
老周的情况很有代表性。国家社会保险公共服务平台的数据显示,截至2026年6月10日,在售的个人养老金产品一共是852款。这852款拆成五类,数目差得挺大,先看清这张表,你就明白自己卡在哪了。
| 产品类别 | 在售数量(款) | 风险大致排序 |
|---|---|---|
| 养老基金 | 320 | 相对较高 |
| 储蓄存款 | 281 | 最低 |
| 专属养老保险 | 210 | 低 |
| 养老理财 | 39 | 中低 |
| 储蓄国债 | 2 | 最低 |
表里的数目来自国家社会保险公共服务平台2026年6月10日公布的个人养老金产品目录,是官方实时可查的数据。一眼看过去,基金和储蓄占了大头,加一块601款,占了七成还多。
老周真正纠结的,不是选品,是”亏不得”
老周之所以一直没买,根子不在产品多,而在于他给自己定了一条死规矩:这笔钱是养老钱,一分都不能亏。可一旦加上”不能亏”这个前提,五类里真正满足的,其实就剩三样——储蓄存款、储蓄国债、养老保险里保底的那一档。
基金和理财,账面上看着收益可能更高,但都有净值波动。老周这辈人最听不得的一句话就是”本金有浮动”,一听就缩回去了。这不丢人,是人之常情。关键是,把”求稳”这件事想清楚之后,选择范围立刻就小下来了。
先说最新进来的那一类:储蓄国债
给求稳的人吃颗定心丸——2026年6月起,个人养老金账户里多了一个新选项:储蓄国债(电子式)。这个时间点是有文件出处的:2025年11月,财政部会同中国人民银行发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,明确开办机构从2026年6月起,为个人养老金资金账户投资者提供购买服务。
首批产品是2026年第三、第四期储蓄国债(电子式),第三期3年期票面年利率1.63%,第四期5年期1.7%。这个利率有啥讲究?它比同期限的个人养老金专属存款利率,整整高出了8到10个基点。对老周这种”只求别亏、还想多半个点”的人来说,国债几乎是量身定做的。
三个问题,帮你把球踢回自己脚下
老周最后问我的其实是三个问题,我觉得这三个问题比”买啥”更值钱,你也可以拿来自问。
第一,离你退休还有多少年?这是决定产品久期的头号变量。老周48岁,到60岁还有12年,这个年限足够让5年期国债滚动两轮半,也够让一笔稳健理财吃满整个周期。反过来,如果离60岁只剩三五年,就该更保守,别碰久期太长的东西。
第二,这笔钱你打不打算中途取?个人养老金账户封闭运行,本来就不该动。但如果你的税优空间高、每个月工资里能稳定抠出那1000块,那”按月缴、顺手买国债”就是最省心的打法,连择时都不用择。
第三,你怕不怕波动?怕,就老实待在储蓄、国债、保底养老这三样里,收益低点但睡得着;不怕,可以把基金、理财这类收益潜力更高的品种,按一个你能接受的比例搭进去。
说穿了,先解决”缴而不投”
有个现象比选错产品更普遍,叫”缴而不投”——钱缴进账户了,但就那么趴在活期里放了一年,也没买任何产品。新华社在报道国债入池时,特意点出这个现象在持续。对老周和千千万万跟他一样的人来说,第一步永远不是选哪个,而是先把那笔钱从”账上趴着”变成”真正在为你生息”。
哪怕只是先买一期5年期国债,1.7%的年利率,12000块放满一年也有204块的利息落袋,比你让它躺平强得多。这笔账不需要很高的金融知识,但很多人就是没迈出这一步。
你的个人养老金账户里,那笔钱现在还趴着吗?打开银行App的个人养老金专区,先看看自己能买的那几类里,利率和久期最顺眼的是哪一个,今天就动一次手。