
个人养老金长期投资3大信号:权益仓位、目标日期与收益走势,2026年怎么配
个人养老金账户是一笔长达二十年、三十年甚至四十年的钱。拿它做投资,看的不是下个月涨跌,而是几个决定最终结果的长期信号。看清这几个信号,比纠结”今年买哪只基金”重要得多。
信号一:权益资产在三支柱里的长期权重只会升
我国养老金体系的第一支柱是基本养老保险,资金以银行存款和国债为主,几乎没有权益配置;第二支柱是企业年金和职业年金,权益配置比例在监管框架下逐步提高;第三支柱个人养老金,则是真正把”长期资金入市”落到个人账户层面的一步。
这一趋势的方向是明确的:当一笔钱的投资期限拉到二十年以上,权益类资产的风险溢价就有了兑现的时间。个人养老金的长期锁定期,恰好与权益资产”用时间换收益”的特性匹配。
信号二:目标日期基金的”滑轨”是现成的策略样本
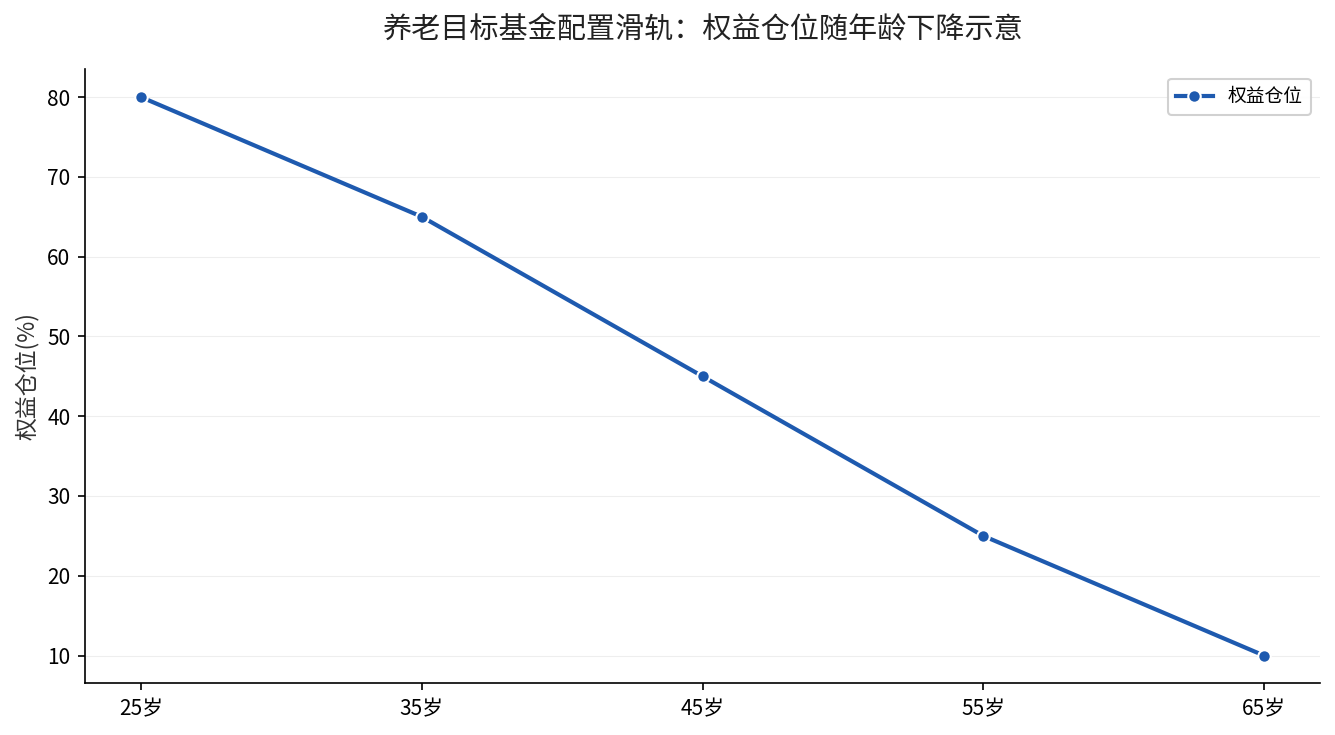
养老目标日期基金给出了一条清晰的资产配置”滑轨”:年轻时权益仓位高,随着目标退休年份临近,逐步降到低风险资产。这一机制把”按年龄降风险”这个复杂动作,封装成了买一只产品就能完成的傻瓜式策略。
对于没有时间盯盘的参保人,直接选择目标日期与自己退休年份匹配的养老目标基金,就是最省心的长期策略——它内部已经替你完成了从进取到稳健的切换。
信号三:领取时按3%缴税,决定了”少交税”是稳定收益
个人养老金区别于普通投资的核心,在于税收优惠的确定性。缴费环节在限额内税前扣除,投资收益暂不征税,领取时统一按3%计税。这意味着即使投资收益为零,”少缴的税”本身就是一笔确定的回报,且门槛越低、税率越高的群体,节税效果越明显。
这一”确定性优势”是任何普通金融产品都不具备的,也是在制定长期投资策略时必须优先计算的账。
三个阶段,策略各有侧重
积累期(35岁之前):权益仓位可以放到最高,优先选择目标日期较远或目标风险偏进取的养老目标基金,接受波动换取长期更高的预期收益。
平衡期(35岁到50岁):逐步向稳健过渡,把一部分仓位调向养老理财产品和稳健型目标基金,锁定已经积累的收益,降低组合波动。
收官期(50岁之后):以保本和流动性安全为重,更多配置特定养老储蓄和专属商业养老保险,避免临近退休时遭遇权益市场的大幅回撤。
给你的三条长期策略建议
第一,把税收优惠当成每年确定的”无风险收益”,顶格缴费是长期策略的第一步,而不是最后一步。
第二,用目标日期基金当”默认选项”。如果你没有能力或精力研究个股个基,目标日期基金就是为你量身定做的长期方案。
第三,不要频繁看净值、频繁调仓。个人养老金的锁定机制,恰恰是帮你抵抗短期噪音的最好工具,每一个调仓动作都值得反复确认。
来源:《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日);财政部、国家税务总局关于个人养老金递延纳税优惠政策的相关公告;中国证监会关于养老目标基金的相关监管规定。