
个人养老金首批”固收+”基金上架:同样1.2万,选它比纯储蓄一年多赚多少
9月28日,个人养老金产品货架又上新了。含权二级债基、偏债混合基金这两类”固收+”产品,首次被纳入个人养老金基金名录,易方达、汇添富、工银瑞信、招商等26家基金公司旗下产品,从9月29日起增设Y类份额、开放申购。
对一个每年只往账户里放1.2万的人来说,多出一个”固收+”选项,到底意味着什么?我们拿它跟手头现有的储蓄产品、指数基金比一比,把收益差距一笔一笔算清楚。
同样1.2万,三个选项先摆出来
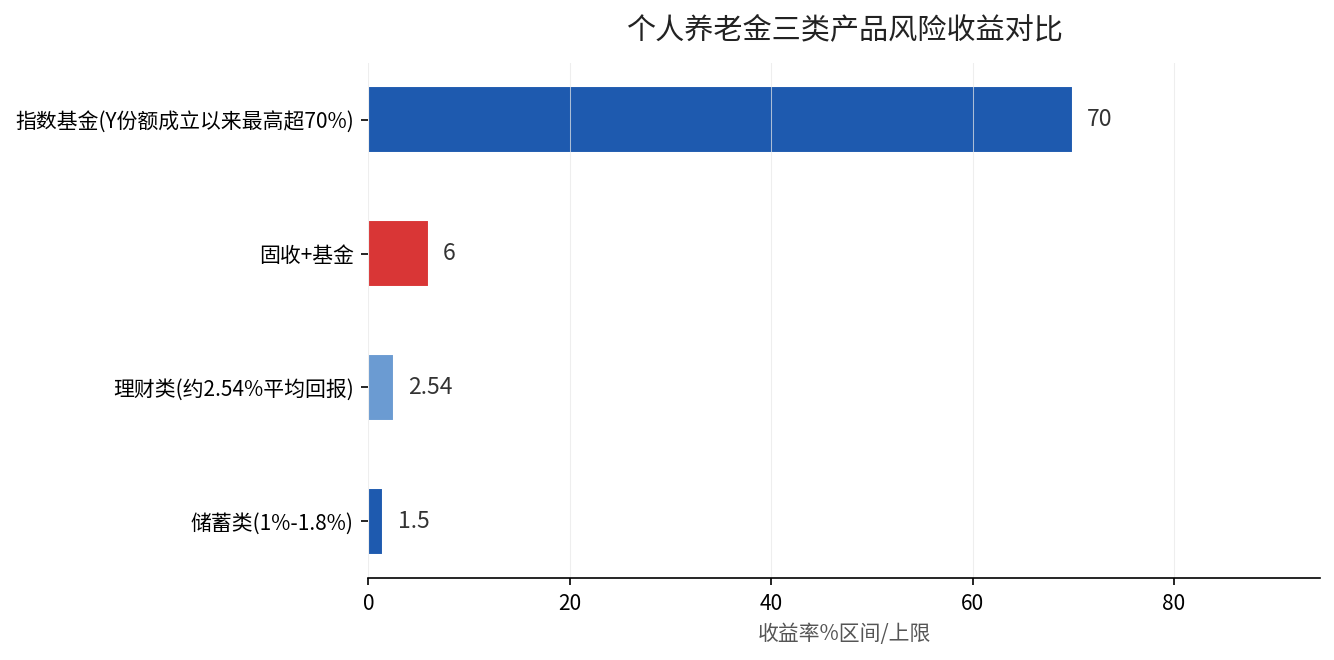
个人养老金账户一年最多缴1.2万。这笔钱进去之后,你能买到的东西,风险收益完全是三个档。
- 储蓄产品:利率卡在1%到1.8%之间,本金安全,但几乎跑不赢通胀。
- “固收+”基金:以债券打底、加一点权益和可转债,风险收益介于纯债和股票之间,正好补上中间那一档。
- 指数基金:含权最高、弹性最大,涨起来猛,跌起来也疼。
过去账户里其实缺的就是中间这档——想比储蓄多赚一点,但又不愿意满仓跟股票指数死磕的人,之前没得选。这次”固收+”进来,等于把缺口填上了。
拆开算:一年能差出多少钱
我们把三种产品放同一笔1.2万上,用官方口径的真实数据估一估。先声明:理财和基金的收益是历史区间,不是承诺,看清楚再下手。
| 产品类型 | 参考收益区间 | 1.2万持有一年的参考收益 |
|---|---|---|
| 储蓄产品 | 1%~1.8% | 约120~216元 |
| “固收+”基金 | 以债券打底,争取超过纯债的收益 | 需看产品实际净值,不承诺保本 |
| 指数基金(Y份额) | 成立以来最高超70%(历史,非年化) | 波动大,单年可正可负 |
一句话说清:储蓄给的是”确定性”,指数基金给的是”弹性”,而”固收+”要的,是在两者之间找到一个”回撤更小、又能多赚一点”的位置。监管部门这次定下的纳入门槛也卡得很严:产品须成立满3年,最近4个季度末规模均不低于5亿元,近3年最大回撤优于同类中位数。
结论:这笔钱到底该放哪
结论不复杂,就看你离退休还有几年。
如果你离退休不到5年,求稳是第一位的,储蓄产品仍然是底仓,这部分钱不能拿去赌波动。
如果你离退休还有10年以上,可以考虑把一部分仓位挪到”固收+”甚至指数基金上,用时间把波动熨平。历史上,个人养老金基金Y份额投资者的平均收益反而比普通账户好,就是因为账户锁定期帮人管住了手,不容易中途割肉。
还有个细节别漏:无论买哪种,个人养老金账户的税优是统一的——缴费环节1.2万上限内税前扣除,投资环节暂不征税,领取时按3%单独计税。这块的省税逻辑,我们之前算过,延伸阅读:个人养老金领取缴3%个税到底利好谁。
你的账户今年缴满1.2万了吗?现在里面买的是储蓄、理财还是基金?留言告诉我你的配置,我帮你看看风险档位合不合适。