
个人养老金12000元顶格缴,3%到45%不同税率,到底省多少税?一笔账算透
同样往个人养老金里放12000元,工资高的人省的钱,可能是工资低的人十几倍。这不是”富人专属福利”,而是递延纳税机制下,税率档位决定节税金额的自然结果。今天就把这笔账摊开算。
先看政策依据。《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)规定,个人养老金缴费按12000元/年限额据实扣除,投资收益暂不征税,领取时单独按3%计税。
同样存12000元,节税额差在哪?
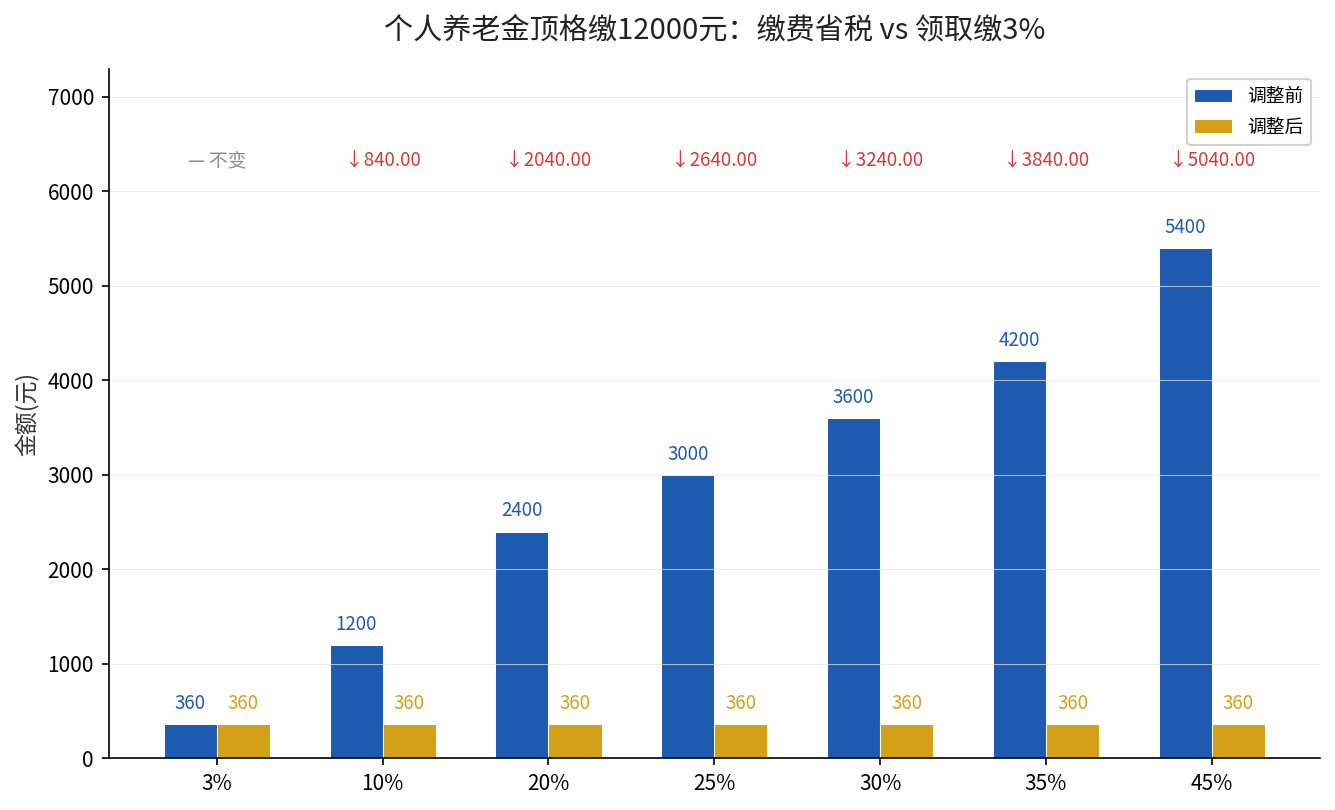
节税金额的核心,取决于你适用的最高边际税率。缴费12000元在税前扣除,省下的税就是”12000元×你的边际税率”。税率越高,省的越多。
| 适用税率档 | 对应年应纳税所得额区间 | 顶格缴12000元节税额 |
|---|---|---|
| 3% | 不超过3.6万元 | 360元 |
| 10% | 3.6万—14.4万元 | 1200元 |
| 20% | 14.4万—30万元 | 2400元 |
| 25% | 30万—42万元 | 3000元 |
| 30% | 42万—66万元 | 3600元 |
| 35% | 66万—96万元 | 4200元 |
| 45% | 超过96万元 | 5400元 |
这张表依据的是国家税务总局公布的《个人所得税税率表(综合所得适用)》七级超额累进税率,财政部在公告附件中同步列示了这一税率结构。你只要知道自己落在哪一档,就能直接算出当年的节税额。
为什么”高税率的人划算”,不是偏心
递延纳税的本质,是把今天高税率的钱,推迟到退休领取时按3%的低税率缴。税率10%的人,缴费环节省10%,领取时缴3%,净差7个百分点;税率45%的人,净差42个百分点。
所以节税额不是”补贴”,而是”税差”。你的工资越高、边际税率越高,这个差值越大。对于全年综合所得还达不到个税起征点的人,本来就不缴税,缴12000元也扣不掉税,反而领取时还要缴3%,这部分人现阶段反而不太适合顶格缴。
别只盯着节税,还有一笔投资收益的账
很多人只算了缴费环节省了多少税,忽略了投资环节。账户内的投资收益暂不征收个人所得税——按现行规定,投资收益本可能按20%征税,暂不征税等于把这块也省了下来。
再加上领取时3%的优惠税率,很多人担心”递延到最后还是要缴”。但实际账是:缴费省高税率、投资不缴税、领取才3%。三笔加在一起,对高税率人群的吸引力是实打实的。
三种人群,三种缴法
税率在10%到25%这一档的普通上班族,是顶格缴性价比最高的人群。你每月扣税前工资在七八千到两三万之间,一年缴满12000元,省下1200元到3000元,几乎是一笔白拿的钱。
税率在30%以上的高收入人群,节税额更大,但12000元对你们来说金额偏小。这更像一个确定的税优小工具,顺手缴满不亏。真正的大头还在投资收益的长期复利上。
还有一类人,全年综合所得达不到个税起征点,或者收入主要靠偶然所得。这些人缴12000元扣不掉税,领取时还得补3%,反而划不来。你最好先确认自己到底要不要缴这个钱。
什么情况不建议顶格缴?
- 全年综合所得还达不到个税起征点的,缴了也扣不了税,先别急着存满;
- 手头现金流紧张、存进去会影响到日常开支的,可以少缴甚至今年先不缴;
- 已经接近退休、很快就要进入领取阶段的人,递延的时间价值缩水,要重新算性价比。
反过来,边际税率在10%及以上、且有长期闲钱的人,顶格缴12000元的性价比最突出。尤其是税率20%、25%这一档的上班族,是最值得认真考虑的人群。
税差是死的,人数是活的。想知道自己到底属于哪一档、缴满能省多少、值不值得顶格,你可以把你的年综合所得数发到留言区,我按官方税率表帮你精确算到元。