
企业年金首次公布近三年收益率12.94%:4.2万亿这笔钱,未来三年会怎么走?
2025年3月,人社部社会保险基金监管局的《2025年度全国企业年金基金业务数据摘要》里,藏着一个过去从没出现过的数字:近三年累计收益率12.94%。
这个数字不是一次简单的年报,它是考核口径的一次转向——企业年金开始用三年而非一年来评价成绩单。想看懂你账户里那笔钱的未来,先看懂这个信号。
一个信号:考核从一年拉长到三年
过去企业年金对外公布的是”当年加权平均收益率”,涨跌全看单一年份的行情。2025年度摘要里,人社部第一次把”近三年累计收益率”摆在了台面上,采用时间加权法计算。
为什么是现在?因为企业年金的钱是长期钱,职工几十年不碰,用一年的涨跌去逼投资经理追涨杀跌,最后伤的是账户里的每一个人。考核周期拉长,”长钱长投”才算真正落了地。
这个口径变化,直接来自人社部《2025年度全国企业年金基金业务数据摘要》(2025年3月23日发布,人社部社会保险基金监管局)。
影响一:短期看,你的账户今年拿到了6.69%
数据摘要显示,截至2025年末,全国企业年金的投资资产净值为41691.48亿元,当年加权平均收益率为6.69%,近三年累计收益率12.94%。
换句话说,如果你账户里的钱三年前就在,这三年累计赚了约12.94%;如果只看2025年这一年,赚了6.69%。两个口径都不难看,但背后的意义完全不同——前者看的是长期,后者看的是运气。
与此同时,整个盘子更大了:建立企业年金计划的企业达到177854家,比上一年增长11.66%;参加职工3342.99万人,净增101万人;积累基金规模突破4万亿,达到42050.03亿元,同比增长15.45%。
影响二:中期看,你的钱被谁管着,差距正在拉开
规模扩大的同时,资金在往头部机构集中。截至2025年末,12家受托机构合计管理资产31941.55亿元。
其中中国人寿养老保险受托9597.07亿元、平安养老6182.49亿元、工商银行3733.89亿元,排在前三。这12家机构,几乎决定了全国企业年金受托盘子的成色。
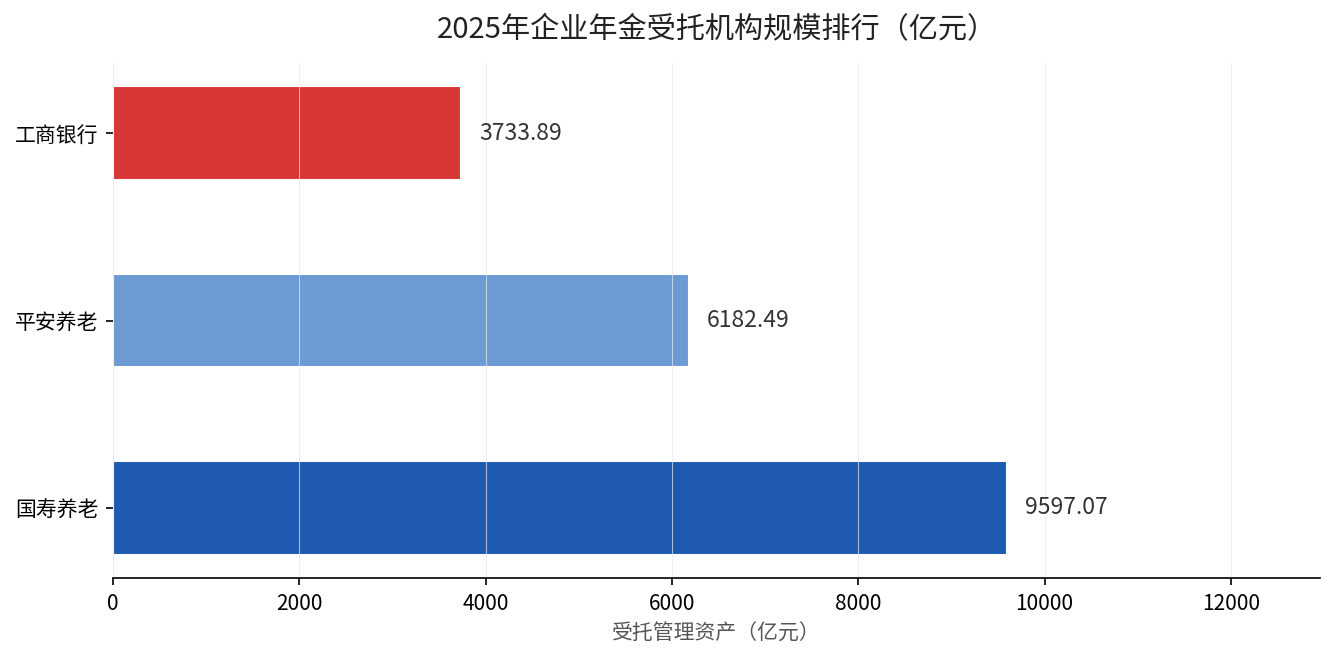
对普通职工来说,你的单位把年金交给哪家机构管,收益高低并不由你定。但看懂集中度,至少能明白一件事:头部机构的投研和风控,往往是普通职工账户收益差距的来源之一。
影响三:长期看,分期领取成了绝对主流
数据摘要里另一个值得留意的数字,是领取方式的转向:2025年领取人数368.82万人,领取金额1162.13亿元,其中分期领取人数占比97.2%,分期领取金额占比94.1%。
几乎所有开始领企业年金的人,都选择了分期、而不是一次性把钱取走。这背后是税负与资金规划的综合考量——一次性领一大笔,个税按累进税率可能被扣掉一块;分期按月领,既平滑了现金流,也避免了高额税负。
我们之前算过一笔账:企业年金一次性领50万要缴税9.7万,按月领只需缴1.5万,中间差了8万多。延伸阅读:企业年金一次性领50万交税9.7万,按月领只交1.5万。
现在你该怎么动?
第一,先确认你的单位有没有建年金、你的账户现在账面上有多少钱。企业年金是第二支柱,不是人人都有,但如果你的单位覆盖了,这4.2万亿盘子里就有你一份。
第二,别急着在离职时把账户里的钱取走。离职后企业年金的权益保留和转移有明确规则,盲目取出可能损失单位缴费部分和复利积累。
第三,把关注点从”今年涨没涨”挪到”三年走得稳不稳”。考核口径都改成三年了,你自己的心态也该跟着拉长。
你的企业年金账户里现在躺着多少钱?分三年看,它跑赢了通胀还是被通胀甩开?建议你自己查一次年度权益报告,或回单位人事、年金受托机构要一份明细,然后把截图发到留言区,我帮你算一算这12.94%落在你头上到底是多少。