
储蓄国债入池释放1个信号,你的养老金投资策略三年内该这样调整
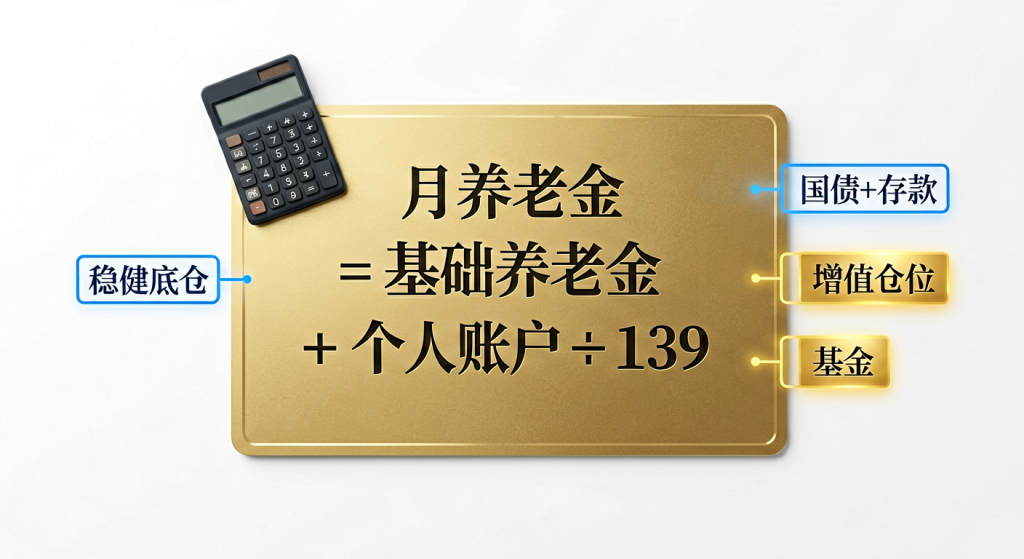
2026年6月,个人养老金账户里多了一个新玩意儿——储蓄国债。这件事闹得不算大,但懂行的人都知道,它背后的信号,比产品本身重要得多。它意味着个人养老金的”风险谱系”终于补齐了最后一块拼图,也意味着你的配置思路,该从”买一个产品”升级成”搭一个组合”了。
延伸阅读:《利率跌到”1字头”,你的养老钱该往哪放:从精算角度看储蓄国债入池意味着什么》。
延伸阅读:《2025年养老金涨2%释放三个信号,你的养老账本怎么变?》。
一个信号,三个影响
先说清这个信号是什么。财政部、中国人民银行在2025年11月联合印发《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,明确自2026年6月起,开办机构为养老金投资者提供储蓄国债(电子式)购买服务。2026年6月10日,首批纳入的第三、第四期储蓄国债正式发售——3年期票面年利率1.63%、5年期1.70%。
新华社6月11日报道援引业内人士的说法:储蓄国债填补了个人养老金产品体系中”高信用等级国债品类”的空白。这短短一句话,点破了一个此前被很多人忽略的事实——在这之前,你的个人养老金账户里,其实找不到一个”零风险锚点”。
影响一(短期):零风险资产有了,求稳的人终于有地方放钱
过去几年,”开户热、缴费冷、投资更冷”是个人养老金的全国性痛点。很多中老年人、农村居民开了户,却因为”怕亏本”迟迟不肯把钱投出去,账户长期空置。
储蓄国债入池,直接解决了这一群人的焦虑。它是国家信用背书、几乎零信用风险的产品,利率还普遍高于同期银行存款。根据中国银行2026年6月8日公告,第三、四期电子式国债利率分别较同期个人养老金专属存款高出约8个基点和10个基点。对”见不得亏”的人,这是一条体面的稳健通道。
影响二(中期):一条完整的风险光谱成型,配置有了坐标系
在此之前,个人养老金产品虽然数量不少——国家社会保险公共服务平台数据显示,截至2025年12月15日已达1256只——但结构上”缺一格”:没有无风险、由国家信用背书、收益确定的标准化资产。
南开大学金融学教授田利辉对上海证券报表示,储蓄国债入池”实质性地完成了养老第三支柱风险谱系的最后一块拼图,构建起从零风险到高风险的完整投资光谱”。现在你的货架是这样一条清晰的梯度:国债(零风险)→ 存款(极低风险)→ 专属养老险/养老理财(中低风险)→ 养老基金(中高风险)。
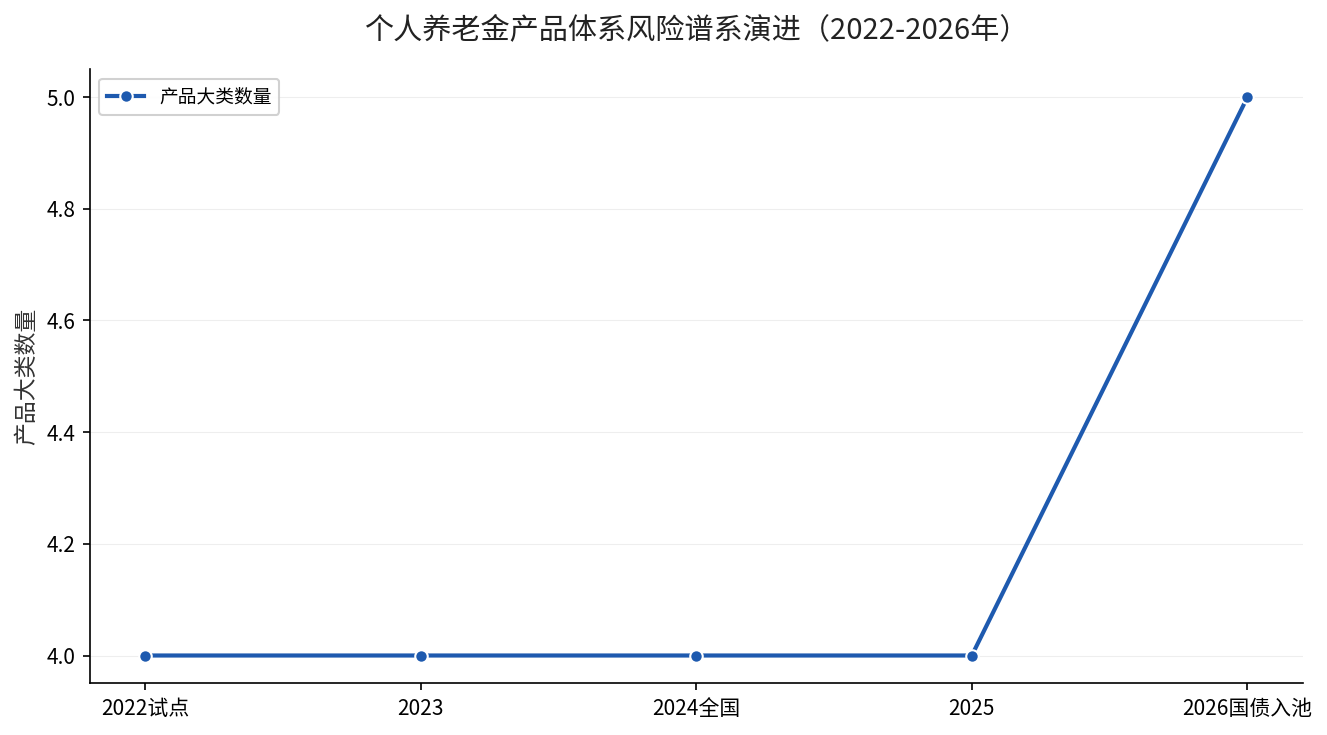
有了坐标系,配置才有依据。你不再纠结”选哪个产品”,而是先想清楚”我该在哪个风险档位放多少钱”。
影响三(长期):从”先建制度”转向”优化生态”,长期资金来了
清华大学五道口金融学院教授朱俊生认为,这标志着个人养老金制度正从”先建制度”向”优化生态”发展。招联首席经济学家董希淼则指出,个人养老金是典型的长期资金,引入国债市场,将为国债市场带来重要长期资金,推动其高质量发展。
对你个人而言,长期影响更实在:账户里的每一分钱,从此有了更清晰的”归宿逻辑”。年轻时博增值,年长时求稳健,一套组合打天下,而不是押注单一产品赌运气。
现在该做什么?分人群给建议
如果你40岁以下、离退休还早:把大部分资金放进个人养老金基金这类权益仓位较高的产品。Wind数据显示,截至2026年4月15日,312只个人养老金基金成立以来平均收益20%、99%正收益,长期主义在这里兑现得最充分。
如果你40到55岁、处在过渡期:开始”两头配”。用目标日期基金自动降权益、增固收,或者手动把仓位从基金逐步往国债、存款、保险挪。这是对”时间余量减少”最理性的回应。
如果你临近退休或已退休:让储蓄国债1.63%~1.70%、专属养老险保证利率做底仓。这时候你最亏不起的不是少赚,而是回撤。
一句话总结:国债入池不是让你”都去买国债”,而是提醒你——养老金投资,从来不是选一个最赚钱的,而是搭一个亏得起的组合。
来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(2025年11月);中国银行《2026年第三期和第四期储蓄国债(电子式)销售公告》(2026年6月8日);新华社《储蓄国债入池 个人养老金产品再扩容》(2026年6月11日);国家社会保险公共服务平台个人养老金产品目录(截至2025年12月15日);Wind数据(截至2026年4月15日)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。